
يناقش المقال الأسباب الجوهرية لتغير سعر الصرف في العراق، ويربطها بالاعتماد على النفط، وتضخم النفقات، وضعف الإيرادات غير النفطية، ومحدودية الإنتاج المحلي، وارتفاع الاستيراد، وضعف الجهاز المصرفي والحوكمة. كما يوضح أثر اختلال التنسيق بين السياستين المالية والنقدية، مؤكدًا أن استقرار الدينار يتطلب تنويع مصادر الدولار، وضبط الإنفاق، وتطوير الإنتاج...
تعكس تغييرات سعر الصرف في العراق اختلالات تتجاوز سوق العملة إلى بنية الاقتصاد وإدارة المالية العامة؛ إذ إن سعر الصرف هو نقطة التقاء قدرة الاقتصاد على توفير العملة الأجنبية مع حاجته إليها لتمويل الاستيراد والمدفوعات الخارجية.
وعندما تتسع الفجوة بين الجانبين، التوفير والحاجة، تتزايد الضغوط على الدينار. ومع ذلك، ينبغي التمييز بين تعديل السعر الرسمي بقرار من السلطات وتقلب السعر الموازي تبعًا للعرض والطلب؛ فقد يرتفع الدولار في السوق دون تغيير السعر الرسمي.
النفط والدولار
يتمثل السبب الجوهري الأول في اعتماد العراق على النفط بوصفه المصدر الأساسي للعملة الأجنبية وموردًا رئيسيًا للموازنة.
وبذلك يرتبط استقرار الدينار بأسعار النفط وكميات تصديره وسلامة منافذ نقله، وهي عوامل لا تتحكم بها السلطات العراقية بالكامل.
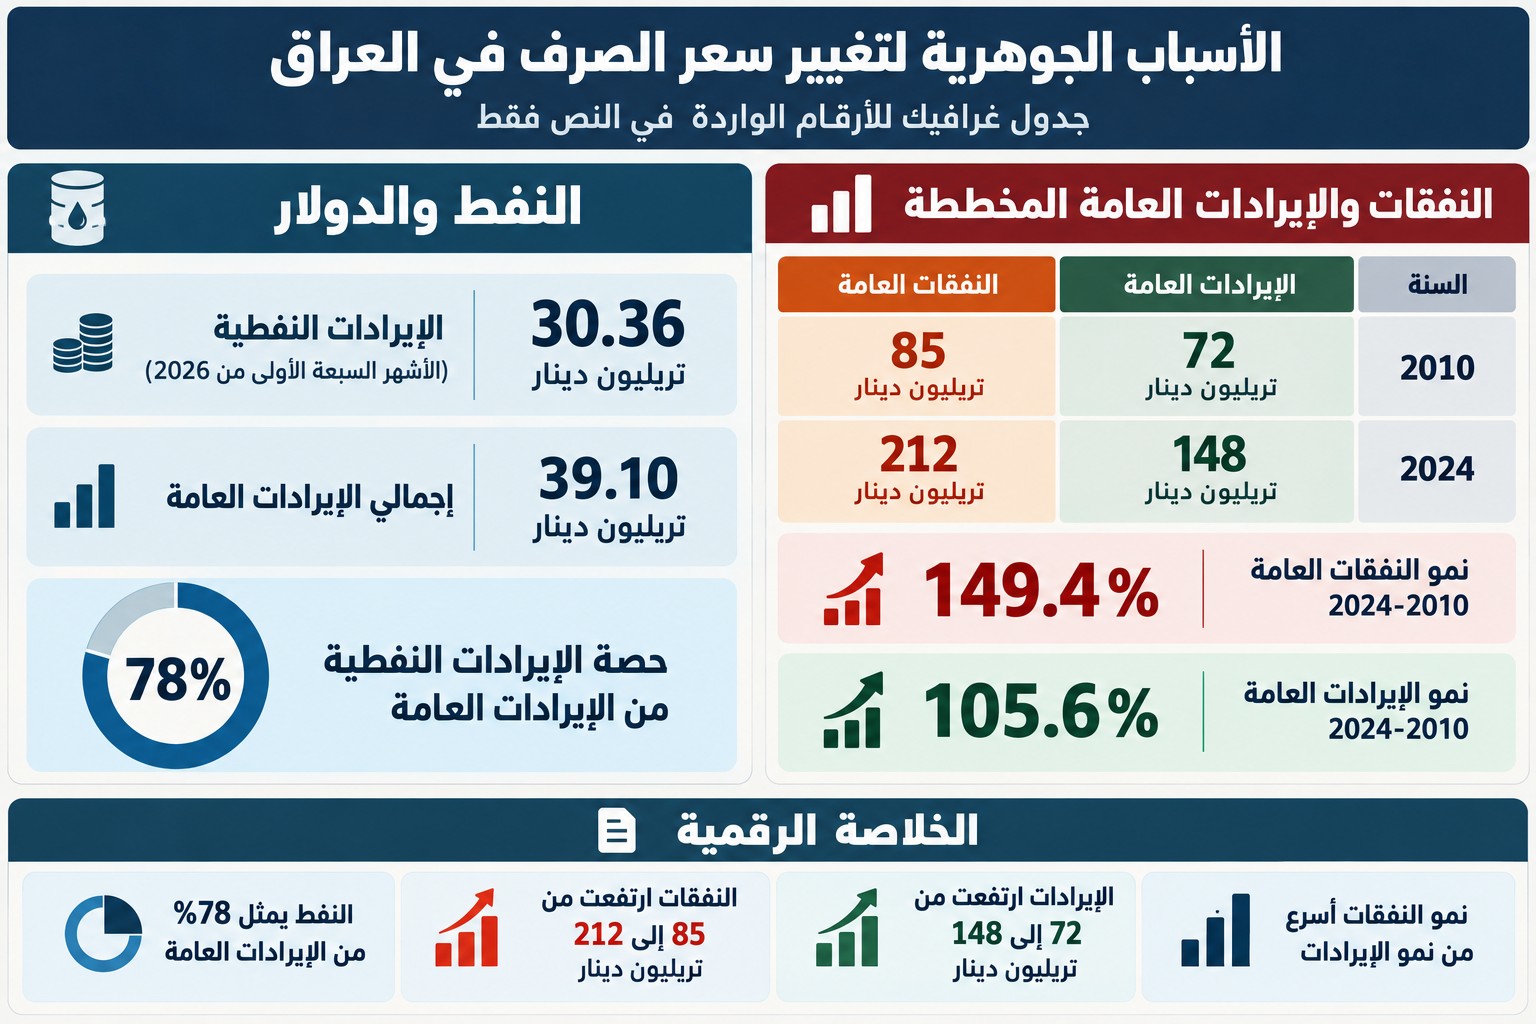
وتبين وزارة المالية، في تقريرها المنشور بتاريخ 4/10/2026 على موقعها[i]، أن الإيرادات النفطية بلغت نحو 30.36 تريليون دينار من إجمالي 39.10 تريليونًا خلال الأشهر السبعة الأولى من 2026، أي قرابة 78% من الإيرادات العامة، وهذه نسبة تخص موارد الموازنة، وليست مساهمة النفط في الناتج المحلي.
تكمن المشكلة في أن تراجع الإيراد النفطي يضغط على تمويل الدولة وتدفق الدولار في الوقت نفسه. ولو امتلك العراق صادرات صناعية وزراعية وخدمية واسعة، لأمكن تعويض جزء من هذا التراجع، ولأصبح سعر الصرف أقل تعرضًا لصدمات قطاع واحد.
تضخم النفقات مقابل ضعف الإيرادات
السبب الثاني هو التفاوت بين طبيعة النفقات وطبيعة الإيرادات، فالرواتب والتقاعد والحماية الاجتماعية والتشغيل التزامات مستمرة يصعب تخفيضها سريعًا، بينما تتقلب الإيرادات النفطية. لهذا قد تتوسع النفقات في سنوات الوفرة، ثم تستمر عند تراجع الإيرادات، فتظهر فجوة تمويلية.
حيث استمرت النفقات العامة المخططة بالتزايد، من 85 تريليونًا تقريبًا عام 2010[ii] إلى 212 تريليونًا تقريبًا عام 2024، مقابل زيادة الإيرادات العامة المخططة من 72 تريليونًا تقريبًا إلى 148 تريليونًا تقريبًا على التوالي.
أي إن النفقات العامة نمت بنحو 149.4%، مقابل نمو الإيرادات العامة بنحو 105.6% خلال المدة 2010–2024.
في هذه الظروف، يصبح خفض قيمة الدينار خيارًا سهلًا لزيادة المقابل المحلي للإيرادات الدولارية، كما عملت حكومة السيد الزيدي مؤخرًا. لكن هذه الزيادة لا تعني حصول الاقتصاد على دولارات إضافية أو ارتفاع إنتاجه؛ بل تعني تحويل المورد الدولاري نفسه إلى عدد أكبر من الدنانير، مع احتمال ارتفاع كلفة الاستيراد.
ضعف الإنتاج وزيادة الاستيراد
يتصل السبب الثالث بضعف قدرة الإنتاج المحلي على تلبية الطلب، فالإنفاق الحكومي يزيد الدخول والطلب على السلع، لكن حين تكون الصناعة والزراعة محدودتين، يتجه جزء من هذا الطلب إلى الخارج، ويتحول إلى طلب على الدولار.
وهنا تظهر حلقة متكررة: إنفاق بالدينار، ثم استيراد بالدولار، ثم ضغط على سوق الصرف. ولا يكفي رفع سعر الدولار لكسرها؛ لأن المصانع والمزارع تحتاج إلى كهرباء مستقرة وتمويل ونقل وبيئة أعمال مناسبة. كما أن ارتفاع الدولار يزيد كلفة الآلات والمواد الأولية المستوردة، مما قد يحد من استفادة المنتج المحلي من انخفاض قيمة الدينار.
ضعف الجهاز المصرفي
السبب الرابع هو عدم استيعاب النظام المصرفي لجميع الاحتياجات المشروعة للعملة الأجنبية بسهولة وكفاءة؛ إذ إن تعقّد الإجراءات وضعف الثقة بالمصارف وانتشار التعامل النقدي يدفع بعض المتعاملين إلى السوق الموازية. كذلك تؤثر متطلبات الامتثال والعلاقات مع المصارف المراسلة في قدرة المؤسسات على تنفيذ التحويلات.
وقد أشار صندوق النقد إلى أن تحسن تمويل التجارة عبر المصارف المراسلة ساعد على تقليص الفجوة بين السعرين الرسمي والموازي، مع الحاجة إلى تسهيل الوصول إلى العملة الأجنبية وتحسين الرقابة الجمركية.
لذلك قد يكون ارتفاع السعر الموازي ناتجًا عن صعوبة الوصول إلى الدولار الرسمي، وليس دليلًا كافيًا بمفرده على نقص الاحتياطيات.
ضعف الحوكمة واستمرار المعاملات غير المنظمة
تزيد التجارة غير المسجلة والتهرب الجمركي وضعف الرقابة من صعوبة تقدير الطلب الحقيقي على الدولار وتنظيمه. وإذا اتسعت الفجوة بين السعرين، تنشأ حوافز للاستفادة من فرق السعر، فتزداد المضاربة ومحاولات تحويل الدولار المدعوم عن أغراضه.
كما أن ضعف التحصيل الضريبي وكفاءة الإنفاق يبقي الموازنة معتمدة على النفط، ويحد من البدائل المتاحة عند حدوث الأزمات، مما يجعل تعديل سعر الصرف أكثر جاذبية بوصفه إجراءً سريع الأثر المالي.
اختلال العلاقة بين السياسة المالية والنقدية
أخيرًا، تتكرر الضغوط حين تتحمل السياسة النقدية نتائج توسع مالي لا تسنده موارد مستدامة؛ إذ إن الحكومة تحتاج إلى تمويل الإنفاق، بينما يسعى البنك المركزي إلى استقرار الأسعار والعملة والمدفوعات الخارجية، والتنسيق بينهما ضروري، لكن استخدام سعر الصرف مرارًا لمعالجة عجز الموازنة قد يضعف الثقة ويشجع الادخار بالدولار، فيزيد الطلب عليه.
وعليه، فإن استقرار الدينار يرتبط بقدرة العراق على تنويع مصادر الدولار، وضبط نمو الالتزامات الحكومية، وتطوير الإنتاج والمصارف والحوكمة.
* مركز الفرات للتنمية والدراسات الإستراتيجية/2004-Ⓒ2026
www.fcdrs.com
.....................................
مصادر تم الاعتماد عليها
[i] - وزارة المالية، تقارير الموازنة المفتوحة، متاح على الرابط أدناه:
https://www.mof.gov.iq/In-Year-Reports-2026?utm_source=chatgpt.com
[ii] - قانون الموازنة العامة لسنة 2010، ص1-2. جداول أ+ب لموازنة 2024، متاحان على موقع وزارة المالية.


اضف تعليق