يستنزف الاستهلاك المفرط الدخل والمدخرات، ويراكم الديون، ويزيد الضغوط النفسية والخلافات الأسرية، مدفوعًا بالمظاهر والمقارنة والشراء العاطفي وسهولة التقسيط. ويتحقق الاستهلاك المتوازن باعتماد معايير القدرة المالية وأولوية الحاجة والمنفعة والكلفة والجودة وتوقيت الشراء، وتنظيم الميزانية ومراجعة المصروفات وبناء احتياطي للطوارئ، مع مراعاة أثر غلاء الضروريات ومحدودية الدخل، وتعزيز الاتفاق...
تتسع احتياجات الإنسان مع تغير ظروف الحياة، لكن الرغبات قد تتوسع بسرعة تتجاوز نمو الدخل والقدرة على الوفاء بالالتزامات. وبين متطلبات المعيشة وضغوط المظاهر وسهولة الشراء، يجد كثير من الأفراد أنفسهم أمام مصروفات متراكمة ومدخرات متناقصة. ويصبح تنظيم الاستهلاك ضرورة لحماية استقرار الأسرة، من خلال معايير تساعد على توجيه المال إلى ما يحقق منفعة حقيقية، ويحفظ التوازن بين الحاضر والمستقبل.
حين يفقد الإنفاق توازنه
يمثل الاستهلاك جزءًا أساسيًا من الحياة اليومية، فمن خلاله يحصل الإنسان على الغذاء والمسكن والعلاج والتعليم والنقل وسائر الخدمات التي يحتاج إليها. غير أن الإنفاق يفقد توازنه عندما تتوسع الالتزامات دون تقدير كافٍ للقدرة على تحملها، أو حين تستحوذ المشتريات الأقل أهمية على الموارد المخصصة لحاجات أكثر إلحاحًا، أو تصبح الاستدانة وسيلة متكررة لتغطية نمط معيشة يصعب الاستمرار فيه.
وتظهر خطورة هذا الاختلال في أن بعض آثاره تتأخر عن لحظة الشراء. فقد تبدو قيمة المشتريات مقبولة عند النظر إلى كل واحدة منفردة، بينما يكشف مجموعها في نهاية الشهر عن فجوة واسعة بين الدخل والمصروفات. وقد يكون القسط الشهري محدودًا، لكن تراكم أقساط الأجهزة والأثاث والسيارة وغيرها يحول أجزاء متزايدة من الدخل إلى التزامات سابقة، ويترك مساحة ضيقة لتلبية الاحتياجات الجديدة.
وتشير الدراسة الوطنية للقدرة المالية التي يعرضها أحد تقارير منصة «إنفستوبيديا»، وجُمعت بياناتها في الولايات المتحدة عام 2024 ونُشرت نتائجها عام 2025، إلى أن 26% من المشاركين أفادوا بأنهم ينفقون أكثر مما يكسبون. وتوضح هذه النتيجة حجم الضغط على الموازنات الأسرية في المجتمع الذي شملته الدراسة، لكنها لا تعني أن جميع حالات تجاوز الدخل ناتجة عن الإسراف؛ فارتفاع تكاليف السكن والغذاء والعلاج قد يدفع الأسرة إلى العجز حتى عندما تكون مشترياتها ضرورية.
ولهذا يتطلب تناول الاستهلاك المفرط التمييز بين عجز تفرضه محدودية الموارد وغلاء المعيشة، واختلال يرتبط بسلوك إنفاق يمكن تعديله. وقد يجتمع العاملان داخل الأسرة الواحدة، فتواجه ارتفاعًا حقيقيًا في النفقات الأساسية، وتتحمل في الوقت نفسه مصروفات قابلة للتقليل أو التأجيل. وتبدأ المعالجة الدقيقة من معرفة حصة كل عامل، حتى تتجه الجهود إلى موضع المشكلة الفعلي.
من الحاجة إلى اعتياد الشراء
تبدأ بعض أنماط الاستهلاك المفرط بقرارات صغيرة لا تلفت الانتباه، مثل طلب طعام إضافي دون حاجة، أو شراء ملابس مشابهة لما هو موجود، أو الاشتراك في خدمة قليلة الاستخدام. ومع التكرار تتحول هذه القرارات إلى مصروف ثابت تقريبًا، رغم أنها لم تدخل أصلًا ضمن خطة واضحة للإنفاق.
وتتسع المشكلة عندما يصبح الشراء نشاطًا قائمًا بذاته. يدخل الفرد إلى المتجر أو تطبيق التسوق من دون حاجة محددة، ثم تتشكل الرغبة أثناء التصفح، وتأتي المبررات بعد ذلك. وقد يشتري سلعة بسبب انخفاض سعرها، أو خشية انتهاء العرض، أو لأنها تبدو مناسبة لاستخدام محتمل في المستقبل، بينما تبقى منفعتها الفعلية محدودة.
كما يؤدي ارتفاع الدخل أحيانًا إلى توسع تلقائي في مستوى المعيشة، فتتحول الزيادة إلى مسكن أعلى كلفة، ومناسبات أكثر إنفاقًا، ومقتنيات أغلى، دون تحسن مماثل في الادخار أو تخفيف الديون. وبمرور الوقت تصبح المصروفات الجديدة معتادة، ويشعر صاحبها بأنها ضرورية للمحافظة على حياته اليومية، رغم أنه كان يعيش قبلها بموارد أقل.
وتكمن أهمية مراجعة هذه العادات في أنها تكشف الفرق بين ارتفاع مستوى الانتفاع وارتفاع حجم الإنفاق. فقد ينفق الإنسان أكثر دون أن يحصل على راحة أو جودة أفضل بصورة متناسبة، خصوصًا عندما تتجه الزيادة إلى تكرار المقتنيات أو شراء ما لا يستخدمه أو تحمل كلفة اجتماعية لإرضاء الآخرين.
الدوافع النفسية والاجتماعية للاستهلاك المفرط
يرتبط الإنفاق بالحسابات المالية، لكنه يتأثر أيضًا بالحالة النفسية وصورة الإنسان عن نفسه وعلاقته بمحيطه. فقد يلجأ شخص إلى الشراء بعد يوم مرهق، أو عند الشعور بالملل أو الحزن، بحثًا عن تغير سريع في المزاج. ويمنحه اقتناء السلعة شعورًا مؤقتًا بالرضا، ثم يضعف هذا الأثر، فتعود الرغبة في تجربة جديدة.
ويزداد هذا النمط تعقيدًا عندما يعقبه الندم أو القلق بسبب المصروفات. فالشراء الذي استُخدم لتخفيف الضيق يصبح سببًا لضيق إضافي، وقد يحاول الفرد التعامل مع هذا الشعور بالأسلوب نفسه. ومع تكرار الحلقة يصبح تنظيم الإنفاق بحاجة إلى فهم الموقف الذي يسبق الشراء، والمشاعر التي ترافقه، والنتيجة التي تليه.
وقد تسهم خبرات الحرمان السابقة في تشكيل العلاقة مع المال. فمن عاش نقصًا طويلًا قد يشعر بحاجة إلى التعويض المستمر عندما تتحسن موارده، فيبالغ في شراء ما افتقده، أو يجد صعوبة في رفض طلبات الأسرة. ويحتاج تجاوز هذا النمط إلى إدراك أن الأمان المالي يتطلب حماية الموارد أيضًا، وأن التعويض المتكرر قد يعيد إنتاج القلق الذي يسعى صاحبه إلى الابتعاد عنه.
وتؤدي المقارنة الاجتماعية دورًا آخر، خصوصًا عندما تُقاس المكانة بنوع السيارة أو الهاتف أو الأثاث أو حجم الإنفاق في المناسبات. فقد يشعر الفرد بأنه مطالب بمجاراة مستوى لا يناسب دخله، ويتعامل مع التراجع عن بعض المصروفات بوصفه تراجعًا في صورته أمام الآخرين. وهكذا تصبح قراراته المالية مرتبطة بتوقعات محيطه أكثر من ارتباطها بأولوياته.
وتضاعف الإعلانات والتسويق الرقمي من فرص التعرض لهذه الضغوط. فالعروض المتتابعة وسهولة الوصول إلى المتاجر تختصر المسافة بين الرغبة والدفع، بينما يشجع التركيز على قيمة القسط على تأجيل النظر إلى الثمن الكامل. ويصبح من الضروري أن يستعيد المستهلك مساحة للتفكير، تسمح له بتقدير حاجته قبل الاستجابة للمحفزات المحيطة به.
استنزاف الدخل وتقييد المستقبل
يظهر الأثر المالي المباشر للاستهلاك المفرط في تناقص المبلغ المتبقي بعد المصروفات، ثم في اللجوء إلى المدخرات أو الاقتراض لتغطية الفجوة. وإذا تكرر ذلك، تتحول المدخرات من احتياطي للمستقبل إلى مورد لتمويل الحياة الاعتيادية، بينما تتراكم التزامات تقلل القدرة على تصحيح المسار.
وتحمل الاستدانة من أجل الاستهلاك مخاطرة خاصة عندما تمول سلعًا سريعة التراجع في القيمة أو قصيرة الاستخدام. فقد تنتهي منفعة المشتريات أو تقل أهميتها قبل انتهاء سدادها، ويجد الفرد نفسه يدفع ثمن حاجات سابقة، في الوقت الذي يحتاج فيه إلى تمويل احتياجات حاضرة. وتزداد الأعباء عندما تضاف فوائد التمويل أو رسوم التأخير أو غيرها من الكلف.
وللتوضيح، قد تخصص أسرة جزءًا من دخلها لقسط جهاز، ثم تضيف قسطًا آخر للأثاث وثالثًا لمشتريات موسمية. يبدو كل قرار محتملًا في وقت اتخاذه، لكن مجموع الأقساط مع الإيجار والغذاء والنقل يستهلك معظم الدخل. وعندما تظهر حاجة طبية أو تتعطل وسيلة النقل، تصبح الأسرة أمام عجز لم ينشأ عن الطارئ وحده، وإنما عن غياب المساحة المالية التي تسمح باستيعابه.
ويؤثر هذا الوضع في حرية الاختيار مستقبلًا. فقد يضطر شخص إلى الاستمرار في عمل مرهق أو قبول ساعات إضافية لتغطية التزاماته، أو يؤجل تدريبًا يطور مهاراته، أو يتراجع عن مشروع مفيد بسبب انشغال موارده بالسداد. وبهذا يمتد ثمن المشتريات إلى الوقت والجهد والفرص التي كان يمكن استخدامها بصورة أفضل.
كما تتراجع قدرة الأسرة على تحمل انخفاض مؤقت في الدخل. فكلما ارتفعت المصروفات الثابتة، أصبح تعديل الإنفاق أكثر صعوبة، لأن الالتزامات التعاقدية لا تنخفض بالسرعة نفسها التي قد ينخفض بها الدخل. ومن هنا تبرز أهمية تقييم أثر كل التزام جديد في المرونة المالية، إلى جانب تقييم القدرة الحالية على دفعه.
القلق والخلافات وكلفة الهدر
يمكن أن ينتقل الاختلال المالي إلى تفاصيل الحياة الأسرية، فيظهر في توتر عند اقتراب الاستحقاقات، أو خلاف حول استخدام المال، أو شعور أحد الأطراف بأنه يتحمل نتائج قرارات لم يشارك فيها. ويزداد الضرر عندما تُخفى المشتريات أو الديون، لأن اكتشافها لاحقًا يمس الثقة إلى جانب أثره في الميزانية.
وقد يتجنب بعض الأشخاص مراجعة حساباتهم بسبب الخوف مما سيجدونه، فتتأخر معالجة المشكلة وتتراكم الالتزامات. كما قد يدفع الشعور بالخجل إلى إخفاء الضائقة عن الأسرة حتى تصبح أكثر حدة. وتساعد المصارحة المبكرة على توزيع المسؤولية وفهم الوضع، بشرط أن تقوم على وصف الأرقام والاحتياجات والخيارات المتاحة، بعيدًا عن الإهانة وتبادل الاتهامات.
ويتأثر الأبناء كذلك بما يشاهدونه من أنماط الإنفاق. فعندما ترتبط المكافأة والحب والمكانة بالشراء المستمر، يتكون لديهم تصور يجعل الحصول على الأشياء استجابة تلقائية لكل رغبة. أما مشاركتهم، بحسب أعمارهم، في فهم الأولويات والانتظار والمحافظة على المقتنيات، فتمنحهم خبرة عملية في تقدير الموارد.
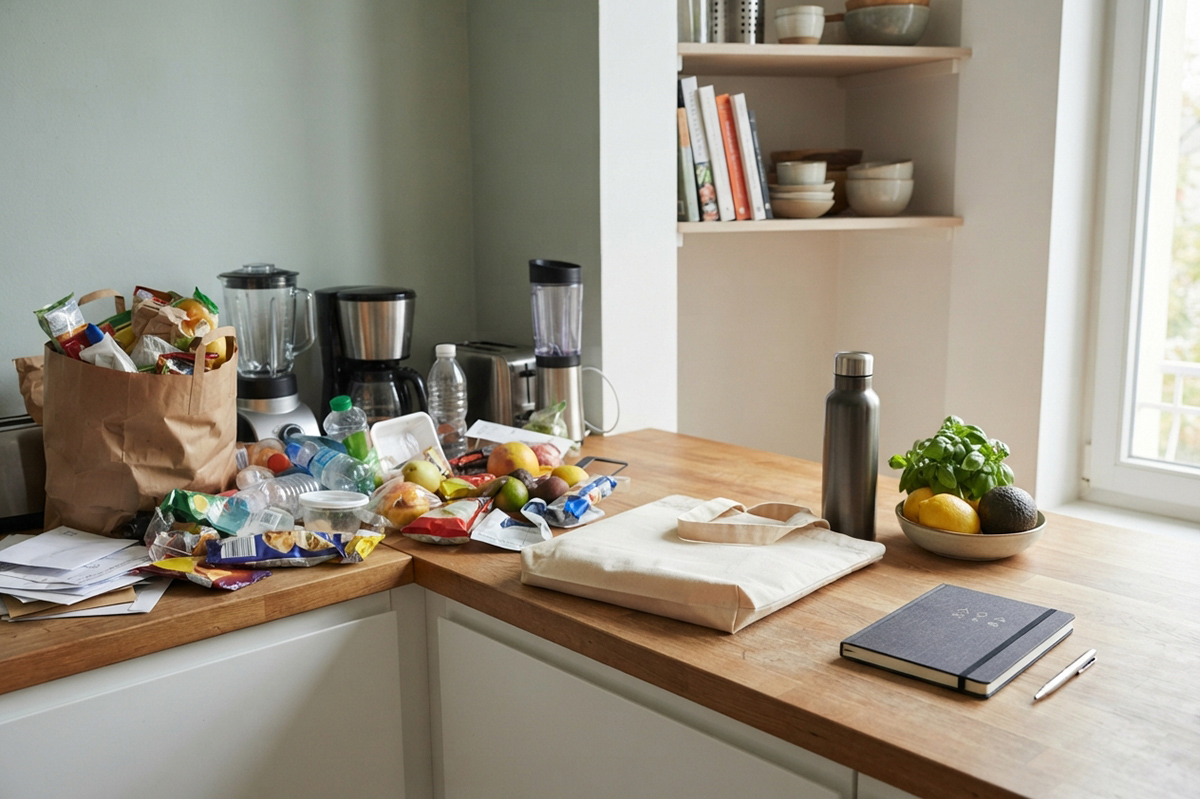
وتتجاوز كلفة الإفراط حدود المال عندما تتحول السلع غير المستخدمة إلى هدر، ويُشترى الطعام بكميات تتجاوز الاستهلاك، وتُستبدل المقتنيات الصالحة سريعًا. ويضيف ذلك أعباء على الموارد والبيئة، فضلًا عن الوقت والمساحة اللازمين للتخزين والتخلص من الفائض. ولهذا يشمل التوازن حسن الانتفاع بما تم شراؤه والمحافظة عليه، إلى جانب ضبط المشتريات الجديدة.
معايير واضحة للإنفاق المتوازن
يحتاج الانتقال إلى الاستهلاك المتوازن إلى قواعد يمكن الرجوع إليها عند اتخاذ القرار. وتزداد فائدة هذه القواعد عندما تكون واضحة ومرنة، وتراعي اختلاف الدخول وأحجام الأسر وطبيعة الالتزامات. ويمكن تنظيمها في سبعة معايير مترابطة.
1. القدرة المالية الفعلية
تُقاس القدرة على الشراء بما يتبقى من الدخل بعد الالتزامات الأساسية والمتوقعة، مع مراعاة استقرار هذا الدخل. فوجود مبلغ في الحساب عند بداية الشهر لا يعني أنه متاح كله للإنفاق، لأن جزءًا منه مخصص لإيجار أو فواتير أو حاجات ستظهر لاحقًا.
ويقتضي هذا المعيار احتساب المصروفات التي لا تتكرر شهريًا، مثل الرسوم الدراسية والصيانة والمناسبات المعروفة. كما يتطلب الحذر من بناء التزام طويل على دخل إضافي مؤقت أو مكافأة غير مضمونة. وكلما كان الدخل متقلبًا، ازدادت أهمية ترك هامش يسمح بالتعامل مع الأشهر الأقل إيرادًا.
2. أولوية الحاجة
تختلف أهمية المصروفات بحسب أثرها في حياة الأسرة. فالغذاء الملائم والسكن والصحة والتعليم ومتطلبات العمل تستحق تقديمها على المشتريات التي يمكن تأجيلها دون ضرر معتبر. ويعني ترتيب الأولويات حماية هذه الجوانب أولًا، ثم توزيع المتاح على بقية الأغراض.
وتتغير الأولويات مع الظروف؛ فقد تصبح صيانة وسيلة النقل ضرورية لمن يعتمد عليها في عمله، أو يتقدم الإنفاق الصحي عند ظهور مرض. ولهذا تحتاج الأسرة إلى مراجعة ترتيبها دوريًا، بدل التعامل مع توزيع قديم للمصروفات وكأنه صالح لكل مرحلة.
3. المنفعة الفعلية
تُقدَّر منفعة السلعة بمقدار استخدامها وما تضيفه إلى الحياة اليومية. ويشمل ذلك النظر إلى وجود بديل مناسب في المنزل، وعدد مرات الاستخدام المتوقعة، والفرق العملي بين المنتج الحالي والجديد. فالسلعة التي تبقى مخزنة تحمل كلفة حتى لو كان سعرها منخفضًا.
ويساعد هذا المعيار على مراجعة المشتريات المتشابهة والاشتراكات المتعددة. فقد يكون تقليل عدد الخدمات والمقتنيات وتحسين الانتفاع بالموجود أكثر جدوى من الاستمرار في الإضافة. كما يسمح بتوجيه موارد أكبر إلى احتياجات ذات أثر واضح في الصحة أو التعلم أو العمل.
4. الكلفة الكلية
يمثل السعر الأولي جزءًا من كلفة بعض المشتريات. فالسيارة تتطلب وقودًا وصيانة، والجهاز قد يحتاج إلى مستلزمات دورية، والاشتراك قد يتجدد تلقائيًا، والشراء بالتقسيط قد يتضمن كلفًا إضافية. وتحتاج المقارنة الدقيقة إلى جمع هذه العناصر خلال مدة الاستخدام.
ويشمل حساب الكلفة أيضًا أثر السلعة في المصروفات الأخرى. فقد يؤدي الانتقال إلى مسكن أبعد إلى زيادة نفقات النقل والوقت المستغرق فيه، حتى إذا بدا إيجاره مناسبًا. وتسمح هذه النظرة باختيار يستند إلى العبء الحقيقي للقرار على حياة الأسرة.
5. الجودة والعمر المتوقع
تتطلب الموازنة بين السعر والجودة النظر إلى المتانة وقابلية الإصلاح وتوافر قطع الغيار والضمان. فقد يكون شراء منتج أقل ثمنًا مرارًا أعلى كلفة من شراء منتج مناسب يعيش مدة أطول، بينما قد تدفع العلامة التجارية المعروفة ثمنًا إضافيًا دون منفعة يحتاج إليها المستخدم.
ويتحقق التوازن باختيار مستوى جودة يناسب الغرض وكثافة الاستخدام. فالأداة المستخدمة يوميًا تستحق تقديرًا مختلفًا عن أداة نادرة الاستخدام، كما أن صيانة الموجود وإصلاحه قد تكون أكثر جدوى من استبداله.
6. توقيت الشراء
قد تكون الحاجة حقيقية، لكن توقيتها غير مناسب للوضع المالي. ويساعد تأجيل المشتريات القابلة للانتظار على تجميع قيمتها، ومقارنة البدائل، وتجنب إضافة التزام أثناء فترة ضغط. كما تمنح المهلة فرصة لتمييز الرغبة المستقرة من الاندفاع العابر.
ويمكن اعتماد فترة انتظار للمشتريات غير الضرورية، تتناسب مع قيمتها وظروف الأسرة. أما العرض التجاري فيُقيَّم ضمن الحاجة والقدرة والتوقيت؛ فانخفاض السعر لا يوفر مالًا عندما يدفع إلى شراء شيء لم تكن هناك حاجة إليه.
7. أثر القرار في المستقبل
يُراجع القرار الاستهلاكي من خلال أثره في الأشهر والسنوات التالية، خصوصًا إذا أنشأ قسطًا أو اشتراكًا مستمرًا. ويشمل ذلك قدرة الأسرة على المحافظة على احتياطيها، وتمويل تعليمها وعلاجها، والتعامل مع انخفاض محتمل في الدخل.
ويمنع هذا المعيار استهلاك الموارد المستقبلية بصورة متكررة من أجل رغبات آنية. كما يجعل الادخار والمصروفات المقبلة جزءًا من الحساب الحالي، بدل انتظار ما قد يتبقى بعد انتهاء جميع المشتريات.
تحويل المعايير إلى عادات يومية
تبدأ الخطوة العملية بتسجيل المصروفات خلال شهر، مع إدراج المشتريات الصغيرة ورسوم التوصيل والاشتراكات والمبالغ النقدية التي يسهل نسيانها. والغاية تكوين صورة دقيقة، لأن التقدير من الذاكرة قد يقلل حجم بعض الفئات ويخفي تكرارها.
بعد ذلك تُجمع الالتزامات في قائمة واحدة توضح قيمتها ومواعيدها ومدة استمرارها، ثم توزع المصروفات إلى أساسية وقابلة للتعديل وقابلة للتأجيل. ويساعد هذا التصنيف على اختيار تغييرات محددة، مثل تقليل طلبات الطعام أو إلغاء خدمة غير مستخدمة أو تأجيل استبدال جهاز صالح.
وتُبنى الميزانية على دخل يمكن الاعتماد عليه، وتوقيت وصوله، ومواعيد الدفع. فقد تواجه الأسرة ضائقة مؤقتة بسبب تجمع الاستحقاقات قبل موعد الراتب، رغم كفاية مجموع الدخل على امتداد الشهر. ولهذا يفيد تنظيم المواعيد أو توزيع المبالغ مسبقًا في تخفيف الضغط وتجنب التأخر.
ومن المفيد وضع قائمة قبل التسوق ومراجعة الموجود في المنزل، وتحديد مبلغ تقريبي لكل فئة، وإزالة التنبيهات التسويقية التي تدفع إلى التصفح المتكرر. كما يمكن فصل الأموال المخصصة للالتزامات عن المبلغ المتاح للمصروف اليومي، بما يجعل حدود الإنفاق أكثر وضوحًا.
وتحتاج الأسرة إلى مساحة واقعية للترفيه والمناسبات ضمن قدرتها، حتى تكون الخطة قابلة للاستمرار. فالميزانية التي تُهمل طبيعة الحياة واحتياجات أفرادها قد يصعب الالتزام بها، بينما تساعد الحدود المتفق عليها على الجمع بين الانتفاع بالحاضر وحماية الموارد.
وتأتي المراجعة الشهرية لتقييم النتائج وتصحيح التقديرات. فإذا تجاوزت فئة معينة المبلغ المخصص لها، تُدرس الأسباب قبل اتخاذ القرار؛ فقد يكون التقدير غير واقعي، أو ظهرت حاجة جديدة، أو استمر سلوك يحتاج إلى تغيير. وبذلك تصبح الميزانية أداة تعلم وتنظيم تتطور مع التجربة.
اتفاق أسري يحمي الأولويات
تزداد فرص نجاح التنظيم عندما يفهم أفراد الأسرة وضعها المالي وأهدافها المشتركة. ويمكن الاتفاق على نفقات أساسية محمية، وسقف للمشتريات التي تستلزم التشاور، ومبلغ متاح لكل طرف ضمن الإمكانات، بما يقلل المفاجآت والخلافات.
وتساعد جلسة دورية هادئة على متابعة الالتزامات والتخطيط للمصروفات المقبلة. ويُفضَّل أن تتناول وقائع محددة، مثل زيادة فاتورة أو اقتراب رسوم دراسية أو انتهاء قسط، ثم تحدد التعديل المطلوب. ويمنح هذا الأسلوب الأسرة قدرة على الاستعداد بدل التعامل مع كل مصروف بوصفه أزمة منفصلة.
ويشمل الاتفاق أيضًا المناسبات الاجتماعية، خصوصًا عندما تفرض الأعراف نفقات مرتفعة. فالتخطيط المبكر وتحديد مبلغ مناسب يخففان ضغط القرار اللحظي، ويساعدان على المحافظة على العلاقات ضمن حدود القدرة، دون تحميل الأسرة التزامات يصعب الوفاء بها.
احتياطي للطوارئ ومعالجة للديون
يمثل احتياطي الطوارئ وسيلة لحماية التوازن عند ظهور نفقة مفاجئة أو انخفاض في الدخل. ويختلف حجمه المناسب باختلاف عدد المعالين واستقرار العمل والالتزامات المتاحة للتقليل، ويمكن البدء بمبالغ صغيرة منتظمة إذا كانت الموارد محدودة.
ويُفضَّل فصل هذا الاحتياطي عن المصروف اليومي، مع تحديد أغراض استخدامه. أما النفقات المعروفة مسبقًا، مثل بدء الدراسة أو الصيانة الدورية، فتحتاج إلى تخصيص مستقل يجمع تدريجيًا، حتى يبقى احتياطي الطوارئ مخصصًا لما يصعب توقعه.
وبالتوازي، تُراجع الديون بحسب كلفتها وشروطها ومواعيدها وعواقب التأخر فيها، وتوضع خطة واقعية للسداد مع الحد من الالتزامات الجديدة. وإذا تعذر الوفاء، تساعد المبادرة إلى التواصل وطلب إرشاد مناسب على فهم الخيارات، بدل ترك المشكلة تتفاقم بالتأجيل.
وقد تستدعي بعض الحالات مساعدة تتجاوز الحسابات، خصوصًا عند تكرر فقدان السيطرة على الشراء أو إخفاء الديون أو استخدام الإنفاق بصورة مستمرة لتخفيف الضيق. ويجمع الدعم المناسب بين معالجة الالتزامات وفهم الدوافع السلوكية، مع الاستعانة بمتخصص مؤهل بحسب طبيعة المشكلة.
توازن يراعي ضغوط المعيشة
تظل قدرة التنظيم مرتبطة بحجم الموارد المتاحة. فعندما يستغرق السكن والغذاء والعلاج معظم الدخل، تضيق مساحة التخفيض، وتحتاج المعالجة إلى تحسين الإيرادات أو الوصول إلى المساندة المستحقة وتخفيف الأعباء الأساسية. ويمنع إدراك ذلك تحميل الأسر مسؤولية ظروف تتجاوز سيطرتها.
ومع ذلك، تبقى معرفة تفاصيل الإنفاق مفيدة حتى في الظروف الصعبة، لأنها تساعد على حماية الأولويات وكشف المصروفات القابلة للتعديل. ويختلف مقدار الوفر من أسرة إلى أخرى، لكن وضوح الصورة يمنح قرارًا أدق، ويقلل احتمال الدخول في التزامات إضافية دون تقدير نتائجها.
كما تسهم حماية المستهلك ووضوح شروط التمويل والإعلان وتوفير الخدمات الأساسية في دعم الاستهلاك المتوازن. فقرارات الفرد تتحسن عندما تتوافر معلومات واضحة وبدائل مناسبة، وتصبح قدرته على ضبط موارده أكبر حين تقل الكلف المفروضة عليه بسبب ضعف الخدمات أو غموض العقود.
استنتاجات
1. يقوم الاستهلاك المتوازن على علاقة سليمة بين الدخل والحاجات والالتزامات. ويُقاس نجاحه بقدرة الأسرة على الانتفاع بمواردها والمحافظة على استقرارها، مع تجنب العجز المتكرر الذي يمكن الحد منه.
2. يساعد فهم دوافع الشراء على معالجة الإفراط من جذوره. فالمقارنة الاجتماعية والإنفاق العاطفي واعتياد المشتريات تحتاج إلى مراجعة واعية، إلى جانب ضبط الأرقام.
3. توفر معايير القدرة والأولوية والمنفعة والكلفة والجودة والتوقيت أساسًا عمليًا للقرار. وتزداد فائدتها عندما تُطبق قبل الالتزام بالدفع، خصوصًا في المشتريات الكبيرة والمتكررة.
4. يمنح التسجيل والاتفاق الأسري والمراجعة الدورية التنظيمَ فرصة للاستمرار. وتسمح المرونة بتعديل الخطة بحسب تغير الظروف، مع حماية الاحتياجات الأساسية والأهداف المقبلة.
5. يحفظ الادخار التدريجي وتخفيف الديون مساحة للمستقبل. وتحتاج الأسر التي يستنزف غلاء الضروريات دخلها إلى تحسين مواردها وتخفيف أعبائها، بالتوازي مع حسن إدارة الإنفاق.
ويبدأ الانتقال من الاستهلاك المفرط إلى الاستهلاك المتوازن حين تصبح للمشتريات معايير واضحة، وللمال وجهة تتوافق مع حاجات الإنسان وأولوياته. وعندها تستعيد الأسرة قدرًا أكبر من السيطرة على مواردها، وتصبح قراراتها اليومية أكثر قدرة على توفير المنفعة والطمأنينة والاستعداد للمستقبل.


اضف تعليق