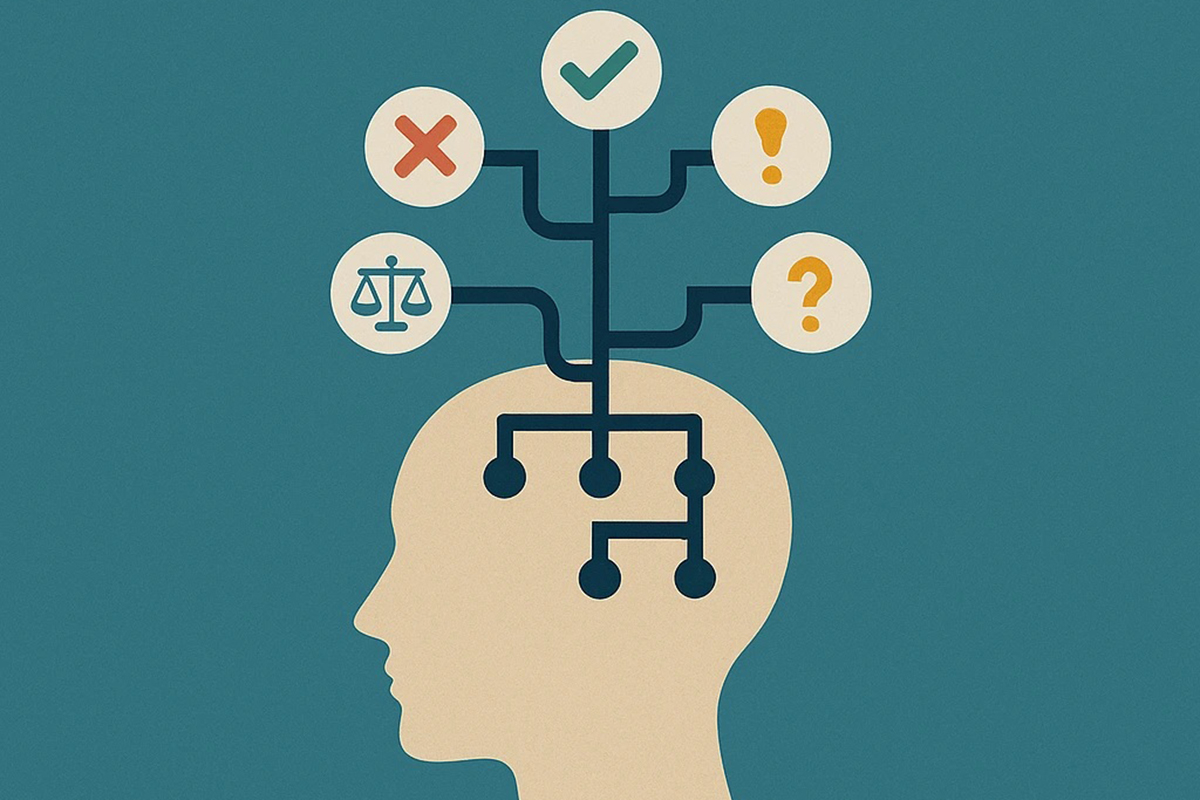
هل أتخذ قراراتي وفق ما يخدم مصلحتي، أم وفق ما تفرضه حالتي النفسية في لحظة الاختيار؟ يمتد هذا السؤال إلى قرارات العمل والزواج والإنفاق والاستثمار والعلاقات الاجتماعية. فقد أندفع بدافع الحماسة، أو أتراجع تحت ضغط الخوف، أو أتمسك برأي سابق لأن الاعتراف بخطئه يجرح صورتي عن نفسي...
في أحد أسواق العراق، يقف رجل أمام تاجر يعرض عليه سيارة مستعملة، وقد أمضى أسابيع في البحث عنها. تبدو السيارة مناسبة لاحتياجات عائلته، لكن البائع يخبره أن زبونًا آخر يستعد لشرائها، وأن السعر الحالي قد لا يتكرر. يبدأ الرجل بحساب مدخراته، ويتخيل ما ستوفره السيارة له من راحة، ثم يستحضر ارتفاع الأسعار الذي شاهده مؤخرًا. يتزايد خوفه من ضياع الفرصة، فيوافق على الشراء قبل فحص السيارة لدى مختص. وبعد أيام، يكتشف أعطالًا كان يمكن كشفها بسهولة لو منح نفسه وقتًا إضافيًا.
لم تنقص الرجل القدرة على التفكير، وإنما تداخلت حاجته إلى السيارة مع خوفه من فوات الفرصة، فاستعجل الاختيار. ولو عاد إلى الموقف في حالة أكثر هدوءًا، ربما قارن الأسعار، وفحص السيارة، وحسب تكاليف إصلاحها. لم يتغير الواقع بالضرورة، وإنما تغيرت طريقة قراءته. ومن هذه التجربة اليومية يبرز سؤال جوهري: هل أتخذ قراراتي وفق ما يخدم مصلحتي، أم وفق ما تفرضه حالتي النفسية في لحظة الاختيار؟
يمتد هذا السؤال إلى قرارات العمل والزواج والإنفاق والاستثمار والعلاقات الاجتماعية. فقد أندفع بدافع الحماسة، أو أتراجع تحت ضغط الخوف، أو أتمسك برأي سابق لأن الاعتراف بخطئه يجرح صورتي عن نفسي. وقد أظن أنني أتصرف وفق حسابات موضوعية، بينما تؤثر في حكمي رغبة في إثبات الذات أو التخلص من التردد أو تجنب خسارة أتخيلها أكبر مما هي عليه.
تتأثر قراراتي بالمعلومات المتاحة وخبرتي السابقة ومزاجي وقدرتي على التركيز. فإذا كنت قلقًا، فقد أمنح المخاطر وزنًا أكبر وأهمل المنافع المحتملة، وإذا كنت شديد الحماسة، فقد أركز على الأرباح وأتعامل مع التكاليف بوصفها تفاصيل ثانوية. لذلك لا تكفي المعلومات وحدها لضمان الاختيار السليم؛ إذ تتوقف النتيجة أيضًا على قدرتي على فحصها وموازنتها بعيدًا عن ضغط الانفعال.
تتضح هذه المشكلة لدى شاب عراقي يقترض مبلغًا لافتتاح مطعم أو محل للهواتف بعدما شاهد نجاح مشروع مشابه في منطقته. قد تمنحه تجربة صاحب المشروع شعورًا بأن النجاح قريب، فيما يدفعه الخوف من البطالة إلى اتخاذ القرار سريعًا. لكنه قد يغفل حساب الإيجار وأجور العاملين وتكاليف التجهيز والمنافسة والمدة اللازمة لتحقيق الأرباح. وتتحول الرغبة المشروعة في الاستقلال المالي إلى مخاطرة غير محسوبة عندما أخلط بين حاجتي إلى تغيير واقعي وبين صلاحية المشروع الذي اخترته.
في مثل هذه الحالة، لا يعني التفكير المتزن التخلي عن الطموح، وإنما إخضاعه لاختبار واقعي: كم أحتاج إلى رأس المال؟ وما مقدار الخسارة التي أستطيع تحملها؟ وهل درست السوق، أم اكتفيت بتجربة ناجحة سمعت عنها؟ إن الإجابة عن هذه الأسئلة تجعل القرار أقرب إلى التخطيط، وأبعد عن الاندفاع الذي تمنحه الحماسة المؤقتة.
وقد يستمر تأثير الحالة النفسية حتى بعد اتخاذ القرار. فعندما أنفق مبلغًا كبيرًا على حفل زفاف يتجاوز قدرتي المالية، تحت ضغط المقارنة مع الأقارب والخوف من كلام الناس، قد أواصل الإنفاق رغم ظهور العجز؛ لأنني حجزت القاعة ودفعت العربون وأعلنت تفاصيل المناسبة. يصبح التراجع عندئذ صعبًا، لا بسبب التكاليف وحدها، وإنما بسبب رغبتي في تبرير ما أنفقته والمحافظة على صورتي الاجتماعية.
يرتبط هذا السلوك بما يعرف بالتنافر المعرفي وتبرير الاختيارات؛ إذ يميل الإنسان أحيانًا إلى البحث عن أسباب تؤكد صحة قراره بعد اتخاذه، بدل مراجعة الأدلة التي تكشف عيوبه. وقد يظهر ذلك أيضًا عندما يدافع موظف عن خطة ثبت ضعفها، أو يتمسك شخص بشراء مكلف لمجرد أنه دفع ثمنه. وكلما ربطت قيمة نفسي بصحة اختياراتي، أصبحت مراجعتها أصعب.
ولا يقتصر الأمر على الإنفاق أو العمل؛ فقد يدفعني الخوف من المستقبل إلى شراء مواد غذائية أو أجهزة منزلية لا أحتاج إليها فورًا، بعدما أسمع أخبارًا متداولة عن ارتفاع الأسعار في العراق. وقد يكون شراء بعض الاحتياجات مسبقًا قرارًا منطقيًا إذا استند إلى حاجة فعلية وحساب واضح، لكنه يصبح مكلفًا عندما تحركه الشائعات أو توقعات غير مؤكدة. وهنا أحتاج إلى التمييز بين الخطر الذي تؤيده المعلومات والخوف الذي تضخمه الأخبار المتداولة.
وتؤثر التجارب السابقة بدورها في قراراتي. فقد يرفض موظف فرصة عمل جديدة بسبب تجربة مؤلمة مر بها في مؤسسة أخرى، أو يتردد خريج في التقديم إلى تدريب بعدما أخفق في تجربة سابقة. تساعدني الخبرة على اكتشاف المخاطر، لكنها قد تتحول إلى قيد عندما أعمم تجربة واحدة على مواقف تختلف في ظروفها. والسؤال الذي يستحق أن أطرحه على نفسي هو: هل أرفض الفرصة لأسباب موضوعية، أم لأنني أخشى تكرار ما حدث سابقًا؟
لا أستطيع فصل قراراتي عن مشاعري، كما أن تجاهلها لا يجعلني أكثر عقلانية. ما أحتاج إليه هو فهم أثرها، والتأكد من أن الخوف أو الحماسة لا يحجبان المعلومات المهمة. ويصبح ذلك أكثر ضرورة في القرارات التي تتعلق بالديون أو مستقبل الأسرة أو المسار المهني، حيث قد تمتد نتائج الاختيار لسنوات.
خطوات عملية لتحسين القرار
تحديد المشكلة بدقة: أصوغ القرار الذي أواجهه في سؤال واضح، وأفصل بين المشكلة الأساسية والضغوط المحيطة بها. فإذا كنت أفكر في مشروع، أحدد ما إذا كانت حاجتي إلى الدخل تبرر هذا المشروع تحديدًا، أم أن هناك بدائل أخرى.
تأجيل الاختيار عند اشتداد الانفعال: إذا كنت غاضبًا أو شديد الحماسة أو خائفًا من فوات الفرصة، أمنح نفسي وقتًا للتفكير، خصوصًا عندما يكون القرار مكلفًا أو يصعب التراجع عنه. لا أؤجل كل قرار، وإنما أتجنب الحسم تحت ضغط نفسي قد يشوش تقديري.
التحقق من المعلومات ومقارنة البدائل: أبحث عن مصادر موثوقة، وأحسب التكاليف والمنافع، وأدرس احتمال الخسارة. ولا أكتفي برأي شخص نجح في تجربة مشابهة؛ إذ قد تختلف ظروفه وموارده عن ظروفي.
اختبار الافتراضات: أسأل نفسي: ما الدليل الذي قد يثبت أن تقديري خاطئ؟ وما المعلومات التي لم أبحث عنها؟ يساعدني ذلك على كشف الميل إلى تأييد رأيي وتجاهل ما يخالفه.
استشارة شخص مستقل: أطلب رأيًا من شخص يمتلك خبرة مناسبة ولا ترتبط مصلحته بالقرار. وأحرص على مناقشة الاعتراضات بجدية، بدل البحث عن شخص يؤكد ما أميل إليه مسبقًا.
مراجعة النتائج وتصحيح المسار: أحدد مؤشرات أستطيع من خلالها تقييم قراري بعد مدة مناسبة. فإذا ظهرت معلومات جديدة أو تجاوزت التكاليف حدودًا معقولة، أراجع الخطة بدل الاستمرار لمجرد أنني بدأت بها.
إن القرار الجيد لا يعني ضمان النتيجة، فبعض الظروف تخرج عن السيطرة، وقد تنتهي خطة مدروسة إلى نتيجة غير متوقعة. ما أستطيع التحكم فيه هو جودة المعلومات التي أعتمد عليها، والطريقة التي أوازن بها البدائل، واستعدادي للاعتراف بالخطأ.
كلما فهمت دوافع اختياري، ازدادت قدرتي على تحمل مسؤوليته. وعندما أتعلم التوقف قبل الاندفاع، والتحقق قبل التصديق، والمراجعة قبل الإصرار، يصبح قراري أكثر اتزانًا وارتباطًا بالواقع، وأقل خضوعًا لضغط اللحظة أو الحاجة إلى تبرير ما اخترته سابقًا.


اضف تعليق