يشهد التومان الإيراني تراجعاً حاداً وسط تضخم وضغوط خارجية ومخاوف من تصعيد أوسع، فيما تبرز فرضية ترى أن قبول جزء من إعادة التسعير قد يساعد الاقتصاد على استيعاب صدمات مستقبلية. غير أن ضعف العملة يفرض تكاليف كبيرة، ولا يقدم وحده دليلاً على سياسة مقصودة أو قرار بالمواجهة، ما يجعل...
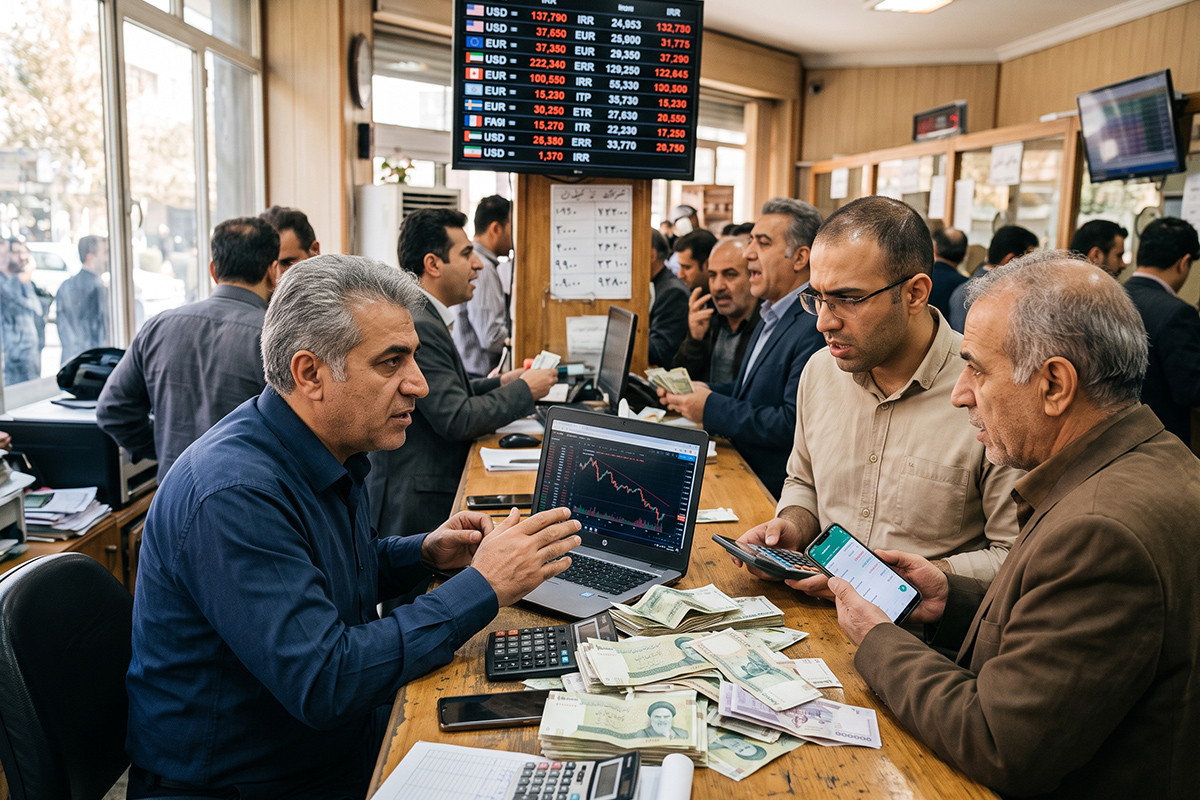
لم يعد تراجع العملة الإيرانية حدثاً استثنائياً في اقتصاد عاش سنوات طويلة تحت ضغط التضخم والعقوبات وتراجع القدرة الشرائية وصعوبة الوصول إلى الأسواق المالية الدولية، لكن الانتقال السريع للدولار إلى مستويات تقارب 260 ألف تومان أعاد المسألة إلى واجهة النقاش من زاوية مختلفة، لأن القضية لم تعد مرتبطة باتجاه العملة نحو الانخفاض بقدر ارتباطها بسرعة الحركة واتساعها خلال مدة محدودة، في وقت تتداخل فيه الضغوط الاقتصادية مع مخاطر سياسية وعسكرية يصعب على الأسواق فصل بعضها عن بعض.
التفسير الأكثر مباشرة لهذا الهبوط لا يحتاج إلى افتراض وجود سياسة خفية وراءه، فالسوق الإيرانية تحمل أساساً مجموعة من العوامل القادرة على الضغط على العملة، بدءاً من التضخم المرتفع وتراجع الثقة بالقوة الشرائية للتومان، مروراً بالعقوبات والقيود المفروضة على التعاملات المالية والتجارية، وصولاً إلى ارتفاع الطلب على الدولار والذهب عندما يشعر الأفراد والشركات بأن المستقبل الاقتصادي أصبح أكثر غموضاً.
ومع ذلك، فإن سرعة التراجع تفتح باباً لقراءة أخرى لا يمكن التعامل معها بوصفها حقيقة مثبتة، لكنها تستحق النقاش باعتبارها فرضية اقتصادية، ومفادها أن السماح بقدر من إعادة تسعير العملة والسلع في الوقت الحاضر قد يكون جزءاً من محاولة تكييف الاقتصاد مع مرحلة أكثر صعوبة، بدلاً من استنزاف الموارد في الدفاع عن مستويات سعرية يصبح الحفاظ عليها أكثر كلفة إذا ازدادت الضغوط الخارجية أو تعرضت البلاد لصدمة جديدة.
عندما تصبح الصدمة الحالية أقل كلفة من الصدمة المؤجلة
تقوم هذه الفرضية على مبدأ معروف في إدارة الأزمات الاقتصادية، وهو أن المحافظة على سعر مصطنع لسلعة أو عملة تحت ضغط شديد قد تؤجل المشكلة من دون أن تلغيها، فيما يؤدي تراكم الاختلالات إلى جعل التصحيح اللاحق أكثر حدة، ولهذا تلجأ بعض الدول في ظروف استثنائية إلى إعادة التسعير أو تقليص الدعم أو السماح بهوامش أوسع لحركة العملة عندما تصبح كلفة تثبيتها مرتفعة.
وفق هذا التصور، يمكن النظر إلى انخفاض التومان من زاوية مختلفة عن مفهوم الانهيار وحده، إذ قد تكون السلطات أمام مفاضلة بين استهلاك المزيد من الموارد للدفاع عن سعر الصرف وبين قبول مستوى أضعف للعملة يعكس الظروف الجديدة، خصوصاً إذا كانت التقديرات الاقتصادية تفترض استمرار العقوبات والقيود التجارية وارتفاع كلفة الحصول على العملات الأجنبية.
لكن قبول هذه الفرضية لا يعني أن الدولة صنعت الأزمة أو أنها تتحكم بجميع تفاصيلها، لأن هناك فارقاً كبيراً بين أن تسمح الحكومة للسوق بالتحرك تحت تأثير الضغوط وبين أن تكون هي التي صنعت تلك الضغوط أساساً، كما أن ضعف العملة قد يتجاوز في مرحلة معينة الحدود التي ترغب السلطات في الوصول إليها، خاصة عندما تتحول التوقعات السلبية إلى طلب متزايد على العملات الأجنبية.
الاقتصاد عندما يستعد للأسوأ
يصبح هذا الاحتمال أكثر إثارة للاهتمام عند وضعه في السياق الإقليمي الأوسع، فإيران لا تتعامل في الوقت الراهن مع متغير اقتصادي منفصل عن السياسة والأمن، وإنما مع بيئة يمكن أن تجمع بين استمرار الضغوط الاقتصادية واحتمالات التصعيد العسكري، وهو ما يفرض على أي دولة واقعة في ظروف مماثلة التفكير في أمن الإمدادات والاحتياطيات والعملات الأجنبية والسلع الأساسية وقدرة الموازنة على تحمل اضطرابات طويلة.
ومن هذه الزاوية تظهر فرضية «استيعاب الصدمة مسبقاً»، التي تفترض أن الاقتصاد قد يُدفع تدريجياً إلى مستويات سعرية أقرب إلى الواقع المتوقع في الظروف الأكثر صعوبة، بحيث لا تحدث إعادة التسعير كاملة في اللحظة التي تصل فيها الأزمة إلى ذروتها.
يمكن تقريب الفكرة من خلال سوق السلع، فإذا توقعت دولة تراجع المعروض من سلعة أساسية خلال الأشهر المقبلة، فإن المحافظة على سعر منخفض جداً قد تدفع الاستهلاك إلى الاستمرار بالمستويات نفسها حتى يبدأ النقص الفعلي، بينما يؤدي رفع السعر أو خفض الدعم إلى تراجع الطلب والمحافظة على جزء من المخزون لفترة أطول. لكن تطبيق هذا المثال على العملة يحتاج إلى قدر كبير من الحذر، لأن الدولار ليس سلعة استهلاكية عادية، وسعر الصرف يدخل بصورة مباشرة أو غير مباشرة في معظم أجزاء الاقتصاد.
الجانب الآخر من المعادلة
المشكلة في تفسير انخفاض التومان باعتباره إجراءً محسوباً بالكامل تكمن في أن ضعف العملة لا يوفر فوائد من دون أثمان ثقيلة، فارتفاع الدولار يزيد تكلفة السلع المستوردة والمواد الأولية، وينتقل تدريجياً إلى أسعار الغذاء والخدمات والإنتاج، كما يؤدي إلى تآكل قيمة المدخرات والأجور المقومة بالعملة المحلية، وهو ما يمكن أن يرفع التضخم ويزيد الطلب على العملات الأجنبية بدلاً من تقليله.
ولهذا يمكن تقديم تفسير أكثر بساطة لما يجري، يتمثل في أن السوق نفسها تعيد تسعير المخاطر الإيرانية. فكلما ارتفعت احتمالات العقوبات أو تراجع تدفق العملات الأجنبية أو ازدادت المخاوف من مواجهة عسكرية، يميل الأفراد والشركات إلى البحث عن أدوات تحفظ القيمة، ومع ارتفاع الطلب على الدولار والذهب تتعرض العملة المحلية لضغط إضافي يمكن أن يتسارع عندما تتحول التوقعات السلبية إلى سلوك جماعي.
وفق هذه القراءة، لا يكون وصول الدولار إلى مستويات مرتفعة جزءاً من خطة لإعداد الاقتصاد للحرب، وإنما نتيجة طبيعية لتراكم مشكلات اقتصادية قديمة فوق طبقة جديدة من المخاطر السياسية والعسكرية، ولذلك فإن الربط المباشر بين سعر الصرف وبين قرار سياسي بشأن الحرب أو التفاوض يتجاوز ما تستطيع البيانات الاقتصادية إثباته.
بين الانهيار المتروك وإعادة التسعير
ربما لا تكون الصورة محصورة بين تفسيرين متعارضين تماماً، أي بين حكومة تخفض قيمة عملتها بإرادتها وبين سوق خرجت بالكامل عن السيطرة، فهناك احتمال ثالث أكثر تعقيداً يتمثل في وجود ضغوط حقيقية تدفع التومان نحو الانخفاض، بالتزامن مع تكيف السياسات الاقتصادية مع سعر صرف جديد بدلاً من محاولة إعادة العملة إلى مستويات لم تعد الظروف الاقتصادية تسمح بالحفاظ عليها بسهولة.
هذا الاحتمال يعني أن الدولة لا تحتاج إلى أن تكون صاحبة الانخفاض حتى تستفيد من بعض نتائجه أو تعيد بناء سياساتها على أساسه، كما أن تدخلها لمنع تقلبات أكثر عنفاً لا يتعارض بالضرورة مع قبولها بسعر صرف أضعف من السابق، فالفرق كبير بين الدفاع عن قيمة محددة للعملة وبين محاولة منع انهيار غير منظم للسوق.
ومن الناحية المالية، يؤدي ارتفاع سعر العملات الأجنبية إلى زيادة القيمة المحلية لبعض الإيرادات المقومة بالدولار عند تحويلها إلى العملة المحلية، لكنه يرفع في الوقت نفسه تكاليف الاستيراد والدعم والإنفاق المرتبط بالأسعار الخارجية، ولذلك لا يمكن التعامل مع ضعف التومان باعتباره مكسباً صافياً للخزانة أو أداة سهلة لحل المشكلات المالية.
هل تكشف العملة استعداداً لمرحلة مختلفة؟
إذا كانت فرضية الاستعداد لصدمة أكبر صحيحة، فلن يكون سعر الدولار الدليل الوحيد عليها، بل ينبغي أن تظهر آثارها في مجموعة أوسع من السياسات، مثل إدارة استيراد السلع الأساسية، وحجم الدعم، والسيطرة على السيولة، وطريقة استخدام الاحتياطيات الأجنبية، وإدارة الطاقة والغذاء، وترتيب أولويات الإنفاق العام، والمحافظة على مخزونات قادرة على تحمل اضطرابات محتملة.
أما إذا كانت الإجراءات تتركز بصورة أساسية على محاولة وقف تراجع العملة وضخ العملات الأجنبية وتقليل المضاربة وإعادة الثقة بالسوق، فإن ذلك يمنح تفسير الأزمة النقدية وزناً أكبر من فرضية إعادة التسعير المقصودة.
وفي الحالتين لا يوفر التومان وحده دليلاً على أن إيران اتخذت قراراً بالمواجهة أو أغلقت باب التسوية، لأن الحكومات تستعد عادة لسيناريوهات لا ترغب بالضرورة في حدوثها، كما أن التحوط لاحتمالات التصعيد لا يعني أن التصعيد أصبح الخيار السياسي النهائي.
ما تكشفه حركة التومان بصورة أوضح هو أن الاقتصاد الإيراني أصبح يسعّر مستوى مرتفعاً من عدم اليقين، وأن الفاصل بين المخاطر السياسية والاقتصادية والعسكرية أصبح أضيق من السابق، بحيث يمكن لأي تغير في واحدة منها أن ينتقل بسرعة إلى سوق الصرف والأسعار وتوقعات المجتمع.
لهذا قد يكون وصف ما يحدث بأنه «انهيار مخطط» أكثر جزماً مما تسمح به الأدلة، مثلما قد يكون تفسيره بالعقوبات وحدها تبسيطاً لمشهد أكثر تعقيداً. وبين الاحتمالين يبقى السيناريو الأكثر قابلية للفحص هو أن الاقتصاد يتعرض لضغوط فعلية وقوية، بينما تحاول السياسات الداخلية التكيف معها والاستعداد لاحتمال أن تصبح المرحلة المقبلة أكثر صعوبة، من دون أن يعني ذلك بالضرورة أن مسار الحرب أو التسوية قد حُسم مسبقاً.


اضف تعليق