تنطلق المدرسة النمساوية للاقتصاد من اختيارات الفرد لتفسير القيمة والأسعار والإنتاج، وتبرز دور المعرفة الموزعة والمنافسة في تنسيق الأسواق وحدود التخطيط المركزي والتدخل الحكومي. وتفسر بعض الأزمات بالتوسع الائتماني وسوء توزيع الاستثمارات، مع اهتمام بالزمن وعدم اليقين. ويعرض المقال أفكار روادها ويقارنها بمدرسة شيكاغو والكينزية والاقتصاد الكلاسيكي الجديد...
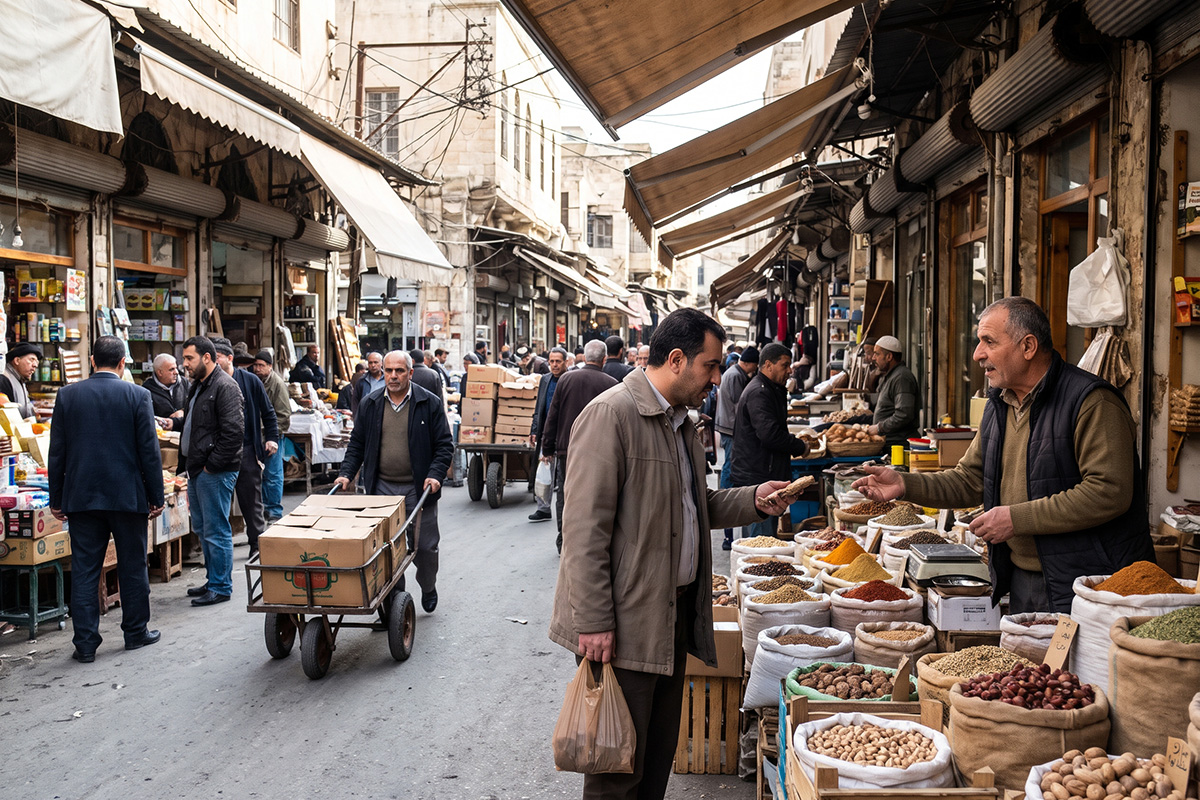
في متجر صغير، يقرر زبون تأجيل شراء سلعة بعدما ارتفع سعرها، في حين يبحث صاحب المتجر عن مورّد أقل كلفة. وفي مدينة أخرى، يعيد مستثمر حساباته قبل بناء مصنع، بينما تتجه أسرة إلى الادخار استعدادًا لنفقات مقبلة. لا يجتمع هؤلاء لتنسيق قراراتهم، ولا يعرف معظمهم بعضًا، لكن اختياراتهم تتفاعل لتؤثر في الأسعار والإنتاج والتوظيف، ثم تظهر نتائجها في الصورة الواسعة للاقتصاد.
تنطلق المدرسة النمساوية من الاهتمام بهذه القرارات وما يربط بينها. فهي تنظر إلى النشاط الاقتصادي بوصفه عملية متواصلة يصنعها بشر يختارون بين استخدامات متعددة لموارد محدودة، ويعملون في ظروف تتغير، وبمعرفة لا تكتمل. ومن هذا المدخل تفسّر القيمة والأسعار والاستثمار، وتبني رؤيتها لدور النقود والائتمان في دورات الازدهار والانكماش.
وتنبع أهمية التعرف إلى هذه المدرسة من الأسئلة التي تضعها أمام القارئ: كيف تتناسق خطط المنتجين والمستهلكين؟ وما الذي تنقله الأسعار من معلومات؟ ومتى يصبح التوسع الاستثماري أكبر من قدرة الاقتصاد على استدامته؟ وتتيح مقارنتها بمدرسة شيكاغو والكينزية فهمًا أوضح لاختلاف التشخيصات التي تستند إليها السياسات الاقتصادية، حتى حين تتناول الظاهرة نفسها.
من فيينا إلى العالم
ارتبطت نشأة المدرسة النمساوية بكارل منغر، الذي نشر كتاب «مبادئ الاقتصاد» سنة 1871. وقد أسهم في التحول نحو تحليل المنفعة الحدية، أي أهمية الوحدة الإضافية من السلعة بالنسبة إلى من يستخدمها. وكانت فكرته الأساسية أن فهم القيمة يمر عبر العلاقة بين الموارد وحاجات الإنسان، وما تتيحه تلك الموارد من إشباع في ظروف محددة.
ثم وسّع أوجين فون بوم بافرك البحث في رأس المال والفائدة والزمن، مبينًا أهمية مراحل الإنتاج والفترة التي تفصل استخدام الموارد عن الحصول على المنتجات. وجاء لودفيغ فون ميزس ليطوّر تحليل النقود والائتمان والحساب الاقتصادي، بينما جعل فريدريش هايك المعرفة الموزعة بين أفراد المجتمع وتنسيق الخطط الاقتصادية محورًا بارزًا في أعماله.
والتسمية هنا تاريخية؛ إذ امتد هذا الاتجاه خارج النمسا، وأصبح له باحثون ومؤسسات في بلدان متعددة. كذلك لم تتوقف أفكاره عند جيل واحد، ولم يتفق روّاده على جميع المسائل المنهجية والسياسية. فهناك موضوعات مشتركة تجمعهم، مع اختلاف في طريقة البرهنة وبعض النتائج والمقترحات.
وتساعد هذه الملاحظة على قراءة المدرسة بدقة. فالانتماء إلى تقليد اقتصادي لا يجعل جميع أصحابه نسخًا متطابقة، كما أن إسهامًا معينًا في نظرية الأسعار أو المعرفة يمكن دراسته وتقديره دون تبنّي كل المواقف السياسية المرتبطة بصاحبه.
وتظهر أهمية هذا المنهج عند قراءة المؤشرات العامة. فإذا ارتفعت مبيعات قطاع ما، فقد ينتج ذلك من تغير حقيقي في حاجات المستهلكين، أو من توقعات بارتفاع الأسعار، أو من تسهيلات ائتمانية مؤقتة. والرقم نفسه لا يوضح وحده الدافع الذي حرّك المشترين، ولا يضمن استمرار السلوك بعد تبدل الظروف.
ولهذا تسعى المقاربة النمساوية إلى وصل النتائج بأسبابها داخل قرارات الأفراد. فالعلاقة بين ارتفاع الإنفاق وزيادة الإنتاج تمر بتوقعات المنتجين ومدى توافر الموارد وطبيعة الطلب. وتساعد دراسة هذه الروابط على تفسير اختلاف نتائج سياسات تبدو متشابهة عندما تُطبّق في أوقات أو قطاعات مختلفة.
القيمة تبدأ من حاجات الإنسان
تفسّر المدرسة القيمة انطلاقًا من تقييم الإنسان لما تستطيع السلعة أن تحققه له. فقد يكون الكتاب نفسه بالغ الأهمية لباحث يحتاجه لإكمال دراسة، وأقل أهمية لشخص لا يهتم بموضوعه. وقد ترتفع أهمية مولّد كهربائي في مكان تتكرر فيه الانقطاعات، بينما تتراجع لدى أسرة تتوافر لها خدمة مستقرة.
ولا يعني ذلك أن الأسعار تخضع للأمزجة وحدها، أو أن تكاليف الإنتاج لا تؤثر فيها. فالتفضيلات تعمل ضمن حدود الدخل والندرة والبدائل وشروط المنافسة. لكن الإنفاق على إنتاج شيء لا يضمن أن يقدّره المشترون بما يكفي لتغطية كلفته؛ فقد يستهلك مشروع أموالًا كبيرة ثم يعجز عن بيع منتجاته.
ويتضح مفهوم المنفعة الحدية المتناقصة بمثال شخص يمتلك كمية محدودة من الماء. يخصص الوحدات الأولى للشرب، ثم يوجه ما يزيد إلى الطبخ والتنظيف واستخدامات أقل إلحاحًا. فإذا فقد وحدة من الكمية المتاحة، فإنه يتخلى عادة عن الاستخدام الأقل أهمية. وهكذا ترتبط قيمة الوحدة بالمنفعة التي يتوقف عليها الاحتفاظ بها.
ومن هنا يمكن فهم اختلاف تقييم زجاجة ماء في ظروف الوفرة عنها في ظروف العطش والندرة. فالمنفعة العامة للماء كبيرة في الحالتين، لكن أهمية الوحدة الإضافية تتغير. وهذه الفكرة تساعد على تفسير السلوك الاستهلاكي دون افتراض أن الناس يملكون مقياسًا عدديًا دقيقًا لكل ما يرغبون فيه.
ويحدث التبادل عندما يفضّل كل طرف ما سيحصل عليه على ما سيتنازل عنه. فالمشتري يفضّل السلعة على المبلغ المطلوب ضمن ظروفه، والبائع يفضّل المبلغ على الاحتفاظ بها. أما سعر السوق فيتشكل من تفاعل هذه التقييمات مع الكميات المتاحة والطلب الفعلي والبدائل، ولا يتطابق بالضرورة مع تقييم أي فرد منفرد.
الأسعار شبكة لنقل المعرفة
يضيف هايك إلى تفسير الأسعار بُعدًا معرفيًا. فالاقتصاد يحتاج إلى معلومات عن المخزون والمهارات والمواقع وحالة المعدات واحتياجات المشترين، وهذه التفاصيل موزعة بين ملايين الأشخاص. بعضها لا يدوم طويلًا، وبعضها يتصل بخبرة عملية يصعب اختزالها في تقرير شامل.
قد يعرف تاجر أن مخزنًا قريبًا يضم كمية فائضة، ويعرف فني أن آلة متوقفة يمكن إصلاحها بكلفة محدودة، ويدرك مزارع أن ظروف أرضه تناسب محصولًا معينًا. ولكل من هذه المعارف قيمة اقتصادية، رغم أن أصحابها لا يمتلكون صورة كاملة عن الاقتصاد.
وتنقل الأسعار جانبًا من نتائج هذه المعلومات. فعندما ترتفع كلفة مادة خام، يعيد مستخدموها النظر في الكميات التي يحتاجون إليها، ويبحثون عن بدائل أو وسائل لتقليل الهدر. وقد يحدث ذلك دون معرفتهم التفصيلية بسبب الارتفاع، سواء جاء من تعطل أحد مصادر التوريد أو زيادة الطلب في مكان آخر.
واستخدم هايك مثال القصدير لشرح هذه العملية: تكفي إشارة الندرة التي ينقلها السعر لدفع سلسلة من التعديلات عبر المنتجين والمستهلكين. ولا يحتاج كل مشارك إلى معرفة تفاصيل ما جرى في المناجم أو المصانع البعيدة، بل إلى إدراك تغير الكلفة بالنسبة إلى البدائل المتاحة أمامه.
مع ذلك، تظل الأسعار إشارات تعمل داخل مؤسسات وأسواق فعلية. وقد تتأخر الاستجابة لها، أو تتأثر بقوة احتكارية أو معلومات مضللة. ولذلك تفيد الفكرة في تفسير آلية التنسيق والتكيف، مع ضرورة فحص الشروط التي تساعدها على العمل وحدود ما تستطيع نقله من معلومات.
رائد الأعمال والزمن ورأس المال
تمنح المدرسة دورًا مهمًا لرائد الأعمال الذي يحاول توقع ما سيحتاجه الناس مستقبلًا، ويجمع الموارد لتقديمه. فالقرار الاستثماري يُتخذ قبل ظهور نتائجه، وتبقى هناك فجوة بين التوقع والواقع، مهما بلغت خبرة المستثمر وجودة المعلومات التي يستخدمها.
لنفترض أن شخصًا يعتزم إنشاء مصنع لتعليب الأغذية. عليه اختيار الموقع والمعدات والعمالة ومصادر التوريد، ثم تقدير حجم المبيعات المتوقع بعد أشهر أو سنوات. وخلال هذه المدة قد تتغير أسعار الطاقة وأذواق المستهلكين وأساليب المنافسين. لذلك ينطوي الإنتاج على مخاطرة تتصل بالمستقبل نفسه.
ومن هذه الزاوية، يُنظر إلى الربح والخسارة باعتبارهما إشارتين تساعدان على مراجعة القرارات. فالربح قد يدل على نجاح المشروع في تقديم منتج يقدّره المشترون بما يفوق تكلفته، والخسارة قد تدفع إلى تعديل النشاط أو تقليصه. لكن تقييم هذه الإشارات يحتاج أيضًا إلى معرفة ظروف المنافسة والامتيازات التي يتمتع بها المشروع.
وتولي المدرسة اهتمامًا لاختلاف السلع الرأسمالية. فالمصنع المتخصص وشبكة النقل والمخزن الزراعي موارد ذات وظائف ومواقع وأعمار تشغيلية مختلفة. ولا يكفي جمع قيمها في رقم واحد لفهم مدى ملاءمتها لاحتياجات الاقتصاد أو سهولة تحويلها إلى استخدامات بديلة.
فإذا تبيّن أن مصنعًا أُنشئ لتلبية طلب مبالغ فيه، فقد يصعب تحويل معداته إلى إنتاج آخر. وتصبح كلفة الخطأ أكبر كلما كانت الموارد أكثر تخصصًا والمدة اللازمة للتعديل أطول. وهذا ما يفسّر اهتمام النمساويين بنوعية الاستثمار وتسلسله الزمني، إلى جانب حجمه الإجمالي.
النقود والائتمان وتوقيت الإنفاق
يتصل الاستثمار بالادخار والتمويل. فالأسرة التي تؤجل استهلاك جزء من دخلها تترك موارد مالية لاستخدامات مستقبلية، بينما يحتاج صاحب المشروع إلى تمويل نفقات تسبق الإيرادات. ويأتي الائتمان ليربط بين أطراف تختلف احتياجاتها ومواعيد إنفاقها.
ويبرز في التحليل النمساوي مفهوم «التفضيل الزمني»، الذي يعبّر عن تقييم الإشباع الحاضر مقارنة بالإشباع المستقبلي. فالانتظار له أهمية في القرار الاقتصادي، ويحتاج الناس إلى أسباب تدفعهم إلى تأجيل بعض الاستخدامات الحالية لمواردهم.
ويختلف ذلك عن اختزال سعر الفائدة المصرفي في عامل واحد؛ إذ يتأثر السعر الفعلي بمخاطر التعثر والتضخم المتوقع والسيولة وآجال القروض والظروف النقدية. لكن المدرسة تسعى إلى إبراز العلاقة بين قرارات الاستهلاك والادخار وبين توقيت المشروعات الإنتاجية.
ومن هنا يأتي اهتمامها بمصدر انخفاض تكلفة التمويل. فإذا ارتفعت المدخرات طوعًا، فإن ذلك قد يعكس استعدادًا لتأجيل بعض الاستهلاك، بما يساعد على إتاحة موارد لمشروعات أطول أجلًا. أما إذا توسع الائتمان دون تغير مماثل في تفضيلات الادخار، فقد توحي شروط التمويل بإمكانات استثمارية يصعب تحقيقها بالموارد الفعلية.
ويشكّل هذا التمييز أساس النظرية النمساوية للدورة الاقتصادية. فوفرة التمويل النقدي لا تعني تلقائيًا وفرة العمال والمواد والطاقة والوقت اللازم لإكمال كل المشروعات التي يبدو تمويلها ممكنًا.
ومن الآثار التي يناقشها التحليل النقدي النمساوي اختلاف توقيت وصول النقود الجديدة إلى المشاركين في الاقتصاد. فحين يبدأ التمويل في قطاع معين، قد يرتفع الطلب على موارده قبل أن ترتفع مداخيل بقية الناس. ويستطيع بعض المتلقين الأوائل الشراء قبل اكتمال تغير الأسعار، بينما يواجه آخرون أسعارًا أعلى قبل تحسن دخلهم.
وتفيد هذه الملاحظة في فهم أن الأثر النقدي يمكن أن يتوزع بصورة غير متساوية بين الفئات والقطاعات. ولتحديد المستفيد والمتضرر في حالة فعلية، ينبغي تتبع قنوات التمويل وحركة الأجور والأسعار والديون، بدل الاكتفاء بالنظر إلى نمو الكمية النقدية في مجموعها.
كيف يحمل الازدهار أسباب تعثره؟
ترى النظرية النمساوية أن بعض موجات الازدهار تنشأ حين تدفع شروط الائتمان المستثمرين إلى توسيع مشروعات لا تتناسب مع الادخار والموارد المتاحة. وتبدو هذه المشروعات مجدية في الحسابات الأولية، ثم تتكشف صعوباتها مع تقدم التنفيذ وتغير التكاليف أو التمويل.
ولتقريب الفكرة، يمكن تصور طفرة عقارية افتراضية تبدأ بتيسير واسع للقروض. ترتفع قدرة المشترين على الاقتراض، وتتزايد المبيعات، فيقرأ المطورون العقاريون ذلك بوصفه إشارة إلى طلب قوي يستحق التوسع. وتُطلق مشروعات جديدة، ويزداد الطلب على الأراضي ومواد البناء والعمالة.
ومع استمرار التوسع، ترتفع تكاليف بعض المدخلات، وتحتاج المشروعات إلى تمويل إضافي. وفي الوقت نفسه، قد تستند توقعات المشترين والمستثمرين إلى استمرار ارتفاع الأسعار وإمكان إعادة البيع. وهكذا تتعزز الطفرة من خلال قرارات تدعم بعضها بعضًا.
لكن إذا أصبحت الدفعات المطلوبة أكبر من قدرة الأسر، أو تشدد التمويل، أو زادت كلفة التنفيذ، تظهر الفجوة بين الخطط والقدرة على استكمالها. تتباطأ المبيعات، وتتراكم الوحدات، وتتعثر شركات، ثم ينتقل الأثر إلى المقاولين والمورّدين والعمال.
يركز التفسير النمساوي هنا على الاستثمارات التي وُجهت إلى استخدامات غير قابلة للاستدامة. وقد تكون هناك أبنية ومعدات حقيقية، لكن وجودها لا يضمن ملاءمتها لحاجات المشترين وقدرتهم على الدفع. لذلك تصبح إعادة توزيع الموارد جزءًا من التعافي.
وتفسّر هذه الرؤية تحفظ النمساويين تجاه محاولات إبقاء جميع الاستثمارات قائمة عبر استمرار التمويل الرخيص. فهم يخشون أن يؤدي ذلك إلى تأجيل الاعتراف بالأخطاء وتوسيعها. غير أن تحديد الاستثمارات غير المجدية يظل مهمة عملية معقدة، خصوصًا عندما تتداخل صعوبات السيولة المؤقتة مع ضعف الجدوى الأساسي.
ولهذا يجب تقديم النظرية بوصفها تفسيرًا له آلياته وشروطه. فإثبات انطباقها على أزمة معينة يتطلب تتبع الائتمان والاستثمار والادخار والقطاعات المتضررة، ومقارنتها بتفسيرات أخرى. وقد خلصت ورقة بحثية لستيفان إريك أوبرز، منشورة ضمن أوراق عمل صندوق النقد الدولي سنة 2002، إلى أن تفاصيل النظرية لا توفر تفسيرًا مُرضيًا للتقلبات الاقتصادية، مع تأكيد قيمة بعض الرؤى التي طرحها ميزس وهايك بشأن طبيعة الدورات والسياسات المرتبطة بها.
ويمكن توسيع المثال بمقارنة منشأتين متعثرتين. الأولى بنت وحدات عقارية في موقع لا يتناسب مع الطلب، واعتمدت على إعادة البيع بأسعار متصاعدة. والثانية تنتج سلعة مطلوبة، لكنها فقدت تمويل رأس المال العامل بعد تعطل المصرف الذي تتعامل معه. وقد تظهر الشركتان في إحصاء واحد للتعثر، رغم اختلاف المشكلة الأساسية في كل منهما.
في الحالة الأولى، قد يؤدي استمرار التمويل إلى استهلاك موارد إضافية دون معالجة ضعف الطلب. وفي الثانية، يمكن أن يؤدي انقطاع التمويل إلى توقف إنتاج قابل للاستمرار وفقدان وظائف مرتبطة به. وتوضح المقارنة لماذا يحتاج الانتقال من نظرية عامة إلى قرار عملي إلى معلومات تفصيلية عن المشروع والسوق.
ولا يمكن فصل هذه القرارات عن القواعد التي سبقت الأزمة. فضمانات الإنقاذ وشروط الإقراض وطريقة تقييم الضمانات ومسؤولية المقرضين تؤثر في حجم المخاطر التي تُقبل أثناء الازدهار. وكلما ضعف توقع تحمل الخسارة، ازدادت الحاجة إلى فحص ما إذا كانت قرارات التوسع تعكس جدوى اقتصادية أم اعتمادًا على حماية متوقعة.
ميزس وهايك وحدود التخطيط المركزي
تتصل رؤية المدرسة للأسعار بنقدها للتخطيط المركزي الشامل، لكن هناك فرقًا بين المسألة التي ركز عليها ميزس وتلك التي أبرزها هايك. يتعلق بحث ميزس بالحساب الاقتصادي، أي كيفية المفاضلة بين الاستخدامات المتنافسة للموارد الإنتاجية.
فقد يتمكن مهندسون من وضع خطط لبناء عدة مصانع، وتحديد احتياجات كل منها من الحديد والطاقة والعمل. لكن معرفة إمكان تنفيذ المشروع من الناحية الفنية تختلف عن معرفة جدواه مقارنة بالبدائل. فالموارد التي يستخدمها مصنع يمكن أن تدخل في مشروعات أخرى، وينبغي احتساب ما يُترك مقابل اختيار استخدام معين.
وجادل ميزس بأن إلغاء الملكية الخاصة والتبادل السوقي لوسائل الإنتاج يحرم المخطط من الأسعار التي يحتاج إليها لهذه المقارنة. وتتعلق حجته بالأسعار المتولدة عن تبادل الموارد الإنتاجية، ولا تتوقف على وجود نقود أو بطاقات أسعار للسلع الاستهلاكية.
أما هايك فأبرز تشتت المعرفة وتغيرها. فحتى الجهة التي تملك خبراء وبيانات واسعة تواجه صعوبة في جمع التفاصيل المحلية وتحديثها والاستجابة لها بالسرعة المناسبة. وتتعلق المشكلة بآلية اكتشاف المعلومات واستخدامها، إضافة إلى وسائل الحساب.
ولا تعني هذه المقاربة أن النشاط الاقتصادي يجري دون تخطيط. فالأسرة تخطط، والشركة تخطط، والمستثمر يقارن بين بدائل. ويتركز الخلاف على مدى تركيز سلطة تخصيص الموارد، وكيفية تنسيق الخطط المتعددة، والآليات التي تتيح تعديل القرارات عند ظهور معلومات جديدة.
حرية السوق ووظائف الدولة
تحتل الملكية الخاصة وحرية التبادل والمنافسة مكانة مركزية في الفكر النمساوي، لأنها ترتبط بالحوافز وتحمل نتائج القرارات وإمكان توجيه الموارد بين استخدامات بديلة. ويصبح امتلاك صاحب المشروع مساحة للتصرف مقرونًا بتعرضه للمكسب أو الخسارة.
وتظهر التحفظات تجاه التدخل عندما يحجب المعلومات أو يعطل التصحيح أو يضمن استمرار أنشطة لا تغطي تكاليفها. فإذا عرف المستثمر أن خسائره ستُنقل باستمرار إلى المال العام، فقد تتغير حساباته للمخاطرة، وتضعف الصلة بين جودة القرار وعواقبه.
لكن الانتقال من هذه المبادئ إلى السياسات التفصيلية يحتاج إلى مراعاة الاختلاف داخل المدرسة. فلا يصح جمع روّادها في موقف واحد من كل وظيفة حكومية أو نظام نقدي أو شكل من أشكال الحماية الاجتماعية. كما ينبغي التمييز بين نقد التخطيط الشامل وتقييم سياسة محددة في قطاع معين.
وتفتح هذه الرؤية مجالًا لمناقشة شروط السوق نفسه: حماية العقود والملكية، ووضوح القواعد، وإمكان دخول المنافسين، ومنع استخدام النفوذ لانتزاع الامتيازات. فمجرد وجود شركات خاصة لا يكفي لإثبات وجود منافسة تتيح للأسعار والأرباح والخسائر أداء أدوارها المتوقعة.
المقارنة بمدرسة شيكاغو والمدارس الأخرى
تلتقي المدرسة النمساوية مع اتجاهات بارزة في مدرسة شيكاغو في تقدير المنافسة وآليات السوق والتحفظ تجاه التدخلات الواسعة. لكن هذا التقارب لا يلغي اختلافًا مهمًا في المنهج وتفسير التقلبات والسياسة النقدية، كما أن مدرسة شيكاغو نفسها أوسع من تيار واحد.
يرتبط الاختلاف المنهجي بمكانة الاختبار الإحصائي والنماذج. ففي تقليد ميزس، تحتل دراسة الفعل الإنساني والاستدلال المنطقي موقعًا تأسيسيًا؛ إذ يبدأ التحليل من كون الإنسان يختار وسائل لتحقيق غايات ضمن قيود. أما مدرسة شيكاغو، وخصوصًا أعمال ميلتون فريدمان، فتمنح البحث التجريبي والقدرة التفسيرية والتنبؤية للنظرية وزنًا كبيرًا.
ولا يعني ذلك أن النمساويين جميعًا يهملون التاريخ والبيانات، بل إن الخلاف يشمل ما تستطيع البيانات إثباته، وكيف تُشتق القضايا النظرية، ومدى إمكان التعامل مع العلاقات الاقتصادية المتغيرة على غرار العلاقات في العلوم الطبيعية.
ويبرز الاختلاف بصورة أوضح في تفسير الأزمات. يركز التحليل النمساوي على التوسع الائتماني وبنية الاستثمارات التي تتشكل خلال الازدهار. أما التفسير النقدي المرتبط بفريدمان وآنا شوارتز فيمنح اضطرابات كمية النقود والأخطاء النقدية دورًا رئيسيًا في تفسير شدة بعض الانكماشات.
وفي قراءتهما للكساد الكبير، أكدا أهمية الانكماش النقدي وفشل السياسة في احتواء التدهور المصرفي. لذلك لا تُختزل المقاربة النقدية في الدعوة إلى ترك الأزمة تسير دون استجابة؛ فمنع الانهيار النقدي يحتل فيها موقعًا مختلفًا عن تمويل استثمارات بعينها للحفاظ عليها.
كذلك اقترح فريدمان، في مرحلة بارزة من أعماله، قاعدة لنمو كمية النقود تهدف إلى الحد من القرارات التقديرية المتقلبة. أما داخل التقليد النمساوي فتوجد مقترحات مختلفة بشأن النظام المصرفي والنقدي. وبذلك لا يقود الاتفاق على أهمية السوق إلى اتفاق مماثل على قواعد إدارة النقود.
ويمكن قراءة المثال العقاري نفسه من الزاوية النقدية بالسؤال عن سلوك المصارف والمودعين بعد بدء التعثر: هل تسبب انهيار الثقة في سحب الودائع وانكماش الإقراض على نطاق واسع؟ وهل امتد نقص وسائل الدفع إلى مؤسسات خارج القطاع العقاري؟ هنا يتركز الاهتمام على ما قد يضيفه الانكماش النقدي إلى الخسائر الأصلية.
وتتيح هذه القراءة الفصل تحليليًا بين الظروف التي صنعت الطفرة، والعوامل التي تحدد شدة الانكماش اللاحق. فقد تشرح آلية معينة اتجاه الاستثمار قبل الأزمة، وتشرح آلية أخرى انتقال التعثر إلى الاقتصاد الأوسع. ويظل تقدير الوزن النسبي لكل عامل مرتبطًا بوقائع الحالة المدروسة.
وعند المقارنة بالكينزية، ينتقل مركز الاهتمام إلى الطلب الكلي والتوظيف. فالتفسير الكينزي يرى أن تراجع إنفاق الأسر والشركات يمكن أن يخفض الإنتاج والدخل، ثم يؤدي انخفاض الدخل إلى مزيد من تراجع الإنفاق. وقد يستمر ضعف التشغيل عندما لا تتم التعديلات بالسرعة الكافية.
وبناء على هذا التشخيص، يمكن للسياسة المالية أو النقدية أن تساعد على دعم النشاط وفق الظروف المتاحة. أما التحفظ النمساوي فيتعلق بإمكان أن تحافظ إجراءات التحفيز على توزيع استثماري غير ملائم، أو تؤخر انتقال الموارد إلى أنشطة أكثر استدامة.
ويظهر الفرق في المثال العقاري السابق: يسأل التحليل النمساوي كيف تشكلت المشروعات ولماذا لم تعد قابلة للاستمرار، بينما يسأل التحليل الكينزي كيف يمنع تراجع البناء والدخل والإنفاق من جر قطاعات أخرى إلى الركود. ويمكن للتشخيصين أن يلفتا إلى مشكلتين مختلفتين داخل الأزمة نفسها، دون أن يحسم ذلك مسبقًا مقدار كل منهما.
أما المقارنة بالاقتصاد الكلاسيكي الجديد فتحتاج إلى ضبط المصطلح. والمقصود هنا التقليد النيوكلاسيكي الواسع الذي يدرس الاختيار والندرة والأسعار ويستخدم نماذج التوازن، لا مدرسة «الكلاسيكيين الجدد» وحدها في الاقتصاد الكلي.
يشترك هذا التقليد مع النمساويين في الاهتمام بالحوافز والاختيار، لكن النمساويين يبرزون السوق بوصفه عملية اكتشاف تتطور عبر الزمن، ويهتمون بكيفية تكوّن المعرفة وتعديل الخطط. وتوفر نماذج التوازن أدوات لدراسة العلاقات ضمن افتراضات محددة، بينما يتركز الاعتراض على تحميل تلك الافتراضات قدرة على وصف الواقع تتجاوز حدودها.
وتوضح هذه المقارنات أن المدارس تختلف في السؤال الذي تبدأ منه، وفي نوع الأدلة التي تفضّلها، وفي الآلية التي تضعها في مركز التفسير. ومن ثم تتباين علاجاتها، حتى عندما تتفق على أهمية الاستقرار والنمو.
قيمة المدرسة وحدود التفسير
تقدّم المدرسة النمساوية أدوات مهمة لفهم الحوافز والمعرفة والزمن والاختلاف بين الموارد الرأسمالية. وهي توجه الانتباه إلى تفاصيل قد تحجبها الأرقام الإجمالية: فقد يرتفع الاستثمار فيما تتوسع قطاعات غير قادرة على الاستمرار، وقد يستقر المتوسط العام للأسعار فيما تتبدل الأسعار النسبية بصورة تؤثر في توزيع الموارد.
لكن صلاحية هذه الأفكار لا تعفي من التحقق عند الانتقال إلى تفسير واقعة محددة. فالقول إن الائتمان قد يولد استثمارات غير ملائمة يحتاج إلى أدلة تبين أين تركز التمويل، وكيف تغيرت قرارات المستثمرين، وما الذي جعل المشروعات تتعثر.
كما أن التمييز بين تعثر مشروع ضعيف الجدوى وتعثر مشروع سليم بسبب أزمة سيولة عامة يغيّر الاستجابة المناسبة. وقد يتحول تدهور التمويل إلى سلسلة من الإفلاسات تتجاوز الأنشطة التي بدأت فيها المشكلة، وهو ما يفرض دراسة قنوات انتقال الأزمة وكلفتها الاجتماعية.
وتحتاج دراسة الأسواق أيضًا إلى الانتباه إلى تفاوت القوة الاقتصادية والتكاليف التي يتحملها غير المشاركين في الصفقة. فقد يحقق نشاط ربحًا خاصًا بينما يلحق ضررًا بيئيًا بالآخرين. وهذا يبين ضرورة تحديد ما الذي تكشفه إشارة الربح، وما الذي يبقى خارج الحساب الخاص.
وفي محاضرته «ادعاء المعرفة»، حذّر هايك من الثقة المفرطة بقدرة الاقتصادي على التحكم في ظواهر معقدة، ومن مظهر الدقة الذي قد يتجاوز المعرفة المتاحة فعلًا. ويمكن أن يوجّه هذا التحذير الباحث إلى إعلان حدود استنتاجاته، وفحص افتراضاته، وتجنب تحويل أي تفسير إلى جواب جاهز لكل حالة.
فهم أعمق للقرارات والسياسات
تساعد دراسة المدرسة النمساوية على إعادة وصل الاقتصاد بمن يصنعونه يوميًا: أفراد يختارون، ومنتجون يتوقعون، ومؤسسات تتكيف، وموارد تتنافس عليها استخدامات متعددة. ومن خلال هذه الصورة يصبح السعر حاملًا للمعلومات، والاستثمار التزامًا يمتد عبر الزمن، والتمويل قرارًا له آثار في توزيع الموارد والمخاطر.
وتضيف مقارنتها بمدرسة شيكاغو والكينزية والتقليد الكلاسيكي الجديد قدرة على قراءة الخلافات الاقتصادية بوضوح أكبر. فخلف كل توصية تصور لأسباب المشكلة وطريقة انتقال آثارها، ويحتاج تقييم التوصية إلى فهم ذلك التصور والأدلة التي تسنده.
وتبقى الفائدة العملية في طرح أسئلة أدق: ما مصدر التوسع؟ وهل تعكس الأرباح طلبًا مستدامًا؟ وكيف تتوزع المخاطر؟ وما المعلومات التي تصل إلى متخذي القرار؟ وبقدر ما تُدرس هذه الأسئلة في ضوء الوقائع، يصبح النقاش الاقتصادي أقدر على التمييز بين نمو قابل للاستمرار وازدهار تتراكم في داخله عوامل التعثر.


اضف تعليق