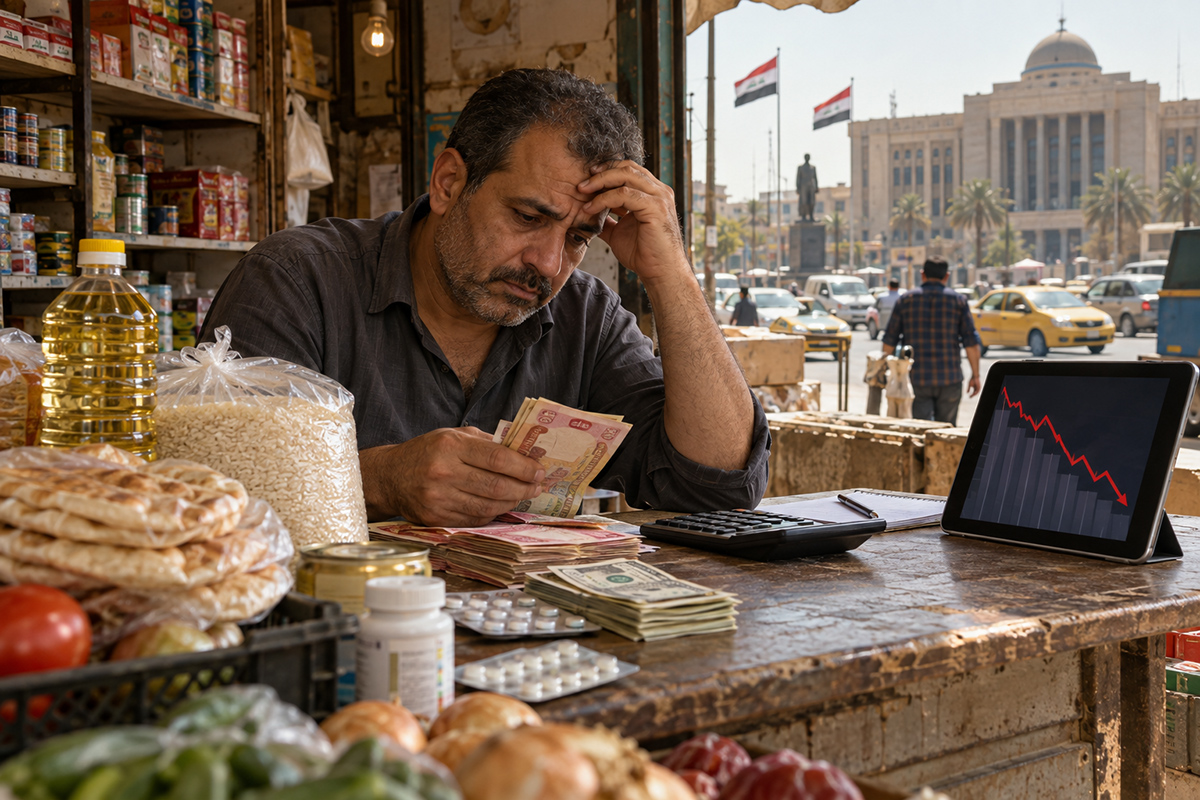
يرتبط تخفيض الدينار العراقي بضغوط الإيرادات النفطية وتمويل الإنفاق الحكومي، ويتيح للخزينة الحصول على دنانير أكثر مقابل الدولار نفسه، لكنه يرفع كلفة الاستيراد ويضغط على القوة الشرائية للرواتب والمدخرات. وتتفاوت آثاره بين المواطنين والقطاعات، فيما تزيد السوق الموازية مخاطر اضطراب الأسعار والمضاربة. ويتطلب احتواء تداعياته حماية الفئات الأضعف...
يمتد أثر تخفيض العملة إلى تفاصيل الحياة اليومية، من فاتورة الغذاء والدواء إلى قيمة الراتب والمدخرات وكلفة تشغيل المصانع والمتاجر. وفي العراق، حيث تتداخل الإيرادات النفطية بالدولار مع الإنفاق الحكومي ودخول المواطنين بالدينار، يصبح تعديل سعر الصرف قرارًا يعيد توزيع الأعباء والفرص داخل الاقتصاد، وتتوقف نتائجه على قدرة الدولة على حماية المعيشة ومعالجة أسباب الضغط المالي.
دخل العراق هذه المرحلة مع اعتماد سعر جديد للدولار يبلغ 1520 دينارًا للجمهور اعتبارًا من 7 أكتوبر/تشرين الأول 2026، بعدما كان 1320 دينارًا. وجاء القرار في ظل اضطراب الصادرات النفطية وضغوط تمويل الإنفاق، ليضع أمام المواطنين تغيرًا مباشرًا في قيمة عملتهم، وأمام الحكومة اختبارًا يتجاوز توفير السيولة إلى الحفاظ على الاستقرار الاقتصادي والاجتماعي.
تخفيض العملة ومعناه الاقتصادي
تخفيض العملة هو قرار رسمي بتقليل قيمتها أمام عملة أجنبية أو مجموعة عملات، ويحدث عادة في نظام سعر صرف ثابت أو مُدار. أما انخفاض العملة في سوق حرة فينتج عن تغير العرض والطلب. وقد يجتمع الأمران، فتعدل السلطات السعر الرسمي بينما تتداول السوق الدولار بسعر مختلف، تبعًا لتوافره والثقة والطلب عليه.
عندما ترتفع كلفة الدولار من 1320 إلى 1520 دينارًا، يحتاج المواطن إلى دنانير أكثر لشراء المبلغ الدولاري نفسه. وبالحساب، ترتفع كلفة الدولار بنحو 15.2%، بينما تنخفض قيمة الدينار المقومة بالدولار بنحو 13.2%. اختلاف النسبتين يعود إلى اختلاف أساس المقارنة؛ فالأولى تحسب زيادة سعر الدولار، والثانية تحسب انخفاض ما يشتريه الدينار من الدولارات. وهذه مقارنة لسعر الجمهور قبل القرار وبعده، وليست حسابًا للعائد الإضافي الذي تحصل عليه وزارة المالية.
وللتوضيح، تعادل عشرة ملايين دينار نحو 7576 دولارًا عند سعر 1320، ونحو 6579 دولارًا عند سعر 1520، بافتراض إمكان التحويل بهذين السعرين وإهمال الرسوم. يبين المثال تراجع القيمة الخارجية للمدخرات، لكنه لا يعني أن صاحبها خسر النسبة نفسها من قدرته على شراء جميع احتياجاته داخل العراق؛ فالقوة الشرائية المحلية تتحدد بما يحدث لأسعار السلع والخدمات التي يستهلكها.
ويتطلب فهم القرار التمييز بين الحكومة التي تدير الموازنة والإنفاق، والبنك المركزي الذي يتولى السياسة النقدية وإدارة سعر الصرف. وقد أعلن البنك المركزي أن التعديل جاء بالتنسيق مع الحكومة، وحدد شراء الدولار من وزارة المالية عند 1500 دينار، مع وصول سعر بيعه للجمهور إلى 1520. اختلاف هذه المستويات يعكس مراحل التعامل بالعملة، ويمنع التعامل مع كل رقم باعتباره السعر نفسه.
الأسباب التي تدفع الدول إلى التخفيض
تلجأ الدول إلى تخفيض عملاتها لأهداف تختلف باختلاف بنية اقتصاداتها. من أبرزها تحسين تنافسية الصادرات، إذ قد تنخفض كلفة السلعة المحلية بالنسبة إلى المشتري الأجنبي إذا بقي سعرها المحلي مستقرًا. كما تصبح الواردات أكثر كلفة بالعملة المحلية، وهو ما قد يقلل الطلب عليها أو يدفع المستهلكين إلى بدائل محلية، بشرط توافرها وقدرتها على تلبية الاحتياجات.
وتبرز دوافع أخرى عندما تضغط الاختلالات الخارجية على توافر النقد الأجنبي، أو يصبح الدفاع عن سعر ثابت مكلفًا للاحتياطيات. وقد يكون الهدف ماليًا، خصوصًا عندما تحصل الدولة على إيراداتها بالدولار وتدفع رواتبها والتزاماتها المحلية بعملتها الوطنية. في هذه الحالة، يوفر تعديل سعر الصرف وحدات أكثر من العملة المحلية مقابل كل دولار، ويمكن أن يخفف فجوة التمويل الآنية.
وتحتاج هذه الدوافع إلى قراءة حذرة، لأن التخفيض لا يؤدي إلى النتائج نفسها في جميع البلدان. الدولة التي تمتلك مصانع قابلة للتوسع تختلف عن دولة تعتمد على استيراد معظم احتياجاتها، والاقتصاد الذي يصدر منتجات متنوعة يختلف عن اقتصاد يعتمد على سلعة دولية مسعرة بالدولار. كذلك قد تستفيد منشأة من تراجع قيمة العملة في بيع منتجاتها، ثم تواجه ارتفاعًا في كلفة الآلات والمواد الأولية اللازمة لإنتاجها.
ويتوقف تحسين التجارة على استجابة الإنتاج والطلب بمرور الوقت. فإذا كانت الواردات غذاءً ودواءً ومدخلات يصعب الاستغناء عنها، فقد ترتفع فاتورتها المحلية قبل أن تتراجع كمياتها. وإذا احتاج التوسع الصناعي إلى سنوات، فلن يظهر بديل محلي كامل بمجرد تعديل السعر. ولذلك تمثل السياسة النقدية جزءًا من مجموعة أدوات، ويحدد تفاعلها مع الإنتاج والتمويل والبنية التحتية مدى قدرتها على تحقيق أهدافها.
دوافع القرار العراقي: النفط وتمويل الإنفاق
في الحالة العراقية، يرتبط القرار الأخير بضغوط الإيرادات النفطية والإنفاق العام. أفادت رويترز بأن اضطرابات الحرب وتعطل التصدير أثرا في بيع النفط، وهو المصدر الأكبر لإيرادات الدولة. وتبرز هنا مشكلة الكميات المتاحة للتصدير ومسارات النقل؛ فارتفاع السعر العالمي للبرميل لا يكفي لتعويض فقدان الإيرادات إذا انخفضت الكميات المباعة أو ارتفعت كلفة إيصالها إلى الأسواق.
يقوم الأثر المالي المباشر على تحويل الإيرادات الدولارية إلى دنانير. ولتوضيح الآلية بمثال افتراضي مستقل عن تفاصيل الموازنة، فإن مليار دولار يوفر 1.3 تريليون دينار عند سعر تحويل قدره 1300، ويوفر 1.5 تريليون عند سعر 1500. الفرق مئتا مليار دينار من المبلغ الدولاري نفسه. هذه الزيادة تساعد في سداد التزامات محلية، لكنها لا تعني زيادة الدولارات أو إنتاج النفط أو الثروة الحقيقية بالنسبة نفسها.
وتتعاظم أهمية هذا الأثر عندما تواجه الخزينة رواتب ومعاشات ونفقات يصعب تقليلها سريعًا. فالتخفيض قد يتيح استمرار المدفوعات، ويقلل بعض الحاجة إلى الاقتراض أو تأجيل المستحقات. ولهذا تكون المقارنة الاقتصادية بين كلفة القرار والبدائل المتاحة في الأزمة، بما فيها تأخر الدفع وتراكم المتأخرات، مع ضرورة بيان كيفية توزيع الأعباء وعدم اختزال نجاح السياسة في قدرة الحكومة على توفير النقد.
وتسبق هذه الضغوط القرار الراهن. ففي تقييمه للعراق في مايو/أيار 2025، أشار صندوق النقد الدولي إلى أثر ارتفاع الإنفاق على الأجور والطاقة في المالية العامة، وإلى زيادة سعر النفط اللازم لموازنة الموازنة من نحو 54 دولارًا للبرميل في 2020 إلى نحو 84 دولارًا في 2024. توضح هذه المقارنة أن توسع الالتزامات جعل الموازنة أكثر حساسية لصدمات النفط، وهي بيانات تاريخية لتفسير البنية المالية وليست وصفًا للأسعار أو الأوضاع الحالية.
كما أن النقاش حول تخفيض الدينار ظهر خلال أزمة 2020، عندما تراجعت أسعار النفط مع الجائحة. تناولت قراءة منشورة آنذاك في «ألف فكرة عراقية» العلاقة بين تمويل الرواتب وضعف البدائل الإنتاجية وارتفاع كلفة المستوردات. وتفيد هذه الخلفية في تفسير تكرار اللجوء إلى سعر الصرف، مع إبقاء الفرق واضحًا بين أزمة انخفاض أسعار النفط آنذاك واضطراب تصديره في الأزمة الراهنة.
مكاسب الموازنة وحدودها
تستفيد الموازنة من زيادة المقابل المحلي للإيرادات الأجنبية، لكن جزءًا من هذه المكاسب قد تستهلكه النفقات الجديدة. فإذا اشترت الحكومة معدات طبية أو مواد ومكائن لمشروعات البنية التحتية بالدولار، ارتفعت كلفتها بالدينار. وتتعرض العقود التي تجمع بين تمويل محلي ومدخلات أجنبية لضغوط قد تستدعي مراجعة الكلف أو إعادة ترتيب التنفيذ، بحسب شروط كل عقد.
وتظهر حدود المكاسب أيضًا في الدين العام. الالتزام المقوم بالدولار يحتاج إلى دنانير أكثر لخدمته بعد التخفيض، إذا كان مصدر سداده محليًا. أما الدين المقوم بالدينار فلا تتغير قيمته الاسمية بمجرد تعديل سعر الصرف، وقد تتآكل قيمته الحقيقية إذا ارتفعت الأسعار. وفي المقابل، تستطيع الإيرادات الدولارية توفير تغطية لبعض المدفوعات الأجنبية، ولذلك يتطلب تقييم العبء معرفة عملة الدين ومصدر السداد وآجاله.
ومن ثم يحتاج تقدير أثر التخفيض على العجز إلى حساب صافي، يشمل زيادة الإيرادات المحلية وارتفاع النفقات المستوردة وخدمة الالتزامات الأجنبية وإجراءات الحماية الاجتماعية. ويجب كذلك متابعة المدفوعات الفعلية، لأن زيادة الأرقام في الموازنة قد تتزامن مع صعوبات في تنفيذ المشروعات. المعيار العملي هو قدرة الدولة على تمويل خدماتها والتزاماتها بكفاءة، مع احتواء الكلفة التي تنتقل إلى الاقتصاد.
انتقال أثر القرار إلى الأسعار
تبدأ قناة التأثير من المستورد الذي يدفع بالدولار ويبيع بالدينار. فإذا كانت سلعة مستوردة تكلف مئة دولار، فإن قيمتها عند سعر 1320 تبلغ 132 ألف دينار، وتصبح 152 ألفًا عند سعر 1520، قبل الرسوم والنقل وهوامش الربح. يشرح هذا المثال زيادة عنصر محدد من الكلفة، ولا يحدد وحده السعر النهائي، لأن بقية العناصر قد تتغير بنسب مختلفة أو تكون مقومة بالدينار.
ويمتد الأثر إلى المنتج المحلي حين يستخدم مواد أولية أو معدات مستوردة. فمصنع يعتمد على مواد تغليف أجنبية، وورشة تحتاج إلى قطع غيار، ومزرعة تستورد بعض مستلزماتها، قد تواجه كلفًا أعلى رغم أن منتجاتها عراقية. ولذلك يتحدد مقدار الاستفادة من ارتفاع سعر المنافس المستورد بنسبة المكونات المحلية في الإنتاج، وبقدرة المنشأة على زيادة كمياتها والمحافظة على جودة منتجاتها.
ولا تنتقل زيادة سعر الصرف كاملة وفورًا إلى جميع الأسعار. قد تكون لدى بعض التجار مخزونات اشتروها سابقًا، أو عقود مستقرة، أو هوامش تسمح بامتصاص جزء من الزيادة. وقد يدفع ضعف الطلب والمنافسة إلى الحد من رفع الأسعار. في المقابل، يستطيع بعض البائعين إعادة تسعير المخزون على أساس كلفة تعويضه لاحقًا، فتبدأ الزيادة قبل وصول شحنات جديدة، ويتسع أثرها إذا سادت توقعات بمزيد من انخفاض العملة.
ويتطلب ذلك الفصل بين الارتفاع الناشئ عن الكلفة والزيادات التي تستغل اضطراب السوق. كما يتطلب الفصل بين ارتفاع المستوى العام للأسعار مرة واحدة واستمرار التضخم بمعدل مرتفع؛ فتعديل سعر الصرف قد يسبب موجة إعادة تسعير، بينما استمرارها يعتمد على الأجور والسيولة والإنتاج والتوقعات وتكرر الصدمات. ولهذا لا يمكن إعلان نسبة التضخم المتوقعة بمجرد معرفة نسبة تغير الدولار، بل تحتاج إلى متابعة إحصائية لسلة الاستهلاك.
الرواتب والمدخرات وميزانية الأسرة
يشعر صاحب الدخل الثابت بالأثر عندما يكتشف أن راتبه يغطي احتياجات أقل. فالراتب الاسمي قد يبقى مليون دينار، بينما تتراجع قيمته الحقيقية مع ارتفاع أسعار السلع والخدمات. وللتوضيح الحسابي فقط، إذا ارتفعت كلفة سلة استهلاكه 10% وبقي دخله ثابتًا، تصبح قوته الشرائية نحو 909 آلاف دينار بأسعار الفترة السابقة، أي تنخفض بنحو 9.1%. هذا مثال افتراضي وليس توقعًا للتضخم العراقي.
ويختلف الضغط بحسب تكوين إنفاق الأسرة. الأسرة التي تنفق معظم دخلها على الضروريات تملك مجالًا محدودًا لتقليل المصروفات، وقد تضطر إلى خفض كمية الغذاء أو تأجيل العلاج أو الاستدانة. أما الأسرة التي لديها نفقات اختيارية أوسع فتستطيع تأجيل بعضها. ومن هنا، قد يكون لزيادة محدودة في أسعار الضروريات أثر اجتماعي كبير، حتى إذا كان متوسط التضخم العام أقل من الزيادة التي تواجهها بعض الأسر.
وتتأثر المدخرات على مستويين: قيمتها أمام الدولار، وما تشتريه محليًا. من يدخر للعلاج أو الدراسة خارج العراق يتعرض مباشرة إلى تغير سعر الصرف، لأن التزامه أجنبي بينما أمواله بالدينار. أما من يدخر لشراء منتج محلي فتتوقف خسارته الشرائية على سعر ذلك المنتج. ويشمل هذا التمييز الديون؛ فالدين بالدولار يزداد عبؤه على صاحب الدخل بالدينار، بينما يتحدد عبء الدين المحلي بالدخل والأسعار وشروط السداد.
وفي المقابل، تحصل الأسر التي تتلقى تحويلات بالدولار على دنانير أكثر عند الصرف، وقد تستفيد أيضًا أنشطة تستقبل زوارًا من الخارج إذا أصبحت كلفها أقل بالنسبة إليهم. غير أن الفائدة النهائية تتوقف على الأسعار المحلية وكلف النشاط. ويوضح بنك سانتاندير هذا التفاوت بين أصحاب الدخول المحلية ومتلقّي التحويلات أو الإيرادات الأجنبية، بما يؤكد أن تخفيض العملة يعيد توزيع الأثر بين فئات مختلفة.
وتقدم المعاملات التجارية بالأجل صورة أخرى للضغط. فالمنشأة التي باعت سلعًا بالدينار قبل التعديل، وما زالت تنتظر تحصيل مستحقاتها، قد تجد أن المبلغ أصبح غير كافٍ لسداد دينها الدولاري أو شراء مخزون بديل. ويجعل هذا الاختلاف بين عملة الإيراد وعملة الالتزام إدارة السيولة أكثر صعوبة، وقد ينتقل أثره إلى العمال والموردين عبر تأخير المدفوعات أو تقليل النشاط.
الإنتاج والاستثمار والوظائف
يمكن أن يوفر ارتفاع كلفة الواردات مساحة للمنتج المحلي، لكنه يحتاج إلى قدرة فعلية على الاستجابة. تشير المعالجة الاقتصادية لجامعة تورونتو إلى إمكان زيادة الإنتاج والتشغيل بعد التخفيض عندما توجد موارد غير مستغلة ويستجيب الطلب على المنتجات المحلية. هذه نتيجة مشروطة في إطار نظري، ويحتاج تطبيقها في العراق إلى تقييم القدرة الإنتاجية والتمويل والطاقة
فإذا استطاعت منشأة عراقية زيادة الإنتاج دون ارتفاع كبير في مدخلاتها، قد توسع مبيعاتها وتوظف عمالًا إضافيين. أما إذا تعطلت بسبب الكهرباء أو نقص التمويل أو ارتفاع المعدات الأجنبية، فقد تبقى فرصة التوسع محدودة. وتصبح حماية المنتج المحلي أكثر فاعلية عندما تقترن بتحسين الإنتاجية والجودة، لأن ارتفاع سعر المستورد وحده قد يسمح بزيادة الأسعار المحلية دون زيادة مكافئة في الكميات أو الوظائف.
ويقابل فرص التوسع أثر تراجع استهلاك الأسر. عندما يقل ما تشتريه الرواتب، قد تتباطأ مبيعات المتاجر والمطاعم والخدمات، فتؤجل منشآت التوظيف أو تقلل ساعات العمل. وبذلك يمكن أن يستفيد قطاع ينافس المستورد، بينما يتضرر قطاع يعتمد على الطلب المحلي أو مدخلات أجنبية مرتفعة الكلفة. وتحتاج النتيجة الإجمالية إلى بيانات التشغيل والإنتاج، مع التمييز بين زيادة الإيرادات النقدية وتحسن الأرباح الحقيقية.
ويؤثر الاستقرار في قرار الاستثمار بقدر تأثير مستوى سعر الصرف. يستطيع المستثمر تقدير مشروعه عند سعر معلوم، لكنه يواجه صعوبة عندما تتغير توقعاته باستمرار، خصوصًا إذا جمع بين تمويل بالدينار ومعدات بالدولار. وقد يدفعه عدم اليقين إلى تأجيل المشروع أو زيادة هامش الاحتياط في تسعيره، فتتراجع بعض الفوائد الممكنة للتخفيض قبل أن تصل إلى سوق العمل.
وتختلف فرص التصدير في العراق عن الاقتصادات الصناعية المتنوعة. فالنفط يباع أساسًا بالدولار وتتحدد قيمته في الأسواق الدولية، ولذلك لا يصبح البرميل العراقي أرخص للمشتري الأجنبي لمجرد تخفيض الدينار. أما المنتجات غير النفطية والخدمات فقد تستفيد من انخفاض كلفها المقومة بالدولار، بقدر اعتمادها على عناصر محلية وقدرتها على الوصول إلى الزبائن. ويساعد هذا التمييز على تحديد القطاع الذي يمكن أن يستفيد من السياسة، دون افتراض نمو شامل للصادرات.
ويظهر اختلاف مماثل في السياحة والخدمات المرتبطة بالزوار. قد يستطيع الزائر الأجنبي شراء خدمات أكثر بالمبلغ نفسه من عملته، لكن المنشأة التي تستقبله قد تواجه ارتفاعًا في كلفة تجهيزاتها أو بعض احتياجاتها. وتتوقف النتيجة على حجم الطلب وتوافر البنية التحتية والاستقرار وقدرة المنشآت على زيادة الخدمة. وهكذا يتحول سعر الصرف إلى عامل ضمن عوامل متعددة تحدد الاستثمار والعمل، وتبقى متابعة النتائج القطاعية أدق من الاكتفاء بمؤشر إجمالي واحد.
السوق الموازية.. فجوة الأسعار ومخاطر اضطراب الصرف
يتحدد الأثر الفعلي لتخفيض الدينار بمدى قدرة المواطنين والتجار على الحصول على الدولار بالسعر الرسمي، وبحجم الفجوة بينه وبين السعر المتداول في السوق الموازية. فهذه السوق تلبي طلبًا على العملة الأجنبية خارج قنوات تخصيصها الرسمية، وقد يتسع نشاطها عندما تواجه التحويلات المصرفية صعوبات أو تأخيرًا، أو عندما تتزايد الرغبة في الاحتفاظ بالدولار تحوطًا من انخفاض الدينار. ولذلك فإن تعديل السعر الرسمي وحده قد يبقي الفجوة قائمة إذا استمرت العوامل التي تدفع الطلب إلى السوق الموازية.
وتنتقل هذه الفجوة إلى المواطن عبر كلفة السلع والمعاملات. فالتاجر الذي يمول استيراده بدولار أعلى سعرًا يتحمل كلفة مختلفة عن تاجر يستطيع الحصول عليه عبر القنوات الرسمية، وقد يعكس هذا الفرق في أسعار البيع. كما قد يعتمد بعض التجار السعر الموازي مرجعًا لإعادة التسعير، احتياطًا لكلفة شراء المخزون المقبل، حتى عندما تكون بضاعتهم الحالية مشتراة بسعر أقل. وبذلك يتجاوز تأثير السوق الموازية المتعاملين المباشرين فيها إلى أسر تشتري احتياجاتها بالدينار.
ومن أبرز مخاطر اتساع الفجوة خلق فرص للربح من اختلاف السعرين، بما قد يشجع محاولات الحصول على الدولار المخصص لأغراض مشروعة ثم تحويله إلى استخدامات أخرى. ويتعاظم هذا الخطر عندما تضعف متابعة المعاملات والتحقق من أغراضها، فتستفيد فئات من الوصول إلى العملة الأرخص، بينما تتحمل فئات أخرى كلفة السعر الأعلى. وهذه إمكانية تستدعي الرقابة، ولا تعني أن جميع معاملات السوق الموازية غير مشروعة أو أن جميع المستفيدين من السعر الرسمي يستغلون الفارق.
ويضاف إلى ذلك خطر المضاربة والشائعات، إذ قد يدفع توقع تخفيض جديد الأفراد والمنشآت إلى شراء الدولار بكميات تتجاوز احتياجاتهم الآنية. ويمكن أن يزيد هذا السلوك الضغط على السوق، ويدفع البائعين إلى التحفظ أو تأجيل التعامل، فتتسع التقلبات ويصعب التمييز بين الطلب التجاري الفعلي والطلب المدفوع بالخوف. وإذا استمر عدم اليقين، فقد تتراجع الثقة بالدينار بوصفه وسيلة للادخار، وتتزايد الرغبة في ربط الأسعار والالتزامات بالدولار، بما يعرض أصحاب الدخول المحلية لمخاطر إضافية.
وتواجه المنشآت الصغيرة ضغطًا خاصًا لأنها غالبًا أقل قدرة على تحمل التأخير وتغير الأسعار. فالمنشأة التي تحصل مستحقاتها بالدينار وتسدد التزاماتها بالدولار قد تتعرض لخسارة عند اتساع الفجوة، وتحتاج إلى أموال إضافية لتعويض مخزونها. وقد يقود ذلك إلى تقليل المبيعات بالأجل أو رفع الأسعار أو تأجيل التوسع، فتنتقل اضطرابات الصرف إلى النشاط الاقتصادي وفرص العمل.
وتتطلب معالجة هذه المخاطر تسهيل الوصول إلى العملة الأجنبية للأغراض المشروعة، وتحسين سرعة التحويلات ووضوح شروطها، وتقوية الرقابة على التحايل والتهريب، مع توفير معلومات منتظمة تقلل مساحة الشائعات. وقد أشار صندوق النقد الدولي في تقييمه للعراق عام 2025 إلى دور تطوير تمويل التجارة في تضييق الفجوة، وأوصى بتبسيط الوصول إلى النقد الأجنبي وتحسين الضبط الجمركي. ويصبح تقليص الفجوة بصورة مستدامة نتيجة لتحسن القنوات المصرفية والثقة والانضباط المالي، بما يساعد على الحد من انتقال اضطراب الدولار إلى أسعار السلع ومعيشة المواطنين.
تداعيات اجتماعية تتجاوز فاتورة الشراء
تتسع التداعيات عندما تضطر الأسر إلى إعادة ترتيب أولوياتها مدة طويلة. فتأجيل شراء سلعة معمرة يختلف في نتائجه عن تأجيل علاج أو تقليل الإنفاق على التعليم، وقد تتحول مواجهة الغلاء إلى استنزاف للمدخرات أو تراكم ديون. وهذه مسارات محتملة يتوقف تحققها على مقدار ارتفاع الأسعار ومستوى الحماية والدخل، ويحتاج رصدها إلى بيانات اجتماعية، حتى لا يختزل تقييم القرار في حركة الدولار أو أسعار عدد محدود من السلع.
ويتأثر أيضًا العامل بأجر يومي، إذ يجمع بين دخل غير مضمون وكلفة معيشة قابلة للارتفاع. وإذا تراجع النشاط التجاري فقد يخسر أيام عمل، بالتزامن مع ارتفاع احتياجاته، فتتضاعف الضغوط عليه. أما صاحب النشاط الصغير فقد يضطر إلى استخدام أمواله المخصصة للتوسع لتعويض زيادة كلفة المخزون. يوضح هذان المثالان أن سياسة الحماية تحتاج إلى النظر في انتظام الدخل واستمرار العمل، إضافة إلى قيمة الراتب المسجل.
ويمكن أن يوسع تفاوت القدرة على التحوط الفجوة بين الأسر. فمن يملك إيرادًا أجنبيًا أو أصولًا متعددة يستطيع توزيع أثر الصدمة، بينما تعتمد أسر أخرى على دخل محلي واحد ومدخرات محدودة. وتتطلب قراءة العدالة الاقتصادية مقارنة المنافع التي تحصل عليها الفئات المختلفة بالأعباء التي تتحملها، وتحديد كيفية استخدام الموارد الإضافية في حماية الخدمات والضروريات. كما تساعد الشفافية في هذه المسألة على المحافظة على الثقة بين المواطنين والمؤسسات.
حماية المعيشة ومعالجة جذور الضغط
تبدأ الحماية الفاعلة بتحديد الأسر والسلع الأشد تأثرًا، وتعزيز وصول الغذاء والدواء والخدمات الأساسية، وتحديث المساعدات وفق بيانات الحاجة والأسعار. ويتيح الدعم الموجه استخدام الموارد بكفاءة أكبر، لأن التعويض العام لجميع الدخول قد يستهلك جانبًا واسعًا من المكاسب المالية للقرار. كذلك تحتاج أي مساعدة نقدية إلى سوق تتوافر فيها السلع، حتى تتحول إلى قدرة شرائية فعلية.
وتشمل حماية السوق تسهيل تمويل الاستيراد المشروع، ومراقبة الاحتكار والغش، ونشر معلومات واضحة عن الأسعار وتكاليف السلع الأساسية. ويجب أن تراعي الرقابة الفرق بين تغير الكلفة والاستغلال، لأن فرض أسعار لا تغطي تكاليف التوريد قد يسبب نقصًا أو توقفًا في البيع. أما المنشآت الصغيرة فتحتاج إلى معالجة صعوبات التمويل ودورات التحصيل، حتى لا يتحول تغير الصرف إلى سلسلة تعثر بين التجار والموردين والعاملين.
وتتطلب المعالجة المالية مراجعة الإنفاق غير الضروري وتحسين كفاءة المشروعات والمشتريات وتحصيل الإيرادات غير النفطية، مع مراعاة أثر أي ضرائب جديدة على الفئات الأضعف. أما المعالجة الإنتاجية فتشمل الطاقة والتمويل والنقل وتبسيط الإجراءات وتقليل الهدر. وتبرز أهمية هذه الخطوات في تحويل الوقت الذي يوفره التخفيض للخزينة إلى قدرة اقتصادية أكثر استدامة، بدل تكرار الحاجة إلى تعديل جديد كلما تعرض النفط لصدمة.
وتحتاج السياسة إلى مؤشرات معلنة للمتابعة: أسعار الضروريات، والدخول الحقيقية، وانتظام المدفوعات، والفجوة بين السعرين الرسمي والموازي، وأوضاع المشروعات والوظائف. ويتيح نشر هذه المؤشرات تقييم المنافع والأضرار بصورة متوازنة، وتصحيح الإجراءات مبكرًا. كما يربط مسؤولية المؤسسات بنتائج قابلة للقياس، ويمنح المواطنين تفسيرًا واضحًا لما يتغير في معيشتهم.
استنتاجات
1. يرتبط القرار العراقي الأخير بضغوط تمويل الإنفاق بعد اضطراب الإيرادات النفطية. ويوفر التخفيض دنانير أكثر مقابل الإيرادات الدولارية نفسها، لكنه يحتاج إلى إصلاح مالي وإنتاجي يعالج اعتماد الموازنة على النفط وحساسيتها للصدمات.
2. تتحدد المكاسب المالية بصافي أثر القرار. فزيادة الإيرادات المحولة إلى الدينار تقابلها كلف أعلى لبعض المشتريات والمشروعات والالتزامات الأجنبية، مما يستدعي حسابًا شاملًا يتجاوز الزيادة الظاهرة في حصيلة الخزينة.
3. تتفاوت الأعباء بين المواطنين بحسب دخولهم وإنفاقهم والتزاماتهم. ويواجه أصحاب الرواتب الثابتة والأسر محدودة الموارد ضغطًا إذا ارتفعت الأسعار، ولذلك ينبغي توجيه الحماية إلى الضروريات والفئات الأشد تأثرًا استنادًا إلى بيانات فعلية.
4. تعتمد فرص زيادة الإنتاج والوظائف على قدرة المنشآت على التوسع. وتتحقق هذه القدرة بتحسين الكهرباء والتمويل والمدخلات وبيئة الاستثمار، مع متابعة أثر تراجع الطلب المحلي وارتفاع كلفة المعدات المستوردة.
5. يقاس نجاح السياسة باستقرار الاقتصاد وتحسن قدرته على حماية المعيشة. ويجمع ذلك انتظام المدفوعات واستقرار السوق واحتواء الأسعار وتطور الإنتاج والدخول الحقيقية، ضمن إدارة واضحة تمنع انتقال الأزمة المالية إلى ضغط اجتماعي طويل الأمد.


اضف تعليق