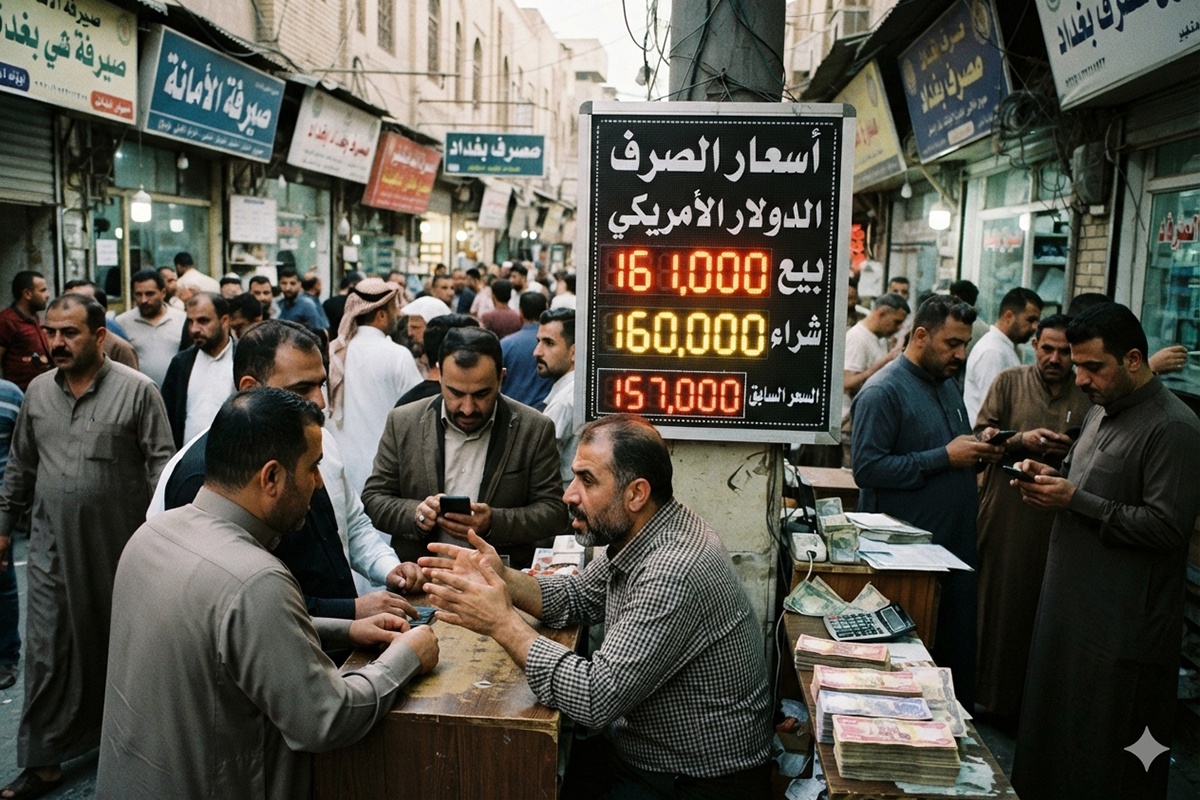
ارتفع الدولار في السوق العراقية بصورة مفاجئة، مقترباً من 161 ألف دينار لكل مئة دولار، وسط ثلاث قراءات متنافسة: توقعات تغيير سعر الصرف في موازنة 2027، وضغوط السيولة الحكومية، وعودة الرحلات الإيرانية إلى النجف. المعطيات المتاحة تمنح فرضية الموازنة والمضاربة وزناً أكبر، فيما تبقى فرضية الرواتب أضعف، وربط...
لم يحتج الدولار إلى وقت طويل حتى ينتقل في السوق العراقية من نطاق تراوح قرب 156 و157 ألف دينار لكل مئة دولار إلى مستويات لامست 161 ألفاً في تعاملات الاثنين 5 تشرين الأول، وهي حركة أعادت سعر الصرف إلى واجهة الاهتمام، ليس بسبب مقدار الارتفاع وحده، وإنما بسبب سرعته وتزامنه مع تطورات مالية وسياسية يصعب فصل تأثير بعضها عن بعض.
وفي الوقت الذي بقي فيه السعر الرسمي بعيداً عن مستويات السوق، تجاوز الدولار حاجز 160 ألف دينار في بعض التداولات، وسط حالة من الترقب دفعت المتعاملين إلى التعامل مع الأخبار والتوقعات بوصفها جزءاً من عملية التسعير نفسها. البنك المركزي العراقي كان قد أشار في بيان صدر في 19 أيلول إلى أن لديه احتياطيات أجنبية كافية لتلبية الطلبات المشروعة، وأرجع الارتفاع في السوق المحلية إلى المضاربات والتوقعات واستغلال الظروف الجيوسياسية لإرباك السوق.
غير أن القفزة الأخيرة جاءت في توقيت تتداخل فيه ثلاثة تفسيرات؛ الأول يرتبط بموازنة 2027 وما أثير عن تغيير سعر الصرف المعتمد فيها، والثاني يتصل بحاجة الحكومة إلى السيولة بالدينار لتمويل الرواتب والنفقات، أما الثالث فيربط بين توقيت الارتفاع وعودة الرحلات الجوية الإيرانية إلى مطار النجف بعد فترة من التوقف، وهي فرضية تحتاج إلى قدر أكبر من الحذر بسبب غياب دليل مباشر يثبت وجود علاقة سببية بينها وبين حركة الدولار.
موازنة 2027.. السوق تسعّر خبراً لم يتحول إلى قرار
التفسير الأول يبدأ من المعلومات التي جرى تداولها بشأن مسودة الموازنة الاتحادية لعام 2027، والتي تحدثت عن اعتماد سعر يبلغ 1500 دينار للدولار الواحد، أي 150 ألف دينار لكل مئة دولار. عضو اللجنة المالية النيابية ديلان غفور تحدثت عن وجود هذا السعر في المسودة، في حين لم يتحول الأمر حتى الآن إلى قرار رسمي نافذ يغيّر سعر الصرف المعتمد.
أهمية هذه المعلومة بالنسبة إلى السوق لا تتوقف على إقرارها بصورة نهائية، لأن أسواق الصرف لا تتحرك استجابة للقرارات الرسمية وحدها، وإنما تتحرك كذلك وفق التوقعات التي يبني عليها التجار والمضاربون قرارات الشراء والبيع. وإذا تشكل اعتقاد واسع بأن الدولة قد تتجه مستقبلاً إلى تخفيض قيمة الدينار رسمياً واعتماد 1500 دينار مقابل الدولار، فمن الطبيعي أن يرتفع الطلب على العملة الأجنبية أو يتراجع استعداد حائزيها للبيع، حتى وإن بقي السعر الحالي من دون تغيير.
وتكتسب هذه الفرضية أهمية إضافية بسبب الفارق بين سعر 1500 دينار المتداول في أخبار الموازنة والسعر الرسمي القائم حالياً، إذ إن انتقال السعر الحكومي مستقبلاً إلى هذا المستوى، إذا حدث، سيعني إعادة تحديد نقطة البداية التي تقيس السوق الموازية هامشها فوقها، ولذلك يمكن أن تتحرك السوق استباقياً قبل الوصول إلى مرحلة التصويت على الموازنة أو تنفيذها.
إلا أن التعامل مع هذه النظرية باعتبارها تفسيراً نهائياً يبقى سابقاً لأوانه، لأن الحديث يتعلق حتى الآن بمعلومات مرتبطة بمسودة، وليس بقرار نقدي نهائي صادر عن البنك المركزي. كما سبق للبنك في حزيران 2026 أن نفى وجود توجه لتغيير سعر الصرف عندما انتشرت وثيقة تتحدث عن سعر جديد للدينار، ودعا إلى اعتماد المعلومات الرسمية المتعلقة بهذا الملف.
لكن ذلك لا يلغي أثر الخبر نفسه؛ فالأسواق قد تتحرك بسبب توقع قرار قبل صدوره، ثم تتراجع إذا تبين لاحقاً أن هذه التوقعات لم تكن صحيحة، وهو ما يجعل ما جرى أقرب إلى إعادة تسعير للمخاطر والتوقعات منه إلى استجابة لقرار رسمي موجود بالفعل.
الرواتب والسيولة.. تفسير قائم لكن التوقيت يضعفه
التفسير الثاني يرتبط بحاجة الحكومة العراقية إلى الدينار من أجل تغطية النفقات الجارية، وفي مقدمتها الرواتب، وهي فرضية تبدو منطقية عند النظر إلى حجم الإنفاق الحكومي والاعتماد الكبير للموازنة العراقية على الإيرادات النفطية المقومة بالدولار، إذ تستطيع المالية العامة الحصول على كميات أكبر من الدينار مقابل الإيرادات الدولارية عندما يرتفع سعر صرف الدولار.
هذه العلاقة ليست جديدة على الاقتصاد العراقي؛ ففي تجارب سابقة كان تمويل الإنفاق العام وحجم العجز والرواتب من العوامل التي دخلت في النقاش المتعلق بسعر الصرف، ولذلك فإن ظهور هذه الفرضية مجدداً مع ارتفاع الدولار لا يخلو من أساس اقتصادي.
لكن توقيت القفزة الحالية يجعل تفسيرها بالحاجة العاجلة إلى الدينار من أجل الرواتب أقل تماسكاً من التفسير الأول، فقد أعلنت وزارة المالية في 23 أيلول مباشرتها تمويل رواتب موظفي الدولة لشهر أيلول، أي قبل الارتفاع الحاد الحالي بنحو أسبوعين.
إذا كانت الكتلة الرئيسية من الرواتب قد دخلت بالفعل مرحلة التمويل والتوزيع، فمن الصعب اعتبار الحاجة إلى صرف رواتب الشهر سبباً مباشراً يفسر انتقال الدولار خلال فترة قصيرة من مستويات 156 و157 ألف دينار إلى حدود 161 ألفاً. وقد تبقى هناك التزامات ونفقات حكومية أخرى وحاجة مستمرة إلى السيولة، لكن ذلك يختلف عن القول إن رواتب الموظفين كانت المحرك المباشر لقفزة حدثت في ظهيرة يوم واحد.
كما أن تحويل الدولار الحكومي إلى دينار لا يعني تلقائياً دفع سعر السوق الموازية إلى الارتفاع، لأن حجم الحركة واتجاهها يعتمدان أيضاً على آليات التمويل المصرفي، والعرض المتاح من العملة الأجنبية، وسلوك التجار والمتعاملين، ولذلك تبدو ضغوط المالية العامة عاملاً يمكن أن يؤثر في البيئة العامة لسعر الصرف، لكنها لا تقدم بمفردها تفسيراً كافياً لسرعة الحركة الأخيرة.
رحلات إيران والنجف.. التزامن موجود والدليل غائب
أما النظرية الثالثة فتستند إلى توقيت لافت، إذ استؤنفت في 4 تشرين الأول الرحلات الجوية الإيرانية إلى مطار النجف بعد حصول العراق على استثناء أميركي من العقوبات، قبل يوم واحد فقط من القفزة التي شهدتها السوق. ووصلت أولى الرحلات الإيرانية إلى النجف في اليوم نفسه، بينما كانت الحكومة العراقية قد أعلنت السماح لما يصل إلى 40 رحلة يومياً من وإلى النجف لشركات طيران إيرانية باستثناء ماهان إير.
هذا التقارب الزمني يسمح بطرح احتمال وجود تأثير على الطلب النقدي المرتبط بحركة المسافرين والتجارة والتحويلات بين العراق وإيران، ولا سيما أن إيران تعمل منذ سنوات تحت قيود مالية وعقوبات تحد من قدرتها على الوصول المباشر إلى الدولار عبر القنوات المصرفية العالمية.
لكن الانتقال من هذه الملاحظة إلى اعتبار الرحلات الجديدة قناة لتهريب الدولار يحتاج إلى دليل لا توفره المعطيات المتاحة حتى الآن. وجود رحلات جوية إيرانية أو زيادة أعداد المسافرين لا يثبت بذاته خروج الدولار بصورة غير قانونية من العراق، كما لا توجد بيانات منشورة تثبت أن ارتفاع سعر الصرف في ظهيرة 5 تشرين الأول كان نتيجة عمليات نقل نقدي عبر مطار النجف.
بل إن الاستثناء الأميركي نفسه ارتبط بإجراءات رقابية؛ إذ أشارت رويترز إلى أن الترتيبات تضمنت ضمانات بشأن تدقيق المسافرين وتبادل المعلومات ومنع استخدام الرحلات في نقل الأموال غير المشروعة أو الأشخاص والمواد الخاضعة للعقوبات.
ولهذا يمكن التعامل مع استئناف الرحلات باعتباره متغيراً يستحق المراقبة، لكن ليس باعتباره سبباً مثبتاً للارتفاع. ويمكن اختبار هذه الفرضية بصورة أدق إذا ظهرت خلال الأيام المقبلة فروقات واضحة في الطلب على الدولار داخل النجف مقارنة ببغداد والمحافظات الأخرى، أو سجلت شركات الصيرفة ارتفاعاً غير اعتيادي في الطلب النقدي يتزامن مع توسع حركة السفر إلى إيران.
المضاربة تجمع الخيوط الثلاثة
قد لا يكون البحث عن سبب واحد للارتفاع هو المدخل الأدق لفهم ما جرى، لأن سوق الدولار العراقية تتأثر في كثير من الأحيان باجتماع الخبر مع التوقع والمضاربة. خبر موازنة 2027 أعطى المتعاملين رقماً جديداً يمكن البناء عليه، والحديث عن الضغوط المالية الحكومية أضاف مخاوف تتعلق بوضع المالية العامة، بينما وفرت عودة الرحلات الإيرانية مادة إضافية للتكهنات حول حركة الدولار خارج القنوات الرسمية.
عندما تجتمع هذه العناصر في سوق توجد فيها أصلاً فجوة كبيرة بين السعر الرسمي والسعر المتداول خارج القنوات الرسمية، يصبح تأثير التوقعات أكبر، وقد يبدأ ارتفاع محدود بفعل زيادة الطلب ثم يتحول إلى حركة أسرع عندما يدخل المشترون خوفاً من ارتفاع إضافي، ويؤجل البائعون عمليات البيع انتظاراً لسعر أعلى.
وهذا يتقاطع مع تفسير البنك المركزي الذي تحدث قبل أسابيع من القفزة الحالية عن أثر المضاربات والتوقعات والظروف الجيوسياسية، مؤكداً في المقابل أن احتياطياته قادرة على تلبية الطلب المشروع على العملة الأجنبية.
أي النظريات أقرب إلى تفسير الارتفاع؟
المعلومات المتاحة حتى مساء 5 تشرين الأول تمنح نظرية الموازنة والتوقعات المرتبطة بسعر 150 ألف دينار وزناً أكبر من النظريتين الأخريين، ليس لأنها تحولت إلى حقيقة رسمية، وإنما لأن توقيت انتشارها جاء متزامناً بصورة مباشرة مع زيادة القلق في السوق، كما أن طبيعة أسواق الصرف تجعل الأخبار المتعلقة بتغيير السعر الرسمي مؤثرة فوراً في قرارات المتعاملين.
أما فرضية حاجة الحكومة إلى الدينار لصرف الرواتب فتواجه مشكلة في التوقيت بعد بدء تمويل رواتب أيلول في 23 من الشهر الماضي، ولذلك يمكن أن تكون أوضاع السيولة والإنفاق الحكومي جزءاً من الضغوط العامة، لكنها تبدو أقل قدرة على تفسير قفزة مفاجئة خلال ساعات.
وتبقى فرضية ارتباط الارتفاع بعودة الرحلات الإيرانية إلى النجف مثيرة للاهتمام بسبب التزامن الزمني، إلا أن المعطيات المتاحة لا تسمح حتى الآن بالقول إن الدولار يجري تهريبه عبر هذه الرحلات أو إن ذلك كان السبب في ارتفاع السعر، وأي انتقال من الاحتمال إلى الجزم يحتاج إلى معلومات مصرفية وأمنية وحركة نقدية يمكن التحقق منها.
المسألة الأساسية خلال الأيام المقبلة لن تكون الوصول إلى 161 ألف دينار بحد ذاته، وإنما قدرة السوق على البقاء فوق حاجز 160 ألفاً. فإذا تراجع السعر بعد اتضاح موقف الحكومة والبنك المركزي من سعر موازنة 2027، فقد يكون الجزء الأكبر من الحركة الأخيرة مرتبطاً بالمضاربة والخوف من تغيير السعر الرسمي. أما إذا استمر الدولار بالصعود رغم النفي أو التوضيح الرسمي، فسيصبح البحث عن عوامل أخرى مرتبطة بالعرض والطلب وحركة الأموال أكثر أهمية.


اضف تعليق