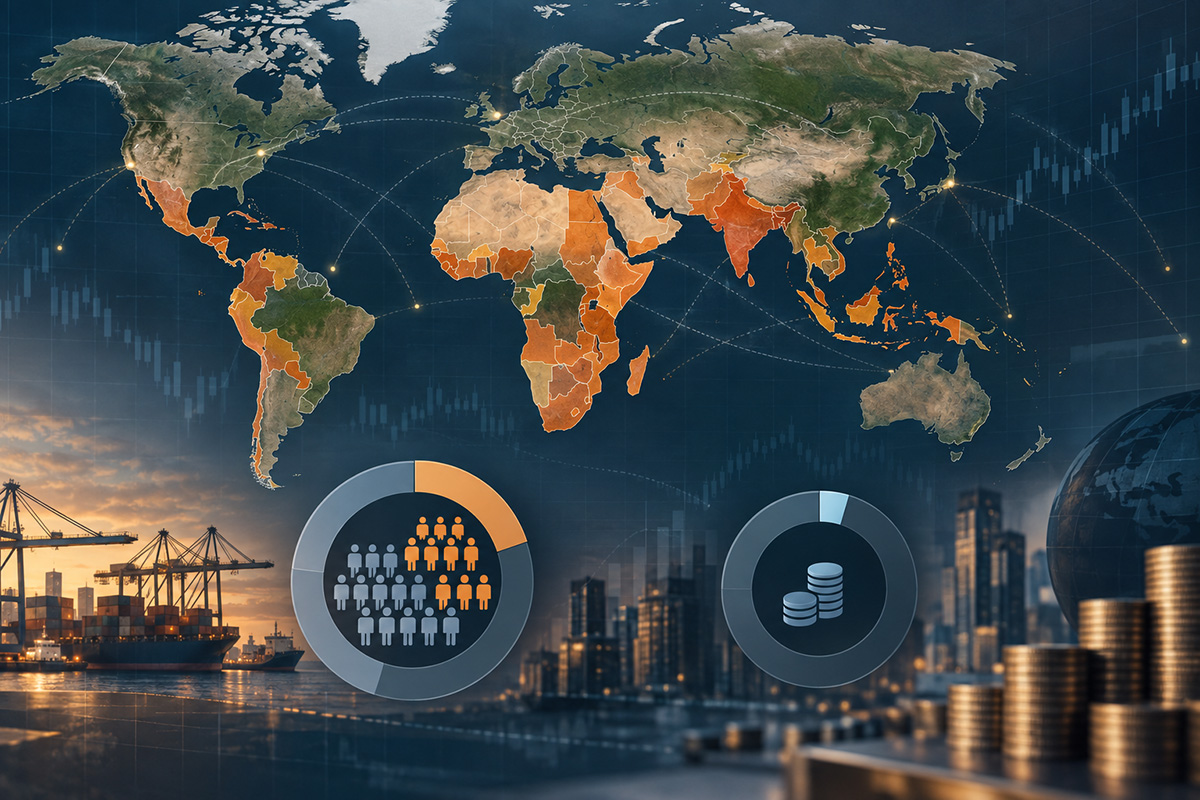
تمثل اقتصادات الأسواق الوليدة شريحة متنامية من الاقتصادات النامية تتمتع بوصول محدود إلى الأسواق المالية الدولية، وتشكل نحو خُمس سكان العالم، لكنها لا تسهم إلا بنحو 5% من الناتج العالمي. وتملك فرصًا كبيرة للنمو بفضل مواردها وديناميكيتها السكانية، غير أن ضعف الاستثمار والحوكمة وارتفاع المخاطر يفرضان إصلاحات تعزز الإنتاجية...
تُصنَّف الاقتصادات النامية في العادة بحسب مستوى الدخل، أو القدرات المؤسسية، أو التعرُّض للهشاشة والصراع. وتنظر الأسواق المالية إلى هذه الأسواق من منظور مختلف، إذ تُميِّز بين الأسواق الصاعدة والأسواق الوليدة. فقد حظيت الأسواق الصاعدة باهتمام بحثي واسع، أما الأسواق الوليدة، وهي شريحة من الاقتصادات النامية تتمتع بإمكانية وصول ملموسة، وإن كانت محدودة، إلى الأسواق المالية الدولية، فلم تحظَ إلا بقدر محدود نسبيًا من التحليل على مستوى الاقتصاد الكلي بوصفها مجموعة متجانسة.
صاغت مؤسسة التمويل الدولية، ذراع مجموعة البنك الدولي لمساندة القطاع الخاص، مصطلح «الأسواق الوليدة» في أوائل التسعينيات، ليكون مرادفًا يشير إلى الجيل التالي من الأسواق الصاعدة. ومنذ ذلك الحين، لاقى هذا المفهوم رواجًا بين المستثمرين مع تمكُّن المزيد من الاقتصادات النامية من الوصول إلى أسواق الأسهم والسندات الدولية.
تمتد أهمية الأسواق الوليدة إلى ما هو أبعد من الأسواق المالية. فهذه الاقتصادات اليوم تُشكِّل ما يقرب من خُمس سكان العالم، لكنها لا تسهم إلا بنحو 5% من إجمالي الناتج المحلي العالمي. وفي حين يشهد النمو السكاني في الأسواق الصاعدة والاقتصادات المتقدمة حالة من الركود، تمتلك العديد من الأسواق الوليدة إمكانات ديموغرافية كبيرة، وموارد طبيعية قيِّمة، وقطاعات خدمية سريعة النمو. وإذا ما اعتُمدت السياسات الصحيحة، يمكن لهذه الأسواق أن تتحول إلى محرِّكات رئيسية لخلق الوظائف، وتعبئة رأس المال الخاص، والنمو العالمي في المستقبل.
التصنيف وأهميته
تُصنِّف الجهات المُصدِرة لمؤشرات الأسواق المالية الاقتصاد على أنه «سوق وليدة»، أو إذا كان أكثر تطورًا «سوق صاعدة»، على أساس المستويات المتصوَّرة لدرجة تطور الأسواق المالية، ومدى التقدم الاقتصادي الكلي، والتقدم المحرز في مسار الإصلاح. ويمكن أن يُسهم الإدراج ضمن المؤشرات في اجتذاب تدفقات كبيرة من رؤوس الأموال، إما من خلال الاستثمار القائم على المؤشرات، أو الإشارات الإيجابية الأوسع التي يبعث بها الإدراج للمستثمرين بشأن تحسن جاذبية السوق أو مصداقيتها.
تختلف التعريفات الدقيقة لما يُعد سوقًا وليدة باختلاف جهات إصدار مؤشرات الأسهم. وفي دراسة حديثة، قمنا ببناء تصنيف مركَّب جديد، يجمع بين تقييمات ثلاث مؤسسات رئيسية لإصدار مؤشرات الأسهم، هي فوتسي راسل، وإم إس سي آي، وستاندرد آند بورز داو جونز الصناعي (FTSE Russell، MSCI، وS&P Dow Jones)، ومؤسسة واحدة معنية بمؤشرات السندات، هي جي بي مورغان (J.P. Morgan).
إذا كانت غالبية مؤشرات الأسهم هذه تُصنِّف اقتصادًا من الاقتصادات على أنه اقتصاد وليد وليس صاعدًا، فإن دراستنا تفعل الشيء نفسه. وينطبق المنطق نفسه على الأسواق الصاعدة. فالاقتصادات التي تُصدر سندات خارجية قابلة للتداول بالدولار على نطاق واسع، كما يتجلَّى في مؤشر جي بي مورغان لسندات الأسواق الصاعدة، لكنها لا تظهر في مؤشرات الأسهم الصاعدة أو الوليدة، مُدرجة أيضًا ضمن مجموعة الأسواق الوليدة. علاوة على ذلك، تُعتبر جميع الأسواق الصاعدة ذات الدخل المرتفع والاقتصادات النامية أسواقًا صاعدة. أما الاقتصادات المتبقية التي لا تظهر في أي من هذه المؤشرات، فهي مُصنَّفة على أنها «اقتصادات نامية أخرى».
يُتيح هذا التصنيف إجراء مقارنات دقيقة بين المجموعات، ويُيسِّر تحليل الروابط بين الوصول إلى الأسواق المالية والتنمية الاقتصادية. وهو يهدف حصرًا إلى خدمة التحليل الوارد في هذه الدراسة، ولا ينطوي على أي آثار أو دلالات تتعلق بعمليات أو سياسات مجموعة البنك الدولي. ومع ذلك، تُشكِّل الاقتصادات الوليدة جزءًا مهمًا من محافظ عمليات المؤسسات الإنمائية الأخرى التابعة لمجموعة البنك الدولي، وستكون النواتج في هذه الاقتصادات، بما فيها خلق الوظائف وتعبئة رأس المال الخاص، محورية في مسيرة التنمية العالمية.
تركيبة الاقتصادات الوليدة وخصائصها
يتباين عدد الاقتصادات الوليدة والصاعدة من عام إلى آخر. وبلغ إجمالي الاقتصادات الوليدة 56 اقتصادًا حتى عام 2025، صعودًا من 39 اقتصادًا في عام 2012. وفي السنوات الأخيرة، كان التحول الأكثر شيوعًا يتمثل في إدراج اقتصادات لم تكن مُصنَّفة سابقًا ضمن مؤشر واحد على الأقل لأسهم الأسواق الوليدة، أو في الأغلب ضمن مؤشر السندات الذي تصدره جي بي مورغان، وذلك نتيجة قيامها بإصدارات سيادية كبيرة. ولم تُعد جهات إصدار مؤشرات الأسهم تصنيف أي من الاقتصادات الوليدة باعتبارها أسواقًا صاعدة منذ عام 2012، وإن كانت مؤسسة فوتسي راسل تعتزم ترقية فيتنام من مرتبة الاقتصادات الوليدة إلى مرتبة الاقتصادات الصاعدة ابتداءً من سبتمبر/أيلول 2026. فضلًا عن ذلك، انتقلت أربعة اقتصادات وليدة، هي بلغاريا وكوستاريكا وبنما ورومانيا، إلى مصاف الأسواق الصاعدة منذ عام 2012، إثر بلوغها مستوى الدخل المرتفع.
تتسم الاقتصادات الوليدة بتنوع جغرافي واسع، إذ تمتد لتشمل جميع مناطق عمليات مجموعة البنك الدولي. وتنتمي في معظمها إلى البلدان المتوسطة الدخل، وهي في الغالب أفقر من الأسواق الصاعدة، وإن تفاوتت تفاوتًا ملحوظًا في مستويات نصيب الفرد من الدخل. وتُشكِّل الاقتصادات الوليدة اليوم ما يقرب من خُمس سكان العالم، وهي نسبة متوقَّع ارتفاعها بصورة ملموسة، غير أنها لا تسهم إلا بنحو 5% من إجمالي الناتج المحلي العالمي.
إيضاح: شرق آسيا والمحيط الهادئ؛ منطقة أوروبا وآسيا الوسطى؛ الأسواق الصاعدة؛ الأسواق الوليدة؛ منطقة أمريكا اللاتينية والبحر الكاريبي؛ منطقة الشرق الأوسط وشمال أفريقيا وأفغانستان وباكستان؛ اقتصادات نامية أخرى لا تنتمي إلى الاقتصادات الصاعدة ولا إلى الاقتصادات الوليدة؛ جنوب آسيا؛ منطقة أفريقيا جنوب الصحراء. وتشمل العينة 39 اقتصادًا وليدًا في تصنيف خط الأساس لعام 2012، و56 اقتصادًا وليدًا في تصنيفات 2025. كما تشمل 37 اقتصادًا صاعدًا، و56 اقتصادًا وليدًا، و57 اقتصادًا ناميًا آخر في تصنيفات 2025.
من حيث الهيكل الاقتصادي، نحو نصف هذه الاقتصادات بلدان مصدِّرة للسلع الأولية، ولا سيما منتجات الطاقة والمنتجات الزراعية. وعلى نطاق أوسع، تتنوع نماذج النمو في الاقتصادات الوليدة تنوعًا ملحوظًا؛ إذ يعتمد بعضها على تصدير كميات ضخمة من السلع الأولية أو صادرات الصناعات التحويلية، وتسلك بلدان أخرى مسار النمو القائم على الخدمات، ومنها السياحة.
قياسًا على القوانين المدوَّنة، ازدادت الاقتصادات الوليدة انفتاحًا على الصعيد المالي بدرجة كبيرة من عام إلى آخر. وأسهم هذا الانفتاح، من حيث المبدأ، في زيادة التدفقات المالية العابرة للحدود. وعلى الرغم من أنها لا تزال محدودة قياسًا بالمستويات المسجَّلة في الأسواق الصاعدة، فإن التزامات المحافظ الاستثمارية للاقتصادات الوليدة كنسبة إلى الناتج المحلي الإجمالي قد زادت أكثر من ثلاثة أضعاف منذ مطلع القرن الحالي.
ويُقاس الانفتاح المالي بمؤشر تشين وإيتو الذي يقيس درجة انفتاح حساب رأس المال في كل بلد، إذ تشير القيمة المعيارية 1 إلى أعلى مستويات الانفتاح. وتمثل البيانات متوسطات المجموعات لعامي 2000 و2022، استنادًا إلى عينة متوازنة تضم 32 اقتصادًا متقدمًا، و34 اقتصادًا صاعدًا، و37 اقتصادًا من الاقتصادات الوليدة، و69 اقتصادًا ناميًا آخر.
وتعكس مراكز التزامات المحافظ الاستثمارية قيمة أوراق الأسهم وأدوات الدين التي يحتفظ بها المستثمرون الأجانب، وتستند إلى بيانات مشتقة معدَّة من الحيازات التي يُفصح عنها الشركاء. وتمثل القيم متوسطات المجموعات لعامي 2001 و2024، استنادًا إلى عينة متوازنة تضم 32 اقتصادًا متقدمًا، و34 اقتصادًا من الأسواق الصاعدة، و38 اقتصادًا من الاقتصادات الوليدة، و68 اقتصادًا ناميًا آخر.
من حيث المبدأ، يمكن أن تؤدي زيادة فرص الوصول إلى التمويل الدولي إلى تحقيق منافع كبيرة، عبر تحرير موارد لتوجيهها نحو استثمارات ترفع الإنتاجية في اقتصادات لا تزال تعاني شح رأس المال.
تضاعف إصدار السندات السيادية، كنسبة من إجمالي الناتج المحلي، بين العقد الأول من القرن الحالي وأوائل عقد العشرينيات في الاقتصادات الوليدة، وهو ما يكشف عن تزايد رغبة حكومات الأسواق الوليدة في اللجوء إلى التمويل عبر أسواق رأس المال. وباتت الاقتصادات الوليدة أيضًا تستأثر بحصة أوسع من تدفقات رأس المال العالمية مقارنة بما كانت عليه مطلع القرن، إذ تبلغ هذه الحصة الآن نحو 3% من الإجمالي.
غير أن ذلك لم يُفضِ إلى نمو استثماري مستدام في هذه الاقتصادات مجتمعة. فعلى أساس متوسط نصيب الفرد، تراجع نمو الاستثمار في الاقتصادات الوليدة من متوسط سنوي قدره 5% في العقد الأول من الألفية إلى 2% فحسب خلال النصف الأول من العقد الحالي. وشهدت الاقتصادات الوليدة تراجعات حادة، إلا أن ذلك يُعد جزءًا من تباطؤ أوسع في تدفقات الاستثمار في اقتصادات الأسواق الصاعدة والاقتصادات النامية. وانخفض متوسط نصيب الفرد من نمو إجمالي الناتج المحلي إلى النصف في الاقتصادات الوليدة، وهو ما يتسق مع تراجع آفاق النمو على المستوى العالمي.
تزخر الاقتصادات الوليدة بإمكانات نمو هائلة تقوم على ثلاث ركائز: الديناميكيات الديموغرافية، وإمكانية الوصول إلى الأسواق، والثروات الطبيعية الوفيرة. غير أن تطور أسواقها المالية واندماجها في النظام المالي العالمي لا يزال، في كثير من الحالات، منقوصًا، مما يفتح الباب أمام فرص واعدة بقدر ما يكشف عن مواطن ضعف وهشاشة.
لقد نجحت بعض اقتصادات الأسواق الوليدة في تحقيق نمو أقوى في متوسط نصيب الفرد من إجمالي الناتج المحلي على مدى السنوات الخمس والعشرين الماضية. واتسمت هذه الاقتصادات الوليدة الأسرع نموًا بعدة سمات مشتركة، إذ حققت معدلات نمو أعلى بكثير في الاستثمار، وسجَّلت تحسنات ملموسة في منظومة الحوكمة، وتمكنت أيضًا من احتواء الزيادات في الدين الحكومي مقارنة بأداء غيرها من الاقتصادات الوليدة. ويظل تسخير إمكانات هذه الاقتصادات، مع احتواء المخاطر المصاحبة، تحديًا محوريًا يواجهه واضعو السياسات، وسيكون ذلك أمرًا بالغ الأهمية إذا أُريد للأسواق الوليدة اليوم أن تتحول في السنوات المقبلة إلى محركات للنمو وخلق فرص العمل وتحقيق الرخاء.


اضف تعليق