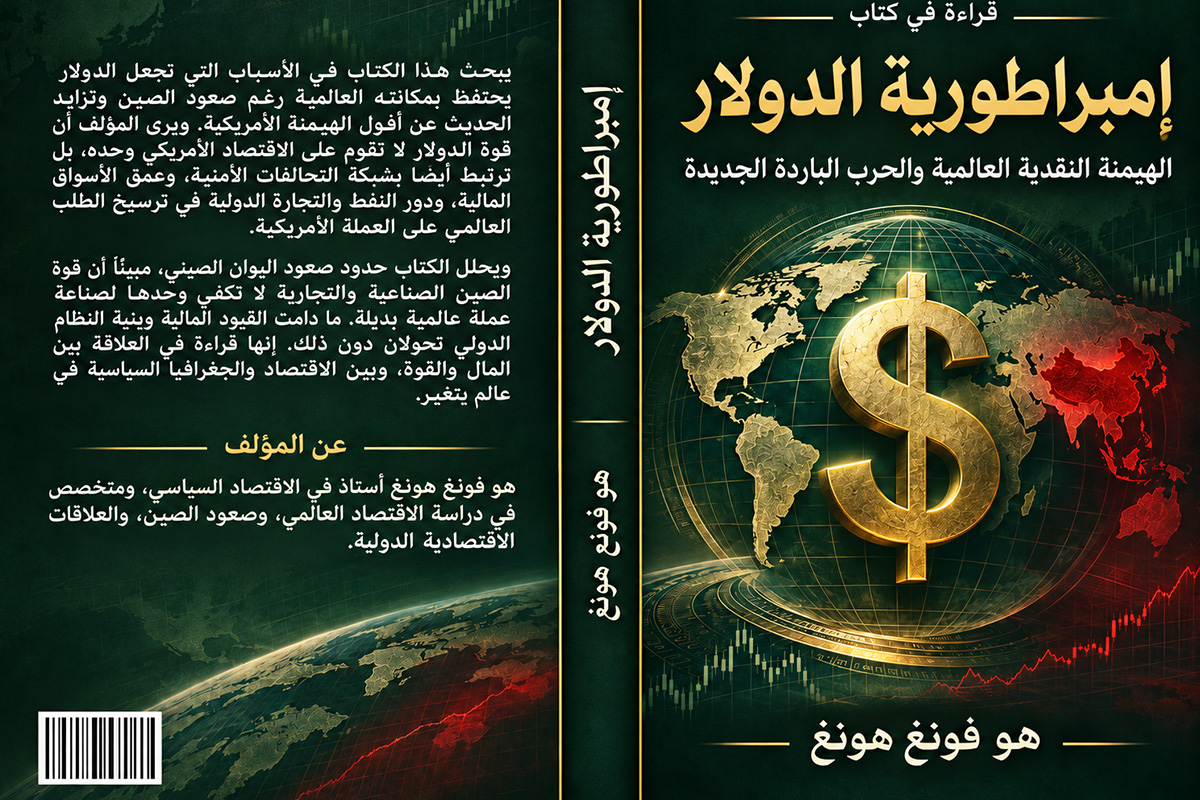
تتناول القراءة كتاب «إمبراطورية الدولار» للباحث هو فونغ هونغ، الذي يفسر استمرار الهيمنة النقدية الأمريكية رغم صعود الصين وتراجع الوزن الاقتصادي النسبي للولايات المتحدة. ويربط المؤلف قوة الدولار بالتحالفات الأمنية والأسواق المالية، موضحًا كيف تحد الضوابط المصرفية الصينية من تدويل اليوان. كما يناقش آثار الهيمنة الدولارية في الدول النامية...
تحتفظ الولايات المتحدة بمكانتها في قلب النظام النقدي العالمي، رغم التحولات الكبيرة التي شهدها الاقتصاد الدولي خلال العقود الماضية، وصعود قوى اقتصادية جديدة، وفي مقدمتها الصين، التي أصبحت منافسًا رئيسيًا للولايات المتحدة في الإنتاج الصناعي والتجارة والتكنولوجيا. ومع ذلك، لا يزال الدولار يحتل موقعًا مهيمنًا في المبادلات التجارية والاحتياطيات النقدية والأسواق المالية الدولية، وتستمر الحكومات والمؤسسات والمستثمرون في الاعتماد عليه، حتى عندما تتصاعد الخلافات السياسية مع واشنطن أو تتراجع الثقة ببعض سياساتها الاقتصادية.
وتثير هذه المفارقة سؤالًا يتجاوز المفاهيم التقليدية عن قوة العملات: لماذا تستمر الهيمنة النقدية الأمريكية رغم التراجع النسبي لحصة الولايات المتحدة في الاقتصاد العالمي؟ وكيف استطاع الدولار المحافظة على دوره الدولي بعد انتهاء ارتباطه بالذهب، وتكرار الأزمات المالية، وارتفاع المديونية الأمريكية، وتصاعد المنافسة الاقتصادية والسياسية مع الصين؟ ولماذا لم تنجح بكين، رغم قوتها الصناعية والتجارية، في تحويل اليوان إلى عملة منافسة للدولار على المستوى العالمي؟
هذه الأسئلة تشكل المحور الأساسي لكتاب Greenback Empire: Global Dollar Dominance and the New Cold War، الذي صدر في أكتوبر/تشرين الأول 2026 عن مطبعة جامعة شيكاغو، للباحث في الاقتصاد السياسي هو فونغ هونغ، أستاذ الاقتصاد السياسي في جامعة جونز هوبكنز الأمريكية.
يقدم الكتاب تفسيرًا تاريخيًا وسياسيًا لاستمرار الهيمنة الدولارية، ينطلق من أن العملات العالمية لا تستمد قوتها من حجم الاقتصادات وأسواق المال وحدها، وإنما ترتبط أيضًا ببنية النظام الدولي، والتحالفات الأمنية، والقوة العسكرية، وقدرة الدول على توفير الحماية والاستقرار للدول والمؤسسات التي تستخدم عملاتها.
ويرى المؤلف أن الدولار استطاع المحافظة على موقعه العالمي، طوال العقود الستة الماضية، بفضل شبكة العلاقات الأمنية التي تربط الولايات المتحدة بأهم الدول الصناعية والمنتجة للطاقة، وأن هذه العلاقات ساعدت على استمرار النظام الدولاري حتى عندما تراجعت بعض الأسس الاقتصادية التي قامت عليها الهيمنة الأمريكية.
وفي المقابل، يقدم الكتاب تفسيرًا لمحدودية صعود اليوان الصيني، يقوم على مفارقة داخل النموذج الاقتصادي الصيني نفسه؛ فالسيطرة الحكومية الواسعة على المصارف وتدفقات رأس المال، التي أسهمت في بناء القوة الصناعية للصين، أصبحت في الوقت نفسه أحد العوائق الأساسية أمام تحويل عملتها إلى نقد عالمي قابل للتداول بحرية.
وتبرز أهمية الكتاب في أنه يعيد قراءة العلاقة بين النقود والسلطة، ويكشف أن التنافس بين الدولار واليوان لا يتعلق بوسائل الدفع والتجارة فقط، وإنما يرتبط أيضًا بطبيعة النظام السياسي والاقتصادي الدولي، وحدود القوة الأمريكية، ومستقبل الصعود الصيني، وقدرة الدول النامية على المحافظة على استقرارها المالي في ظل نظام نقدي تتحكم في مفاصله قوة كبرى.
وتستند هذه القراءة إلى الأطروحة المعلنة للكتاب وفهرس فصوله العشرة، وإلى المقابلات التي شرح فيها المؤلف حججه وأمثلته التاريخية. ولأن النص الكامل للكتاب لم يتوافر للتحقق منه صفحةً صفحة، فإنها قراءة تحليلية لأفكاره الموثقة في المصادر المتاحة، وليست تلخيصًا نصيًا لجميع صفحاته.
كيف تتحول عملة وطنية إلى عملة عالمية؟
لفهم استمرار الهيمنة الأمريكية، يبدأ الكتاب من مسألة تاريخية أساسية تتعلق بطبيعة النقود، وكيف تتحول عملة تستخدم داخل حدود دولة معينة إلى وسيلة مقبولة للتبادل والادخار والتمويل بين دول العالم.
فالعملة الوطنية تؤدي وظائف متعددة داخل اقتصادها المحلي، إذ تستخدم لتسعير السلع والخدمات، وتسوية المعاملات، ودفع الأجور والضرائب، والاحتفاظ بالقيمة. لكن تحولها إلى عملة دولية يضيف وظائف أكثر تعقيدًا، لأنها تصبح وسيلة تستخدمها مؤسسات وحكومات لا تخضع للسلطة السياسية التي أصدرتها.
وعندما تستورد دولة النفط من بلد آخر، أو تحصل شركة على قرض من مؤسسة مالية أجنبية، أو يحتفظ مصرف مركزي باحتياطيات نقدية لمواجهة الأزمات، فإنه يحتاج إلى عملة يمكن استخدامها في أسواق متعددة، وتكون مقبولة لدى عدد كبير من الأطراف، وتسمح بتسوية المعاملات دون تكاليف مرتفعة أو قيود معقدة.
ومن هنا تكتسب العملات الدولية أهميتها من اتساع شبكة المستخدمين الذين يعتمدون عليها. فكلما زاد عدد الحكومات والمؤسسات التي تستخدم عملة معينة، أصبحت أكثر فائدة لبقية الأطراف، لأن التعامل بها يقلل الحاجة إلى التحويل المتكرر بين العملات، ويسهل التسعير والاقتراض والادخار.
وتفسر هذه الخاصية أحد أسباب استمرار العملات المهيمنة؛ إذ إن الانتقال إلى عملة بديلة لا يعتمد على قرار دولة منفردة، وإنما يحتاج إلى تغير واسع في سلوك المصارف والمستثمرين والشركات والحكومات.
لكن هو فونغ هونغ يرى أن تفسير الهيمنة النقدية من خلال سهولة الاستخدام والسيولة المالية وحدهما لا يقدم صورة مكتملة. ولذلك يعود إلى تاريخ النقود في الاقتصاد الرأسمالي، من الفضة والذهب إلى العملات الحديثة، ليدرس العلاقة بين القوة السياسية والنظام النقدي.
ويشير البناء التاريخي للكتاب إلى أن العملات العالمية ارتبطت بصعود مراكز القوة التجارية والسياسية، وأن الدول التي استطاعت تنظيم الأسواق وحماية شبكات التبادل وتوجيه الموارد كانت أكثر قدرة على التأثير في المعايير النقدية الدولية.
ويستفيد المؤلف من المقارنة بين التجارب الأوروبية والصينية في التاريخ النقدي، لإظهار أن انتشار النقود وتطور الأسواق لم يكونا عمليتين منفصلتين عن طبيعة الدولة والصراع بين القوى السياسية.
وتبرز هنا الفكرة التي سترافق الكتاب في فصوله اللاحقة: المال العالمي ليس مجرد أداة اقتصادية محايدة، بل هو جزء من نظام أوسع للقوة والسلطة والعلاقات الدولية.
ولا يعني ذلك أن القوة العسكرية تستطيع فرض عملة عالمية بمعزل عن أسواق مالية فعالة واقتصاد قادر على توفير الأصول والسيولة. وإنما يعني أن الثقة النقدية قد تتعزز بفعل الاستقرار السياسي والأمني والمؤسساتي، وأن العلاقات بين الدول تسهم في تحديد العملات التي تعتمد عليها في إدارة مصالحها.
ومن خلال هذا المنظور، ينتقل الكتاب من تفسير الهيمنة الدولارية بوصفها نتيجة لتفوق اقتصادي أمريكي إلى تفسيرها بوصفها بنية تاريخية تكونت عبر تداخل الأسواق والقوة السياسية والتحالفات الأمنية.
صعود الدولار.. من قاعدة الذهب إلى نظام نقدي لا يحتاج إلى الذهب
لم يصبح الدولار العملة العالمية الأولى بمجرد نشوء الولايات المتحدة بوصفها قوة اقتصادية كبيرة، وإنما اكتسب مكانته تدريجيًا عبر تحولات تاريخية ارتبطت بالحربين العالميتين وصعود القوة الصناعية والمالية الأمريكية.
فخلال القرن التاسع عشر، احتلت بريطانيا موقعًا مركزيًا في الاقتصاد العالمي، وكان الجنيه الإسترليني يتمتع بمكانة واسعة في التجارة والتمويل، مستندًا إلى قوة الاقتصاد البريطاني وشبكة علاقاته التجارية والمالية والإمبراطورية.
ومع صعود الولايات المتحدة خلال النصف الأول من القرن العشرين، بدأ مركز الثقل الاقتصادي والمالي يتحول تدريجيًا عبر المحيط الأطلسي. وقد تعزز هذا التحول مع اتساع الصناعة الأمريكية، وتنامي دور نيويورك في التمويل الدولي، وتضرر الاقتصادات الأوروبية بفعل الحروب.
وجاء اتفاق بريتون وودز عام 1944 ليؤسس نظامًا نقديًا دوليًا جديدًا، أصبحت فيه العملات مرتبطة بالدولار ضمن أسعار صرف ثابتة قابلة للتعديل، بينما التزمت الولايات المتحدة بتحويل الأرصدة الدولارية الرسمية المؤهلة إلى الذهب بسعر محدد.
وقد منح هذا النظام الدولار موقعًا استثنائيًا، لأنه أصبح العملة التي تتوسط العلاقة بين بقية العملات والذهب، وتحول إلى أساس مهم للاحتياطيات والتسويات الدولية.
غير أن هذا النظام واجه معضلة متزايدة مع توسع الاقتصاد العالمي وارتفاع الحاجة إلى السيولة الدولارية. فكلما زادت الدولارات المتداولة خارج الولايات المتحدة، أصبحت قدرة واشنطن على ضمان تحويلها جميعًا إلى الذهب موضع تساؤل.
ومع استمرار العجز الأمريكي وتزايد الالتزامات الخارجية، تصاعدت الضغوط على احتياطيات الذهب الأمريكية، إلى أن أعلنت إدارة الرئيس ريتشارد نيكسون في أغسطس/آب 1971 تعليق قابلية تحويل الدولار إلى الذهب.
كان هذا القرار تحولًا تاريخيًا في النظام النقدي العالمي، لأنه أنهى الأساس الذي منح الدولار ارتباطًا رسميًا بالمعدن النفيس ضمن النظام القائم آنذاك.
وكان من الممكن أن يؤدي انهيار هذا الارتباط إلى تراجع حاد ومستمر في مكانة الدولار الدولية، خصوصًا بعدما أصبح العالم يتعامل مع عملة لا تضمن الدولة المصدرة لها استبدالها بالذهب.
لكن ما حدث كان أكثر تعقيدًا؛ فقد انتهى نظام بريتون وودز بصيغته الأصلية، بينما استمرت الهيمنة الدولارية، وانتقل العالم تدريجيًا إلى نظام يقوم بدرجة أكبر على العملات الورقية وأسعار الصرف المرنة.
وهذه هي إحدى المفارقات التاريخية التي يضعها هو فونغ هونغ في مركز تحليله: انتهت قاعدة الذهب، لكن النظام الدولاري لم ينتهِ معها.
ويرى المؤلف أن استمرار الدولار بعد عام 1971 لا يمكن فهمه بصورة كاملة من خلال التحولات الاقتصادية وحدها، بل يحتاج إلى دراسة شبكة العلاقات السياسية والأمنية التي ربطت الولايات المتحدة بالدول الصناعية الكبرى ومنتجي النفط.
فقد كانت هذه الدول تمتلك احتياطيات كبيرة، وتؤدي أدوارًا أساسية في الاقتصاد العالمي، وكان بإمكان قراراتها النقدية أن تؤثر في مستقبل الدولار.
لكن استمرار اعتمادها على الولايات المتحدة في مجالات الأمن والدفاع، إلى جانب ارتباط مصالحها بالأسواق المالية الأمريكية، ساعد على المحافظة على النظام القائم.
وبذلك يقدم الكتاب تفسيرًا لاستمرار الدولار بوصفه عملة ورقية عالمية، بعد أن أصبح استقراره معتمدًا على الثقة بالمؤسسات والأسواق وشبكة العلاقات الدولية، بدل ضمان تحويله إلى الذهب.
الحماية العسكرية الأمريكية.. الأساس الاستراتيجي للهيمنة النقدية
يشكل الترابط بين الدولار والأمن الدولي الأطروحة الأكثر تميزًا في الكتاب. فالمؤلف لا يكتفي بالقول إن الولايات المتحدة تمتلك قوة عسكرية كبيرة إلى جانب امتلاكها عملة عالمية، وإنما يحاول تفسير كيف أسهمت هذه القوة في المحافظة على المكانة الدولية للدولار.
وقد نشأ هذا الترابط بصورة واضحة خلال الحرب الباردة، عندما أصبحت الولايات المتحدة الضامن الأمني الرئيسي لعدد من الدول الصناعية التي كانت تواجه تحديات عسكرية وسياسية، وفي مقدمتها دول أوروبا الغربية واليابان.
وكانت هذه الدول من أهم القوى الاقتصادية والتجارية في العالم، وتمتلك قدرات إنتاجية ومالية كبيرة. ومع ذلك، اعتمدت بدرجات متفاوتة على المظلة الأمنية الأمريكية، سواء من خلال التحالفات العسكرية أو وجود القوات الأمريكية أو ترتيبات الدفاع الثنائية.
ويرى هو فونغ هونغ أن هذه العلاقات خلقت مصالح متبادلة تجاوزت المجال العسكري، إذ أصبحت المحافظة على النظام المالي والنقدي القائم جزءًا من شبكة المصالح السياسية والاستراتيجية بين الولايات المتحدة وحلفائها.
وفي مقابلة أجريت معه في أكتوبر 2026، قدم مثالًا يتعلق بألمانيا الغربية خلال عهد الرئيس الأمريكي جون كينيدي، موضحًا أن واشنطن مارست ضغوطًا لإقناع الحكومة الألمانية بإعادة توظيف جزء من أرصدتها الدولارية في مشتريات أمريكية، بدل المطالبة بتحويلها إلى الذهب.
وبحسب رواية المؤلف، ارتبطت هذه الضغوط بالالتزامات الأمنية الأمريكية تجاه ألمانيا الغربية، في وقت كانت فيه البلاد تعتمد على الحماية الأمريكية في مواجهة الاتحاد السوفيتي.
وتكشف هذه الواقعة، كما يعرضها هونغ، عن الكيفية التي يمكن أن تتحول بها العلاقات الأمنية إلى وسيلة للتأثير في القرارات النقدية للحلفاء.
فالدولة التي تعتمد على قوة عسكرية كبرى في حماية أمنها قد تأخذ في الحسبان أثر قراراتها المالية والاقتصادية في استمرار تلك العلاقة، خصوصًا عندما يتعلق الأمر بترتيبات استراتيجية طويلة الأمد.
ومن هنا يصوغ المؤلف ما يمكن وصفه بالعلاقة بين الدولار والمظلة الأمنية؛ إذ تصبح المحافظة على النظام النقدي الذي تقوده الولايات المتحدة جزءًا من الترتيبات التي تدعم شبكة التحالفات الغربية.
ويستمر هذا التفسير في مرحلة ما بعد الحرب الباردة، رغم انتهاء المواجهة المباشرة مع الاتحاد السوفيتي. فقد بقيت الولايات المتحدة تؤدي أدوارًا أمنية واسعة في أوروبا وآسيا والخليج، واستمرت الدول الحليفة في الاعتماد على قدراتها العسكرية والتكنولوجية والاستخبارية.
ومع ذلك، فإن دور التحالفات الأمنية يحتاج إلى قراءته إلى جانب عوامل أخرى؛ فمكانة الدولار تستند أيضًا إلى حجم أسواق السندات الأمريكية، وعمق النظام المالي، واتساع استخدام العملة في التجارة والتمويل، والقدرة على شراء الأصول الدولارية وبيعها بكميات كبيرة.
وتكمن الإضافة الأساسية لهونغ في أنه لا يعتبر هذه العوامل المالية تفسيرًا مكتفيًا بذاته، بل يضعها داخل شبكة العلاقات السياسية التي ساعدت على استمرار الثقة بالنظام الأمريكي.
وهذا يعني أن قوة الدولار لا تنبع من الاقتصاد وحده، ولا من القوة العسكرية وحدها، وإنما من تفاعل مؤسساتي وتاريخي جعل الولايات المتحدة مركزًا ماليًا وأمنيًا للعالم في الوقت نفسه.
البترودولار.. كيف أصبح النفط جزءًا من النظام النقدي العالمي؟
يحتل النفط موقعًا مهمًا في تفسير الهيمنة الدولارية، لأن تجارة الطاقة لا تمثل نشاطًا اقتصاديًا عاديًا، بل ترتبط بسلعة استراتيجية تعتمد عليها الصناعة والنقل والكهرباء والاقتصادات الوطنية.
ومع اتساع الاستهلاك العالمي للنفط خلال القرن العشرين، أصبحت العملة المستخدمة في تسعيره وتسوية معاملاته عاملًا مؤثرًا في الطلب العالمي على النقود.
فالدول المستوردة تحتاج إلى الحصول على العملة المستخدمة في شراء النفط، بينما تتراكم لدى الدول المصدرة عائدات كبيرة بتلك العملة، ثم تعيد توظيفها في الأسواق المالية أو التجارة الدولية.
ويعرض الكتاب صعود البترودولار بوصفه جزءًا من العلاقة بين الولايات المتحدة والدول المنتجة للطاقة، وخصوصًا السعودية، خلال مرحلة التحولات النقدية والنفطية في سبعينيات القرن الماضي.
فبعد انتهاء ارتباط الدولار بالذهب، شهد العالم أزمة النفط عام 1973، وبدأت الدول المنتجة للطاقة تكتسب وزنًا ماليًا متزايدًا نتيجة ارتفاع الأسعار.
وفي هذه البيئة، تعززت العلاقات الأمريكية السعودية عبر التعاون الأمني والتسليحي والمالي، بالتزامن مع استمرار تسعير النفط بالدولار وتوظيف جزء من العائدات النفطية في الأصول المالية الأمريكية.
ويوضح هونغ في مقابلته أن الولايات المتحدة قدمت ترتيبات أمنية ومزايا مالية ساعدت على ترسيخ هذه العلاقة، وأن إعادة تدوير العائدات النفطية في سندات الخزانة والأسواق الأمريكية أصبحت أحد عناصر دعم النظام الدولاري.
لكن من الضروري التمييز بين هذا التفسير التاريخي وبين الاعتقاد بوجود قاعدة عالمية ملزمة قانونيًا تجعل جميع مبيعات النفط تتم بالدولار. فالتسعير الدولاري أصبح عرفًا واسع الانتشار مدعومًا ببنية الأسواق والعقود والسيولة، ويمكن أن تتم بعض المعاملات النفطية بعملات أخرى.
وتكمن أهمية البترودولار في العلاقة الدائرية بين الطاقة والمال؛ إذ تحتاج الدول إلى الدولار لشراء النفط، وتحصل الدول المصدرة على عائدات دولارية، ثم يعاد استثمار جزء من هذه العائدات في الأسواق العالمية، ومنها الأصول الأمريكية.
ويساعد هذا الترابط على تعزيز مكانة الدولار، لأنه يجمع بين الطلب التجاري والطلب الاستثماري على العملة نفسها.
كما أن العلاقات الأمنية مع الدول المنتجة للطاقة تمنح الولايات المتحدة دورًا يتجاوز كونها مصدرًا للعملة، لتصبح شريكًا في ترتيبات الأمن الإقليمي التي تؤثر في استقرار الإمدادات النفطية.
وتكتسب هذه الفكرة أهمية خاصة بالنسبة للاقتصادات الريعية، ومنها العراق، التي تعتمد على إيرادات صادرات النفط المقومة بالدولار، وتربط جزءًا كبيرًا من استقرارها المالي بإدارة التدفقات النقدية الناتجة عن هذه الصادرات.
فالدولار بالنسبة إلى هذه الاقتصادات ليس مجرد عملة أجنبية، وإنما يمثل حلقة أساسية بين الإيرادات العامة والاحتياطيات النقدية والتجارة الخارجية.
ويتيح هذا الترابط فهم سبب تأثير القرارات النقدية والمالية الأمريكية في اقتصادات منتجة للنفط، حتى عندما لا تكون لهذه القرارات علاقة مباشرة بسياساتها المحلية.
وهكذا يبين الكتاب أن استمرار الدولار ارتبط أيضًا بتمركز تجارة الطاقة والاستثمارات المالية داخل نظام نقدي تدعمه علاقات استراتيجية طويلة الأمد.
الامتياز الاستثنائي للدولار.. ماذا تربح الولايات المتحدة من قيادة النظام النقدي؟
يمنح امتلاك العملة العالمية الرئيسية الولايات المتحدة مزايا اقتصادية ومالية لا تتوافر بالدرجة نفسها لبقية الدول. ويطلق الاقتصاديون على جانب من هذه المزايا مفهوم «الامتياز الاستثنائي»، الذي يشير إلى الفوائد الناتجة عن الطلب الدولي الواسع على الدولار والأصول المالية الأمريكية.
فالدولة التي تصدر العملة المستخدمة عالميًا في الاحتياطيات والتجارة والتمويل تستطيع الاقتراض بعملتها الوطنية، بينما تضطر دول كثيرة إلى الحصول على عملات أجنبية لتسوية ديونها ومعاملاتها الخارجية.
ويشكل هذا الاختلاف مصدرًا مهمًا للقوة المالية؛ إذ تستطيع الخزانة الأمريكية إصدار سندات بالدولار، وتجد هذه السندات طلبًا واسعًا من الحكومات والمصارف والمؤسسات الاستثمارية التي تحتاج إلى أصول عالية السيولة.
أما الدول التي تقترض بالدولار، فإنها تواجه خطرًا إضافيًا يتمثل في تغير سعر الصرف. فإذا انخفضت قيمة عملتها المحلية أمام الدولار، ترتفع الكلفة المحلية للديون الخارجية، حتى عندما لا يتغير المبلغ المستحق بالدولار.
وتتمتع الولايات المتحدة أيضًا بفائدة ناتجة عن احتفاظ الأفراد والمؤسسات خارج حدودها بأرصدة دولارية نقدية ومالية، الأمر الذي يوسع نطاق الطلب على العملة ويعزز استخدامها الدولي.
لكن هذا الامتياز يرتبط بتناقض أساسي؛ فالعالم يحتاج إلى كمية كافية من الدولارات لتيسير التجارة والتمويل، بينما تخضع السياسة النقدية الأمريكية في المقام الأول للاعتبارات الداخلية المتعلقة بالتضخم والتوظيف واستقرار الأسعار.
وقد يناسب تشديد السياسة النقدية الأمريكية ظروف الاقتصاد الأمريكي، لكنه يؤدي في الوقت نفسه إلى زيادة تكاليف الاقتراض في البلدان النامية، وتراجع تدفقات رؤوس الأموال إليها، وارتفاع الضغوط على عملاتها المحلية.
ويتناول الكتاب هذا التناقض من زاوية العلاقة بين السياسة الداخلية الأمريكية والمسؤوليات الدولية التي يفرضها موقع الدولار.
فالمصرف المركزي الأمريكي لا يدير عملة تستخدم داخل بلاده فقط، وإنما يتخذ قرارات تؤثر في سيولة النظام المالي العالمي بأكمله، دون أن تتمتع الدول المتأثرة بهذه القرارات بحق المشاركة المباشرة في تحديدها.
ويذهب هونغ إلى أن التناقضات الداخلية للنظام الدولاري ترتبط أيضًا بالصراع بين المصالح الاقتصادية والاجتماعية داخل الولايات المتحدة نفسها.
فقد تستفيد المؤسسات المالية الكبرى وحائزو الأصول من بعض خصائص النظام النقدي العالمي، بينما تتأثر قطاعات إنتاجية وعمالية بصورة مختلفة، خصوصًا عندما تسهم التدفقات المالية وتغيرات سعر الصرف في إعادة تشكيل القدرة التنافسية للصناعة الأمريكية.
وفي هذا السياق، ينتقد المؤلف النزعة الريعية التي قد تنشأ عندما يصبح النشاط المالي مصدرًا لأرباح ضخمة، بينما يتراجع الاستثمار في بعض القطاعات الإنتاجية.
ويقدم في إحدى مقابلاته مقارنة تاريخية بين الإمبراطورية الإسبانية التي استفادت من تدفقات الفضة الأمريكية، والولايات المتحدة التي تستفيد من الدور الدولي للدولار.
فقد امتلكت إسبانيا مصدرًا كبيرًا للثروة النقدية خلال مراحل من تاريخها، لكن تدفق المعادن النفيسة لم يضمن بناء اقتصاد إنتاجي مستدام، بل تزامن مع توسع المديونية والإنفاق العسكري واختلالات اقتصادية عميقة.
ويستفيد هونغ من هذه المقارنة لطرح فكرة أن السيطرة على النقود العالمية قد تمنح الدولة قدرة استثنائية على التمويل، لكنها قد تضعف في الوقت نفسه الحوافز السياسية والمؤسسية لمعالجة بعض الاختلالات الداخلية.
وتبرز أهمية هذه الفكرة في أنها تكشف الوجه الآخر للامتياز النقدي؛ فسهولة الاقتراض والحصول على التمويل قد تتحول إلى وسيلة لتأجيل الإصلاحات الضرورية، إذا أصبحت الدولة تعتمد على قدرتها المالية الدولية بدل تطوير قاعدة إنتاجية أكثر توازنًا.
ومع ذلك، فإن العلاقة بين مكانة الدولار وتراجع بعض الصناعات الأمريكية ليست علاقة سببية بسيطة. فقد تأثرت التحولات الصناعية أيضًا بالتقدم التكنولوجي، وتغير سلاسل التوريد، وانتقال الإنتاج، والسياسات التجارية والضريبية، واتجاهات الاستثمار العالمي.
وتكمن القيمة التحليلية لأطروحة هونغ في أنها تضيف موقع الدولار الدولي إلى هذه العوامل، وتدعو إلى فهم الامتياز النقدي بوصفه مصدرًا للقوة والتناقضات في الوقت نفسه.
كلفة الهيمنة على الاقتصادات النامية.. عندما تتحول قرارات واشنطن إلى أزمات عالمية
إذا كانت الولايات المتحدة تتمتع بمزايا مالية نتيجة استخدام الدولار عالميًا، فإن الاقتصادات النامية قد تواجه تكاليف كبيرة نتيجة اعتمادها على عملة لا تتحكم في إصدارها أو في السياسة النقدية التي تنظمها.
وتظهر هذه المشكلة بصورة واضحة في الدول التي تعتمد على الاقتراض الخارجي لتمويل الاستثمار والبنية التحتية والموازنات العامة، أو التي تحتاج إلى استيراد كميات كبيرة من الغذاء والطاقة والمواد الأولية.
فعندما تنخفض تكاليف الاقتراض في الأسواق الأمريكية، قد تتوسع السيولة الدولية ويتجه المستثمرون إلى البحث عن عوائد أعلى في الأسواق الناشئة والنامية.
ويؤدي ذلك أحيانًا إلى زيادة التدفقات المالية والاستثمارات والقروض، ما يسمح بتمويل مشروعات جديدة وتوسيع النشاط الاقتصادي.
لكن الوضع قد يتغير بسرعة عندما يرفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة، إذ تصبح الأصول الدولارية أكثر جاذبية، وقد تتراجع التدفقات المالية إلى الأسواق الأخرى.
وفي هذه الحالة، تستطيع الدول ذات الاحتياطيات القوية والمؤسسات المالية المستقرة امتصاص جزء من الضغوط، بينما تواجه الدول الأكثر مديونية أو اعتمادًا على التمويل الخارجي صعوبات أكبر.
وقد تضطر الحكومات إلى زيادة أسعار الفائدة المحلية للدفاع عن عملاتها، أو خفض الإنفاق العام، أو إعادة التفاوض على الديون، أو استخدام احتياطياتها النقدية لمواجهة خروج رؤوس الأموال.
وتنتقل هذه الإجراءات إلى المجتمع عبر ارتفاع تكاليف التمويل وتباطؤ الاستثمار وتراجع فرص العمل وضغوط الأسعار.
ويستعيد هونغ تجربة أزمة الديون التي شهدتها بلدان نامية خلال ثمانينيات القرن الماضي، بعد الارتفاع الكبير في أسعار الفائدة الأمريكية في عهد رئيس الاحتياطي الفيدرالي بول فولكر.
فقد أدى التشدد النقدي الأمريكي، إلى جانب عوامل اقتصادية أخرى، إلى ارتفاع أعباء الديون الخارجية وانكماش تدفقات التمويل، ما ساهم في أزمات مالية واقتصادية واسعة، خصوصًا في أمريكا اللاتينية.
ويستخدم المؤلف هذه التجربة لإظهار أن القرارات التي تتخذ لمعالجة التضخم داخل الولايات المتحدة قد تنتج آثارًا عميقة في دول لم تشارك في صياغتها، لكنها ترتبط بالنظام النقدي الذي تتصدره واشنطن.
وتتصل هذه المشكلة بما يمكن تسميته بعدم التماثل النقدي الدولي؛ إذ تتمتع الدولة المصدرة للعملة المهيمنة بقدرة أكبر على إدارة التزاماتها النقدية، بينما تتحمل الدول المستخدمة للعملة الخارجية مخاطر تتعلق بتوافر التمويل وسعر الصرف وتقلبات الأسواق.
ولا يعني ذلك أن جميع الاقتصادات النامية تتضرر بالطريقة نفسها، فبعضها يمتلك فوائض تجارية واحتياطيات كبيرة وقدرة على الاقتراض بشروط مناسبة، بينما يعاني بعضها الآخر من اختلالات داخلية تضاعف أثر الصدمات الخارجية.
كما أن إدارة الموازنة العامة وجودة المؤسسات والسياسات الاقتصادية المحلية تظل عوامل أساسية في تحديد القدرة على مواجهة التقلبات.
لكن أهمية الكتاب تكمن في أنه يوضح أن السياسات الداخلية الجيدة لا تجعل الاقتصاد محصنًا بالكامل من تأثيرات نظام نقدي عالمي غير متكافئ.
ومن هنا تصبح الحاجة إلى تنويع مصادر التمويل، وإدارة الديون بحذر، وتطوير الإنتاج المحلي، وبناء احتياطيات مناسبة، وتقليل الاختلالات الخارجية، جزءًا من استراتيجية المحافظة على الاستقرار الاقتصادي.
وتقدم هذه الرؤية تفسيرًا لمحدودية الاستقلال النقدي في بعض البلدان، إذ قد تمتلك الحكومة مصرفًا مركزيًا وعملة وطنية، لكنها تظل مضطرة إلى مراعاة اتجاهات الدولار وأسعار الفائدة الأمريكية وتدفقات رؤوس الأموال الدولية.
ويثير المؤلف أيضًا قضية المسؤولية الدولية للاحتياطي الفيدرالي، موضحًا أن آثار السياسة النقدية الأمريكية العالمية تستحق قدرًا أكبر من الاهتمام عند اتخاذ القرارات.
فاستقرار النظام النقدي الدولي يمثل مصلحة مشتركة، لكن تكاليف المحافظة عليه لا تتوزع بالتساوي، الأمر الذي يجعل إصلاح آليات التنسيق المالي الدولي قضية تتجاوز المصالح الوطنية الضيقة.
الصين تصعد اقتصاديًا.. لكنها تنمو داخل نظام الدولار
تمثل الصين التحدي الأكبر الذي واجهته الهيمنة الاقتصادية الأمريكية خلال العقود الأخيرة، بعدما تحولت من اقتصاد محدود الحضور الدولي إلى قوة صناعية وتجارية كبرى، تمتلك شبكات إنتاج وتصدير واسعة، وتؤدي دورًا مركزيًا في سلاسل التوريد العالمية.
وقد تحقق هذا التحول عبر مزيج من السياسات الصناعية والاستثمارات الضخمة وتوسيع البنية التحتية والانفتاح التجاري التدريجي، مع المحافظة على دور قوي للدولة في توجيه التمويل والائتمان.
ومن أهم خصائص التجربة الصينية أنها استطاعت الاستفادة من العولمة الاقتصادية ومن الأسواق الغربية، دون تبني جميع خصائص النظام المالي الليبرالي الذي تقوده الولايات المتحدة.
فقد توسعت الشركات الصينية في التصدير والاستثمار والإنتاج، بينما احتفظت السلطات بقدرة واسعة على تنظيم القطاع المصرفي وتوجيه الائتمان وإدارة حركة رؤوس الأموال.
ومع تراكم الفوائض التجارية والاحتياطيات الخارجية، أصبحت الصين من أهم المشاركين في النظام المالي العالمي، بما في ذلك من خلال امتلاك أصول دولارية وإجراء معاملات تجارية ومالية مرتبطة بالعملة الأمريكية.
وتظهر هنا مفارقة أساسية يتناولها الكتاب: استطاعت الصين أن تتحول إلى منافس اقتصادي كبير للولايات المتحدة، لكنها حققت هذا الصعود من داخل النظام النقدي الذي تقوده واشنطن.
فقد استفادت الصين من الطلب العالمي على منتجاتها، ومن قدرة النظام المالي الدولي على توفير وسائل التسوية والتمويل، ومن انفتاح الأسواق الكبرى أمام تجارتها.
كما أن النموذج الاقتصادي القائم على التصدير وتراكم الاحتياطيات جعل الصين مرتبطة بدرجة مهمة باستقرار الأسواق المالية الدولية، ومنها أسواق الأصول الأمريكية.
ويعالج هونغ هذه العلاقة من خلال مفهوم التشابك الاقتصادي الصيني الأمريكي، الذي يعبر عن اعتماد متبادل نشأ خلال عقود من توسع التجارة والاستثمار.
فالولايات المتحدة أصبحت سوقًا رئيسية للمنتجات الصينية، بينما تحولت الصين إلى مركز إنتاج عالمي يسهم في توفير السلع للمستهلكين والشركات الأمريكية.
وفي الوقت نفسه، أسهمت التدفقات المالية والاستثمارية في ربط الاقتصادين، رغم الاختلاف السياسي والتنافس الاستراتيجي المتصاعد بينهما.
لكن هذا الاعتماد المتبادل لا يعني تساوي القدرة على التأثير. فالولايات المتحدة تتمتع بمزايا ناتجة عن موقع عملتها ومؤسساتها المالية، بينما تمتلك الصين قوة صناعية وتجارية وقدرة كبيرة على توجيه الإنتاج والاستثمار.
ومن هنا يقدم الكتاب التنافس الصيني الأمريكي بوصفه صراعًا بين نوعين مترابطين من القوة الاقتصادية: قوة الإنتاج والتجارة من جهة، وقوة المال والتمويل والعلاقات الأمنية من جهة أخرى.
وقد بدأت الصين خلال السنوات الماضية بتوسيع استخدام اليوان في المبادلات التجارية والاستثمارات الخارجية، وتطوير ترتيبات مالية تسمح بتقليل الاعتماد المباشر على الدولار في بعض المعاملات.
لكن هذه الخطوات لم تغير بصورة جذرية البنية العامة للنظام النقدي العالمي، وهو ما يدفع المؤلف إلى البحث عن العوامل الداخلية التي تحد من قدرة الصين على تحويل قوتها الاقتصادية إلى هيمنة نقدية.
لماذا يعجز اليوان عن منافسة الدولار رغم صعود الصين؟
يقدم الكتاب تفسيرًا مهمًا لمحدودية الانتشار الدولي لليوان، يقوم على العلاقة المتناقضة بين نجاح النموذج الصيني في توجيه التنمية وحدود قدرته على توفير عملة عالمية قابلة للتداول بحرية.
فقد اعتمدت الصين على نظام مصرفي تهيمن عليه المؤسسات المرتبطة بالدولة، وعلى ضوابط تنظم حركة الأموال من البلاد وإليها، بما يمنح السلطات قدرة كبيرة على توجيه الموارد نحو القطاعات التي تعتبرها استراتيجية.
وقد ساعد هذا النظام على تمويل مشروعات البنية التحتية والصناعة والتكنولوجيا، وعلى تعبئة موارد مالية ضخمة خلال فترات قصيرة.
ويشير هونغ إلى تجربة الصين بعد الأزمة المالية العالمية عام 2008، عندما توسعت المصارف الحكومية في الإقراض لدعم الاستثمار والبنية التحتية، بما ساعد على المحافظة على النشاط الاقتصادي في مرحلة شهد فيها العالم ركودًا حادًا.
لكن النظام نفسه يخلق قيودًا على قابلية تحويل اليوان وانتقال الأموال بحرية، وهي خصائص مهمة للعملة التي تريد أن تؤدي دورًا عالميًا.
فالاحتفاظ بعملة أجنبية للاستخدام التجاري يختلف عن الاحتفاظ بها بوصفها أصلًا احتياطيًا أو استثماريًا طويل الأجل.
فالمصرف المركزي الذي يريد تنويع احتياطياته يحتاج إلى أصول مالية عميقة وسائلة، يستطيع شراءها وبيعها بسهولة، حتى خلال فترات الأزمات.
والمستثمر الدولي يحتاج إلى درجة مرتفعة من الثقة بالقواعد المنظمة للأسواق، وإمكان نقل الأموال، ووضوح الحقوق القانونية، والقدرة على تحويل الأرباح ورؤوس الأموال.
أما الشركات الدولية التي تستخدم العملة في التجارة والتمويل، فتحتاج إلى أدوات مالية تسمح بإدارة المخاطر والتعامل مع التقلبات بأسعار معقولة.
ومن هنا فإن تحويل اليوان إلى عملة عالمية يتطلب أكثر من التوسع في حجم الصادرات الصينية أو توقيع اتفاقيات لتسوية التجارة بالعملات المحلية.
ويعتقد هونغ أن السلطات الصينية تواجه معضلة حقيقية؛ إذ إن التحرير الواسع لحركة رأس المال قد يضعف قدرتها على توجيه التمويل، ويزيد احتمال انتقال أموال المستثمرين والأسر والشركات إلى الأسواق الخارجية.
وفي مقابلته المنشورة في أكتوبر 2026، يوضح المؤلف أن الدولة الصينية تخشى خروج رؤوس أموال كبيرة إذا أصبحت العملة قابلة للتحويل بحرية كاملة، خصوصًا في ظل رغبة بعض أصحاب الثروات في تنويع أصولهم الخارجية.
ويرى أن هذه المخاوف تجعل السلطات مترددة في إجراء إصلاح مالي شامل، لأن التحكم بالائتمان يمثل إحدى الأدوات الأساسية للنموذج الاقتصادي الصيني.
وهنا تتضح المفارقة المركزية التي يقوم عليها الكتاب: الأدوات التي ساعدت الصين على بناء قوتها الإنتاجية أصبحت من العوامل التي تعرقل صعود عملتها عالميًا.
فإذا حافظت بكين على ضوابط رأس المال، قد تستمر في توجيه التمويل ودعم قطاعاتها الاستراتيجية، لكنها تحد من قابلية اليوان للاستخدام بوصفه عملة احتياطية دولية واسعة الانتشار.
أما إذا اتجهت إلى تحرير النظام المالي بصورة أكبر، فقد تسهل تدويل العملة، لكنها قد تواجه مخاطر تتعلق بتدفقات رأس المال والاستقرار المالي وتراجع قدرة الدولة على توجيه الائتمان.
ولا يعني هذا أن اليوان عاجز عن توسيع حضوره الدولي؛ فقد تزداد أهميته في التجارة الإقليمية، والتسويات الثنائية، وتمويل بعض الاستثمارات المرتبطة بالصين.
لكن الانتقال من عملة تستخدم على نطاق أوسع في المعاملات التجارية إلى عملة تقود النظام النقدي العالمي يحتاج إلى تغير مؤسسي ومالي أعمق.
كما أن الدولار يتمتع بمزايا متراكمة تعزز مكانته، منها وجود شبكة واسعة من المستخدمين وأسواق مالية كبيرة وأدوات تسوية وتمويل منتشرة عالميًا.
ولذلك فإن تقدم اليوان في بعض المجالات لا يؤدي تلقائيًا إلى تراجع مماثل في استخدام الدولار، لأن العملات قد تتوسع في وظائف محددة دون أن تصبح بديلًا شاملًا في بقية الوظائف.
وتكتسب أطروحة هونغ أهمية خاصة لأنها تقدم تفسيرًا داخليًا لمحدودية المنافسة الصينية؛ فالمشكلة لا تكمن فقط في مقاومة الولايات المتحدة لصعود اليوان، وإنما أيضًا في طبيعة الخيارات التي يقوم عليها النموذج المالي الصيني نفسه.
نزع الدولرة والعقوبات.. هل يستطيع العالم بناء نظام نقدي بديل؟
تصاعد الحديث عن نزع الدولرة خلال السنوات الأخيرة، خصوصًا مع توسع استخدام الولايات المتحدة للعقوبات المالية، وفرض قيود على تعاملات بعض الدول والمؤسسات عبر النظام المصرفي الدولي.
وقد دفعت هذه السياسات دولًا مثل روسيا وإيران إلى البحث عن وسائل بديلة لتسوية المعاملات التجارية والحصول على التمويل، كما شجعت الصين على تطوير قنوات دفع وتبادل تقلل الاعتماد المباشر على المؤسسات المالية المرتبطة بالولايات المتحدة.
لكن هو فونغ هونغ يقدم تمييزًا مهمًا بين ظاهرتين يختلط تفسيرهما في كثير من التحليلات: تقليص هيمنة الدولار في الاقتصاد العالمي، وتقليل قدرة واشنطن على استخدام هذه الهيمنة أداة للعقوبات والضغط السياسي.
فقد تتمكن دولة من تسوية تجارتها مع شريك معين بعملة غير الدولار، أو استخدام نظام دفع بديل، دون أن يعني ذلك خروجها الكامل من النظام النقدي الدولاري.
ويوضح المؤلف أن بعض الدول الخاضعة للعقوبات تستفيد من شبكات مالية صينية لإجراء معاملات لا تستطيع تنفيذها بسهولة عبر القنوات التقليدية، لكن هذا لا يعني أن تلك الدول أصبحت مستقلة تمامًا عن الدولار أو أنها تمتلك بديلًا عالميًا مماثلًا له.
وفي مقابلته مع مرصد التصورات الأمريكية الصينية، يقدم هونغ مثالًا يتعلق بالتجارة النفطية بين إيران والصين، مشيرًا إلى إمكان استخدام نظام المدفوعات الصيني عبر الحدود لتسوية بعض المعاملات باليوان.
لكن اليوان المتحصل من هذه العمليات قد يواجه قيودًا تتعلق بتحويله واستخدامه خارج الصين، وهو ما قد يدفع الأطراف التجارية إلى استخدامه لشراء سلع صينية، أو البحث عن ترتيبات مالية أخرى للحصول على عملات قابلة للتداول بصورة أوسع.
ومن هنا يرى المؤلف أن بعض هذه الترتيبات لا يمثل إنهاءً لهيمنة الدولار بقدر ما يمثل محاولة لتقليص فاعلية استخدامه أداة للعقوبات.
ويتيح هذا التمييز فهمًا أكثر دقة للجدل المتعلق بمستقبل النظام النقدي العالمي.
فقد يؤدي توسع التسويات الثنائية بالعملات المحلية إلى تقليل الطلب على الدولار في بعض المعاملات، لكنه لا يعني بالضرورة تراجع دوره في الاحتياطيات النقدية والديون والأسواق المالية العالمية.
كما أن نجاح نظام دفع بديل لا يساوي نجاح عملة بديلة؛ فالنظام التقني يستطيع نقل التعليمات وتسوية المعاملات، بينما تتوقف المكانة الدولية للعملة على عوامل تتعلق بالسيولة والقبول والثقة والأسواق المالية والقواعد التنظيمية.
وتبرز هنا أهمية الفصل بين بنية المدفوعات الدولية وبنية النظام النقدي العالمي. فقد تتغير القنوات المستخدمة لنقل الأموال، بينما تبقى العملات التي تحتفظ بها المؤسسات لتمويل معاملاتها وإدارة احتياطياتها دون تغير جوهري.
ومع ذلك، فإن انتشار قنوات الدفع البديلة قد يحمل آثارًا سياسية مهمة، لأنه يقلل قدرة دولة واحدة على مراقبة جميع المعاملات أو تعطيلها عبر المؤسسات التي تخضع لسلطتها.
ويعني ذلك أن النظام الدولي قد يشهد تراجعًا تدريجيًا في بعض أدوات النفوذ المالي الأمريكي، دون أن يفقد الدولار مكانته النقدية الرئيسية.
كما يثير توسع استخدام العقوبات تساؤلات بشأن الآثار بعيدة المدى لهذه السياسات. فقد تمنح الهيمنة الدولارية الولايات المتحدة قدرة واسعة على الضغط المالي، لكنها تشجع الدول المتضررة على بناء وسائل احتياطية للتعامل مع القيود.
ويمكن أن يؤدي استمرار هذا الاتجاه إلى زيادة التنوع في أدوات الدفع والتسوية، حتى إذا ظلت الأصول الدولارية تحتفظ بموقعها المركزي في النظام العالمي.
وتكشف هذه الحالة عن مفارقة إضافية؛ فالقوة التي تتيح استخدام الدولار أداة للضغط قد تحفز في الوقت نفسه البحث عن وسائل تقلل الاعتماد على القنوات الخاضعة للنفوذ الأمريكي.
لكن حجم هذا التحول يتوقف على قدرة البدائل على تقديم خدمات مالية مستقرة وموثوقة، وليس على الرغبة السياسية في تقليل الاعتماد على الدولار وحدها.
مستقبل هيمنة الدولار.. بين استمرار القوة وتغير النظام الدولي
ينتهي الكتاب إلى مناقشة مستقبل النظام النقدي العالمي في ظل التنافس الأمريكي الصيني، وتزايد استخدام العقوبات المالية، والتحولات التي تشهدها العلاقات الأمنية والاقتصادية بين القوى الكبرى.
وتتمثل إحدى النتائج الأساسية التي يمكن استخلاصها من أطروحة هونغ في أن تراجع الهيمنة الدولارية، إذا حدث، لن يكون بالضرورة نتيجة مباشرة لتقدم الاقتصاد الصيني على بعض المؤشرات الإنتاجية والتجارية.
فقد تنمو الصين بوتيرة أسرع من الولايات المتحدة في بعض القطاعات، وتتوسع حصتها من التجارة والصناعة والتكنولوجيا، بينما يستمر الدولار في أداء وظائفه الدولية بفضل عمق الأسواق الأمريكية وشبكة التحالفات والأصول المالية التي تعتمد عليها الحكومات والمؤسسات.
ومن هنا تصبح المقارنة بين الناتج المحلي الأمريكي والصيني غير كافية لتحديد مستقبل العملات العالمية؛ فالنظام النقدي لا يتغير تلقائيًا بتغير ترتيب الاقتصادات من حيث حجم الإنتاج.
كما أن انتقال الهيمنة النقدية يحتاج إلى وجود بديل يستطيع توفير خدمات مماثلة على نطاق عالمي، بما يشمل وسائل الدفع والتسوية، والائتمان، وأدوات التحوط، والأسواق المالية، والاحتياطيات، والثقة القانونية والمؤسسية.
وفي ضوء أطروحة الكتاب يمكن تصور ثلاثة مسارات رئيسية لمستقبل الدولار.
يتمثل المسار الأول في استمرار الهيمنة الدولارية، مع المحافظة على شبكة التحالفات الأمنية الأمريكية وعمق الأسواق المالية، واستمرار القيود التي تحد من تدويل اليوان الصيني.
وفي هذا المسار، قد تتوسع التجارة بالعملات المحلية، وتظهر قنوات جديدة للمدفوعات، لكن الدولار يحتفظ بوظيفته المركزية في النظام النقدي الدولي.
أما المسار الثاني فيقوم على تراجع تدريجي في بعض مجالات استخدام الدولار، نتيجة تنويع الاحتياطيات وتوسع التسويات بالعملات المحلية وتطوير الأنظمة المالية الإقليمية.
وقد يؤدي ذلك إلى نظام نقدي أكثر تنوعًا، تتقاسم فيه عدة عملات أدوارًا أكبر، دون انتقال الهيمنة كاملة إلى عملة واحدة.
ويفترض المسار الثالث حدوث تغيرات بنيوية أوسع في العلاقات الدولية، سواء بسبب إعادة تشكيل التحالفات الأمنية، أو تحولات عميقة في الأسواق المالية الكبرى، أو إصلاحات جوهرية في النظام النقدي الصيني، بما يسمح بظهور منافسة نقدية أوسع.
ولا يقدم أي من هذه المسارات نتيجة محسومة؛ إذ يرتبط مستقبل العملات بعوامل سياسية واقتصادية ومؤسسية متغيرة، يصعب اختزالها في مؤشر واحد.
لكن المؤلف يولي أهمية خاصة لاستمرار العلاقات الأمنية الأمريكية، لأنه يرى أنها تمثل أحد الأسس التاريخية التي ساعدت على المحافظة على النظام الدولاري.
ومن هنا فإن تراجع الثقة في الالتزامات الأمنية الأمريكية قد تكون له انعكاسات نقدية ومالية، إذا دفع الدول الكبرى إلى إعادة النظر في ترتيباتها الاستراتيجية واستثماراتها الدولية.
وفي المقابل، قد تستمر الدول في استخدام الدولار حتى مع وجود خلافات سياسية مع الولايات المتحدة، إذا لم تتوافر عملة بديلة تستطيع تقديم مستوى مماثل من السيولة والخدمات المالية.
ويكشف هذا الاحتمال عن استقلال نسبي للبنية النقدية عن التقلبات السياسية اليومية؛ فالانتقال من نظام نقدي إلى آخر عملية معقدة تحتاج إلى تغيرات ممتدة في المؤسسات والأسواق والعلاقات الدولية.
ويبرز أيضًا جانب آخر من تحليل هونغ يتعلق بالآثار الداخلية لاستمرار الهيمنة الأمريكية. فالمحافظة على مكانة الدولار لا تعني بالضرورة معالجة المشكلات الاقتصادية والاجتماعية داخل الولايات المتحدة، ومنها التفاوت في الدخل وتراجع بعض الصناعات وتوسع الاعتماد على النشاط المالي والديون.
وفي هذا الإطار، يقدم الكتاب فكرة مهمة مفادها أن القوة النقدية العالمية قد تمنح الدولة قدرة استثنائية على التمويل والتأثير، لكنها لا تضمن بذاتها بناء اقتصاد إنتاجي متوازن أو توزيعًا عادلًا للثروة.
وتتطلب المحافظة على القوة الاقتصادية طويلة الأمد تطوير المؤسسات والإنتاج والتكنولوجيا والمهارات البشرية، بدل الاعتماد على الامتياز النقدي بوصفه مصدرًا دائمًا للاستقرار.
الخاتمة.. الدولار بوصفه عملة للنظام الدولي
يقدم كتاب «إمبراطورية الدولار» تفسيرًا يتجاوز النظر إلى العملات بوصفها أدوات اقتصادية محايدة، ويضع الهيمنة النقدية داخل شبكة واسعة من العلاقات التاريخية والسياسية والأمنية.
فاستمرار الدولار بعد انتهاء ارتباطه بالذهب، وتكرار الأزمات الاقتصادية، وتراجع الوزن النسبي للولايات المتحدة في بعض مجالات الإنتاج العالمي، يكشف عن قدرة الأنظمة النقدية المهيمنة على المحافظة على مواقعها بفضل بنى مؤسسية واستراتيجية تتجاوز المؤشرات الاقتصادية المباشرة.
وتتمثل الإضافة الأساسية لهو فونغ هونغ في تفسير مكانة الدولار من خلال العلاقة بين القوة الأمريكية وشبكة التحالفات الأمنية التي تربط واشنطن بالدول الصناعية الكبرى ومنتجي الطاقة، مع بيان دور هذه العلاقات في استمرار الاعتماد الدولي على العملة الأمريكية.
وفي المقابل، يوضح الكتاب أن صعود الصين بوصفها قوة صناعية وتجارية لا يكفي وحده لتحويل اليوان إلى عملة عالمية منافسة، لأن النظام المالي الصيني يقوم على ضوابط وسياسات تمنح الدولة قدرة واسعة على توجيه الاقتصاد، لكنها تحد في الوقت نفسه من حرية تداول العملة وتحويل الأموال.
كما يكشف المؤلف عن التكاليف التي تتحملها الاقتصادات النامية نتيجة اعتمادها على الدولار، خصوصًا عندما تؤدي القرارات النقدية الأمريكية إلى تغيرات واسعة في التمويل وأسعار الصرف وتدفقات رؤوس الأموال.
وتبرز قيمة الكتاب في أنه يساعد على التمييز بين ثلاثة مستويات كثيرًا ما يجري الخلط بينها: القوة الاقتصادية للدولة، والمكانة الدولية لعملتها، وقدرتها على استخدام النظام المالي أداة للتأثير السياسي.
فقد تتقدم دولة في الإنتاج والتجارة دون أن تصبح عملتها مهيمنة، وقد تحافظ عملة على مكانتها الدولية رغم تراجع بعض مؤشرات القوة الاقتصادية للدولة التي تصدرها، كما قد تتراجع فاعلية بعض أدوات النفوذ المالي دون انهيار النظام النقدي القائم.
ومن خلال هذه الرؤية، يصبح مستقبل الدولار مرتبطًا بطبيعة التحولات في النظام الدولي، وبقدرة القوى المنافسة على بناء مؤسسات مالية ونقدية تحظى بثقة واسعة، وليس بمجرد الإعلان عن الرغبة في إنهاء هيمنته.
ويمنح الكتاب القارئ فهمًا أعمق لحقيقة أن النقود العالمية ليست منفصلة عن تاريخ القوة والسياسة، وأن التنافس النقدي بين الولايات المتحدة والصين يمثل أحد أوجه الصراع الأوسع على إعادة تشكيل الاقتصاد العالمي وتوازناته.
..................................
هوية الكتاب:
العنوان العربي: إمبراطورية الدولار.. الهيمنة النقدية العالمية والحرب الباردة الجديدة
العنوان الأصلي: Greenback Empire: Global Dollar Dominance and the New Cold War
المؤلف: هو فونغ هونغ.
الناشر: مطبعة جامعة شيكاغو، الولايات المتحدة.
سنة الإصدار: 2026.
عدد الصفحات: 256 صفحة للطبعة الورقية، و296 صفحة للطبعة الصلبة.
التصنيف: الاقتصاد السياسي، التاريخ النقدي، العلاقات الدولية.
اللغة الأصلية: الإنجليزية.
نبذة عن المؤلف
هو فونغ هونغ أستاذ الاقتصاد السياسي في قسم علم الاجتماع وكلية الدراسات الدولية المتقدمة بجامعة جونز هوبكنز. تركز أبحاثه على الاقتصاد السياسي العالمي، وصعود الصين، والعلاقات الاقتصادية الأمريكية الصينية، والتحولات التي تشهدها الرأسمالية الدولية. ومن مؤلفاته السابقة «طفرة الصين.. لماذا لن تحكم الصين العالم؟» و«صراع الإمبراطوريات.. من التشابك الاقتصادي الصيني الأمريكي إلى الحرب الباردة الجديدة».


اضف تعليق