تكشف الحرب مع إيران عن تحول عميق في مستقبل دول الخليج، بعدما أظهرت الضربات على منشآت الطاقة والمياه والموانئ هشاشة البنية الاقتصادية أمام الاستهداف العسكري. وتتزايد الضغوط على الإيرادات والاستثمارات وخطط التنويع، بالتزامن مع مراجعة التحالفات الأمنية والعلاقات الإقليمية. ويرتبط التعافي بوقف الهجمات واستعادة الملاحة وإصلاح المنشآت، فيما يتحدد...
تواجه دول الخليج اختبارًا يتجاوز قدرتها على صد الهجمات العسكرية، ويتعلق بمدى قدرتها على المحافظة على نموذجها الاقتصادي واستقرارها السياسي وجاذبيتها الاستثمارية في بيئة إقليمية أصبحت فيها المنشآت الحيوية عرضة للاستهداف، حتى مع وجود منظومات دفاعية متقدمة وتحالفات أمنية دولية.
مقدمة: الخليج أمام اختبار مختلف
تدخل دول الخليج العربية مرحلة شديدة الحساسية في تاريخها الاقتصادي والسياسي، بعدما كشفت الحرب المستمرة منذ 28 فبراير/شباط 2026 عن حجم الترابط بين أمنها العسكري واستقرارها الاقتصادي، وعن قدرة استهداف عدد محدود من المنشآت الحيوية على تعطيل منظومات إنتاجية وخدمية واسعة. فقد أظهرت الضربات التي استهدفت منشآت النفط والغاز والمطارات والموانئ ومحطات الكهرباء وتحلية المياه أن الاقتصادات الخليجية، رغم امتلاكها موارد مالية كبيرة وبنى تحتية متقدمة، تواجه مخاطر استراتيجية تتجاوز طبيعة التهديدات العسكرية التقليدية.
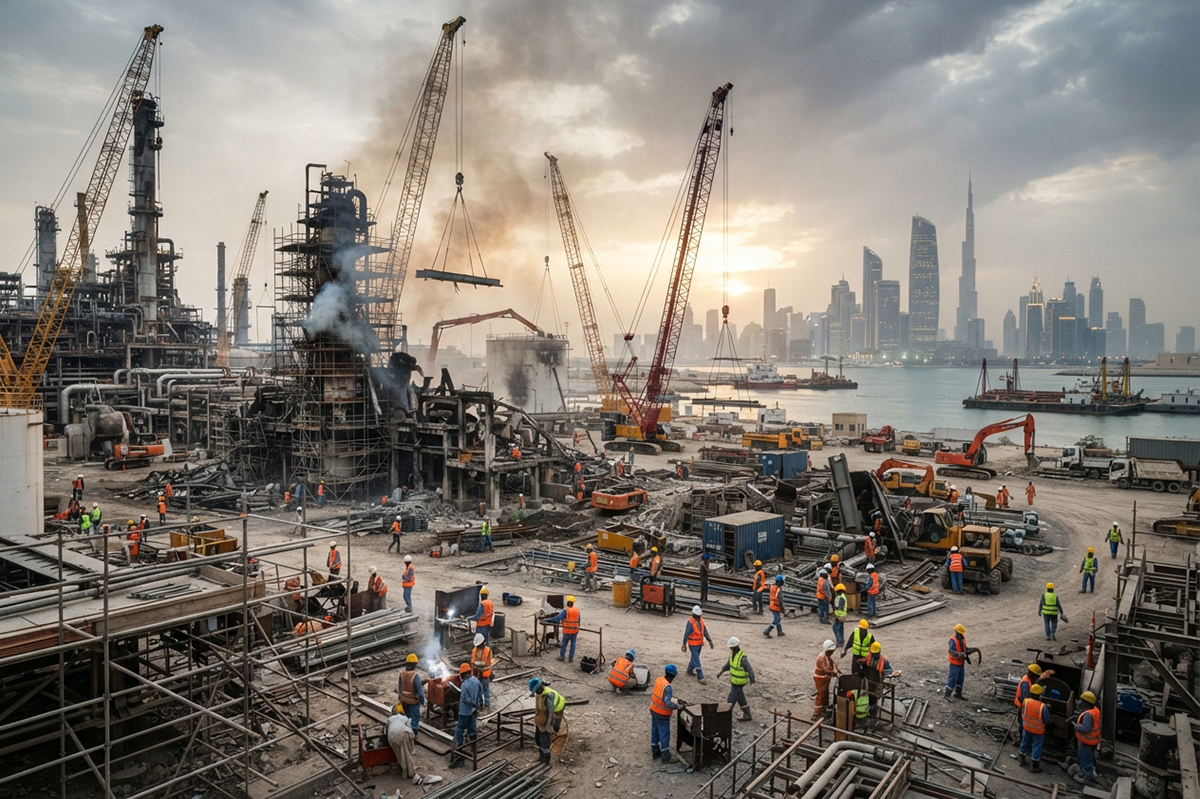
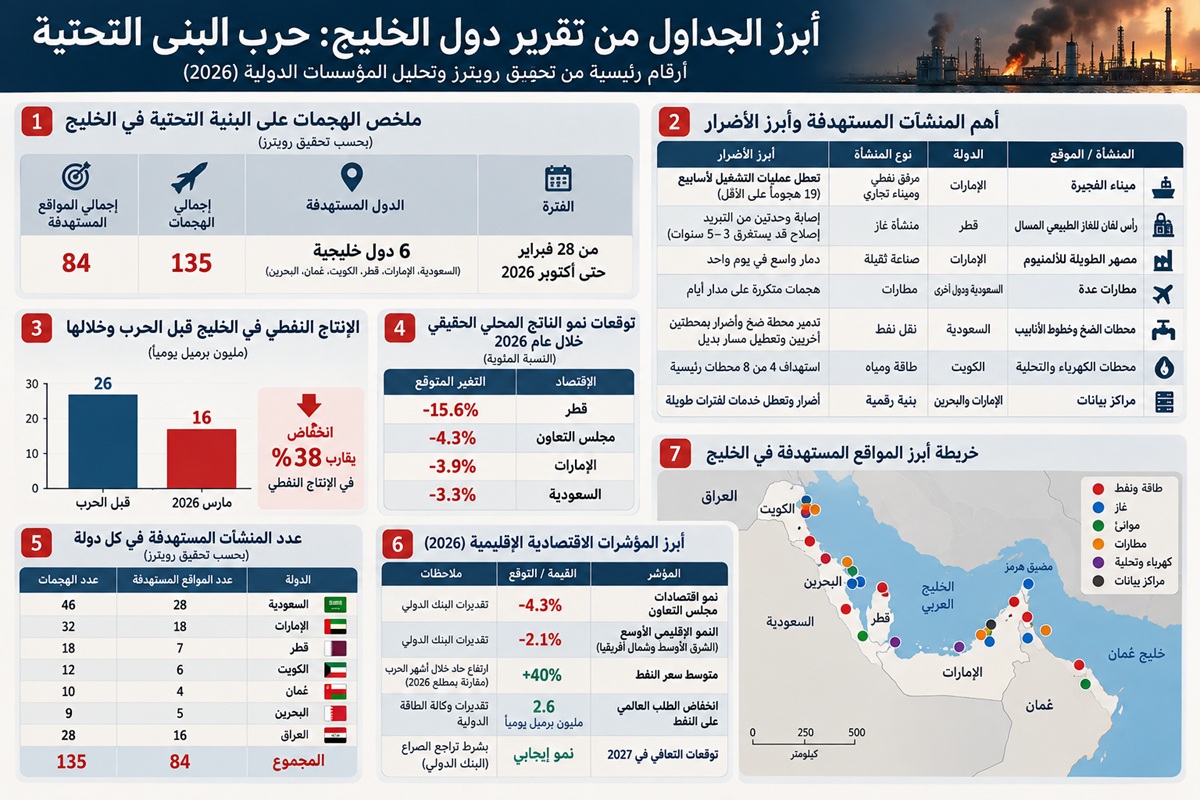
ويقدم تحقيق استقصائي نشرته رويترز في 15 أكتوبر/تشرين الأول 2026 صورة تفصيلية لهذا التحول، بعدما وثق ما لا يقل عن 135 هجومًا بالصواريخ والطائرات المسيّرة على 84 موقعًا للبنية التحتية في منطقة الخليج، ونسبها إلى إيران وجماعات متحالفة معها. وقد شملت الأضرار منشآت نفطية وغازية وصناعية ومرافق نقل ومياه وكهرباء، بعضها يحتاج إلى سنوات لاستعادة طاقته التشغيلية الكاملة.
وتتجاوز أهمية هذه النتائج الخسائر المادية المباشرة، لأنها تكشف عن تغير في طبيعة التوازن الاستراتيجي بين إيران والدول الخليجية والولايات المتحدة. فالتفوق العسكري الأميركي، الذي ظل أحد أهم مرتكزات الأمن الخليجي لعقود، لم يمنع وقوع أضرار اقتصادية واسعة، بينما أظهرت إيران قدرة على استخدام وسائل أقل تكلفة نسبيًا لإحداث خسائر كبيرة في منشآت يصعب تعويضها بسرعة.
وفي المقابل، تكشف المؤشرات الاقتصادية الدولية أن الأزمة لم تعد مقتصرة على تعطيل صادرات النفط والغاز، وإنما امتدت إلى السياحة والطيران والتجارة والصناعة والاستثمار والمالية العامة. ويتوقع البنك الدولي انكماش اقتصادات مجلس التعاون الخليجي بنسبة 4.3% خلال عام 2026، بعدما أدت اضطرابات مضيق هرمز إلى تقليص الإنتاج والصادرات، في تحول معاكس للأزمات النفطية السابقة التي كانت فيها الأسعار المرتفعة تمنح المنتجين الخليجيين مكاسب مالية كبيرة.
ومن هنا، يرتبط مستقبل الخليج بمجموعة من التحولات المتزامنة: إعادة بناء الأمن الاقتصادي، ومراجعة العلاقة مع الولايات المتحدة، وإعادة تنظيم العلاقة مع إيران، وتطوير وسائل حماية البنية التحتية، وتعديل أولويات الإنفاق والاستثمار. وستتحدد النتائج بمدى استمرار الحرب، وطبيعة التسوية المحتملة، وقدرة الدول الخليجية على تحويل تجربة الأزمة إلى إصلاحات مؤسسية واقتصادية مستدامة.
من التفوق العسكري إلى القدرة على إلحاق الضرر الاقتصادي
أحد أهم الاستنتاجات التي يقدمها تحقيق رويترز هو أن ميزان القوة في الخليج لم يعد قابلًا للفهم من خلال المقارنة بين أعداد الطائرات الحربية أو السفن أو منظومات الدفاع الجوي وحدها. فقد أظهرت الحرب أن الدولة الأقل تفوقًا في الأسلحة التقليدية تستطيع التأثير في خصومها من خلال استهداف مرافق اقتصادية شديدة الحساسية، ترتبط بها منظومات إنتاج ونقل وخدمات واسعة.
وتقوم الاقتصادات الخليجية على بنى تحتية عالية التركيز، تشمل موانئ تصدير النفط والغاز، ومراكز معالجة الطاقة، والمصافي، ومحطات التحلية، والمطارات الدولية، ومجمعات الصناعات الثقيلة. وتتميز هذه المنشآت بارتفاع تكلفتها الرأسمالية وتعقيدها الفني، كما أن بعضها يعتمد على معدات متخصصة لا يمكن استبدالها خلال أسابيع أو أشهر.
ويشير تحقيق رويترز إلى أن استهداف منشآت بعينها تسبب في تعطيل عمليات إنتاجية أكبر بكثير من المساحة التي أصابتها الضربات. ففي مصهر الطويلة للألمنيوم في الإمارات، أدى استهداف منظومة الكهرباء إلى توقف خطوط إنتاج واسعة، بينما تسبب استهداف معدات تشغيلية في ميناء الفجيرة في تعطيل حركة المنتجات النفطية رغم استمرار وجود أجزاء أخرى من المنشأة.
ويكشف ذلك عن انتقال مركز الضعف من حجم المنشأة إلى درجة اعتمادها على مكونات تشغيلية محددة. فقد تكون منشأة صناعية ضخمة محمية من معظم الاتجاهات، لكن تعطل إحدى منظومات الطاقة أو التحكم أو النقل المرتبطة بها يؤدي إلى توقف عملياتها الأساسية.
والنتيجة الاستراتيجية أن زيادة الإنفاق على الدفاع الجوي وحدها قد لا تكفي لحماية الاقتصاد، ما لم تترافق مع إعادة تصميم البنية التحتية لتكون أكثر قدرة على الاستمرار عند تعطل بعض مكوناتها.
ومن المرجح أن تتجه الدول الخليجية خلال السنوات المقبلة إلى توسيع مفهوم الأمن الوطني ليشمل أمن التشغيل والإمدادات والمياه والبيانات والخدمات، مع زيادة الاهتمام بالمخزونات الاحتياطية، والقدرات المحلية على الصيانة، ووجود بدائل تشغيلية للمنشآت الحيوية.
لكن هذه التحولات ستتطلب إنفاقًا إضافيًا كبيرًا، وستفرض على الحكومات إعادة ترتيب أولوياتها المالية بين التوسع الاقتصادي والحماية الأمنية.
الصدمة الاقتصادية.. ارتفاع النفط لم يعد ضمانة لزيادة الإيرادات
اعتادت الاقتصادات الخليجية الاستفادة من ارتفاع أسعار النفط خلال الأزمات الدولية، لأن زيادة السعر كانت تعوض في كثير من الحالات أي تباطؤ في النشاط الاقتصادي غير النفطي. غير أن الحرب الحالية كشفت عن اختلاف جوهري، يتمثل في أن ارتفاع الأسعار تزامن مع تراجع القدرة على الإنتاج والتصدير.
فقد أدى اضطراب الملاحة في مضيق هرمز واستهداف خطوط الأنابيب والموانئ والمنشآت النفطية إلى تقليص الكميات التي تستطيع بعض الدول بيعها في الأسواق العالمية. وبذلك أصبحت العلاقة بين ارتفاع الأسعار وزيادة الإيرادات أكثر تعقيدًا، لأن الإيراد يعتمد على السعر والكميات المصدرة معًا.
وتوضح بيانات البنك الدولي أن الإنتاج النفطي في منطقة الخليج بلغ نحو 26 مليون برميل يوميًا قبل الحرب، ثم انخفض إلى نحو 16 مليون برميل يوميًا في مارس/آذار، وظل منخفضًا حتى مايو/أيار قبل أن يبدأ تعافيًا جزئيًا.
وتعكس هذه الأرقام تغيرًا اقتصاديًا مهمًا، لأن انخفاض الكميات المصدرة يحد من قدرة الدول على الاستفادة من ارتفاع الأسعار، بينما تستمر تكاليف التشغيل والصيانة والإنفاق الحكومي.
وتشير تقديرات البنك الدولي إلى أن الاقتصاد الإقليمي الأوسع قد ينكمش بنسبة 2.1% خلال 2026، مقارنة بنمو بلغ 3.3% في 2025، فيما يتوقع انكماش اقتصادات مجلس التعاون بنسبة 4.3%. أما تحليل رويترز الاقتصادي المنشور في 15 أكتوبر فيورد توقعات بانكماش اقتصاد قطر بنسبة 15.6%، والسعودية بنسبة 3.3%، والإمارات بنسبة 3.9% خلال العام الحالي. وهذه توقعات قابلة للمراجعة، وليست نتائج نهائية.
وتختلف تداعيات هذا الانكماش من دولة إلى أخرى، بحسب حجم الاحتياطيات المالية، ودرجة الاعتماد على صادرات الطاقة، ومستوى الدين العام، وقدرة القطاعات غير النفطية على المحافظة على نشاطها.
وقد تستطيع بعض الدول تمويل العجز مؤقتًا من الأصول السيادية أو الاقتراض، لكن استمرار الأزمة لسنوات قد يؤدي إلى تأجيل مشروعات استثمارية، وإعادة جدولة الإنفاق الرأسمالي، وزيادة الضغوط على الميزانيات.
والأثر الأعمق يتمثل في أن الحكومات قد تضطر إلى استخدام جزء أكبر من مواردها لإصلاح ما تضرر، بدل توجيه تلك الموارد إلى مشروعات إنتاجية جديدة.
اختلاف مستويات الهشاشة بين الدول الخليجية
لا تواجه دول الخليج آثار الحرب بالمستوى نفسه، لأن طبيعة اقتصاداتها ومواقع منشآتها الحيوية ومصادر إيراداتها تختلف بصورة واضحة. وتساعد المقارنة على تحديد الدول الأكثر تعرضًا لبعض أنواع المخاطر، من دون افتراض أن جميعها ستواجه المسار الاقتصادي والسياسي نفسه.
وتبرز قطر بوصفها حالة خاصة، لأن الأضرار التي لحقت بوحدات التبريد في منشآت رأس لفان لا يمكن إصلاحها بسهولة. وقد نقل تحقيق رويترز عن الرئيس التنفيذي لقطر للطاقة تقديرًا بأن الإصلاح الكامل لبعض الوحدات الرئيسية قد يستغرق بين ثلاث وخمس سنوات.
وتعني هذه المدة أن انتهاء الحرب لا يضمن العودة الفورية إلى مستويات الإنتاج السابقة، لأن إعادة تشغيل المنشآت المعقدة تتطلب تصنيع المعدات ونقلها وتركيبها واختبارها، وقد تواجه الشركات صعوبات في الحصول على بعض المكونات المتخصصة.
أما السعودية، فتواجه تحديًا مختلفًا يتمثل في اتساع شبكة إنتاج النفط ونقله وتكريره، واعتمادها على مسارات تصدير متعددة أصبحت بدورها عرضة للمخاطر. ويشير تحقيق رويترز إلى أن الهجمات ألحقت أضرارًا بخمس من أكبر تسع مصافٍ نفطية في المملكة، فضلًا عن منشآت رئيسية لمعالجة النفط.
وفي الإمارات، تتجاوز المخاطر قطاع الطاقة إلى الخدمات اللوجستية والطيران والصناعات المتقدمة ومراكز البيانات. وتكتسب هذه المسألة أهمية خاصة لأن جزءًا كبيرًا من استراتيجية التنويع الاقتصادي الإماراتية يعتمد على تقديم بيئة تشغيلية موثوقة للشركات والمستثمرين الدوليين.
أما الكويت، فتواجه حساسية مرتفعة في قطاع المياه، نظرًا لاعتمادها الكبير على التحلية. ويشير تحقيق رويترز إلى استهداف أربع على الأقل من محطات الكهرباء والتحلية المزدوجة الثماني خلال الحرب، ما يجعل استمرارية إمدادات المياه والكهرباء مسألة أمن وطني مباشر.
وتختلف البحرين وعُمان من حيث الموارد المالية والهياكل الاقتصادية والموقع الجغرافي، لكنهما تتأثران كذلك باضطراب الملاحة وارتفاع تكاليف التأمين وتراجع الثقة الإقليمية.
وتشير هذه الاختلافات إلى أن التعافي الخليجي لن يكون متزامنًا، حتى إذا توقفت العمليات العسكرية في وقت واحد.
إعادة تقييم المظلة الأمنية الأميركية
شكلت العلاقات الأمنية مع الولايات المتحدة أحد أهم مرتكزات الاستقرار الخليجي خلال العقود الماضية، من خلال وجود القواعد العسكرية والتعاون الاستخباراتي وصفقات التسليح والتدريب ومنظومات الدفاع الجوي.
غير أن الحرب الحالية كشفت حدود قدرة هذه المنظومة على منع الأضرار الاقتصادية، رغم دورها في اعتراض أعداد كبيرة من الصواريخ والطائرات المسيّرة.
فنجاح الدفاعات الجوية في اعتراض معظم الهجمات لا يمنع بالضرورة وقوع خسائر كبيرة إذا تمكن عدد محدود من المقذوفات من الوصول إلى منشآت شديدة الحساسية. كما أن اتساع مساحة البنية التحتية الاقتصادية يجعل حمايتها الكاملة أكثر صعوبة من حماية عدد محدود من المواقع العسكرية.
ويضيف تطور سياسي حديث عنصرًا مهمًا إلى هذه المعادلة، إذ أعلنت مصر في 17 أكتوبر استعدادها لاتخاذ إجراءات لدعم الدفاع عن السعودية إذا تلقت طلبًا رسميًا، في أعقاب تصاعد هجمات الحوثيين. ويشير ذلك إلى احتمال اتساع البحث عن ترتيبات أمنية إقليمية موازية للعلاقات العسكرية القائمة مع واشنطن.
ومن الناحية الاستشرافية، يمكن توقع ثلاثة اتجاهات متزامنة: استمرار الاعتماد على الولايات المتحدة في التسليح والقدرات العسكرية المتقدمة، وزيادة الاستثمار في الدفاعات المحلية والمتعددة الطبقات، وتوسيع التعاون الأمني مع شركاء إقليميين ودوليين.
لكن التحول إلى منظومة أمنية أكثر استقلالًا سيواجه عقبات كبيرة، لأن التكامل العسكري يتطلب توحيد إجراءات الاتصال والإنذار والتنسيق، فضلًا عن وجود توافق سياسي حول مصادر التهديد وحدود التدخل.
ومن المرجح أن تظل الولايات المتحدة شريكًا أمنيًا أساسيًا للخليج خلال المستقبل المنظور، لكن الدول الخليجية قد تصبح أكثر حرصًا على عدم ربط أمنها الاقتصادي بقدرة طرف خارجي واحد على توفير الحماية.
العلاقة مع إيران.. من الاحتواء العسكري إلى التعايش المشروط
تضع الحرب دول الخليج أمام معضلة سياسية معقدة، لأن إيران تمثل مصدرًا مباشرًا للتهديد في سياق العمليات العسكرية الحالية، لكنها تبقى في الوقت نفسه دولة مجاورة لا يمكن إلغاء وجودها الجغرافي أو الاستراتيجي.
ويكشف تحقيق رويترز أن استهداف المنشآت الاقتصادية منح طهران وسيلة ضغط تتجاوز المواجهة العسكرية المباشرة مع الولايات المتحدة، لأن الأضرار التي تلحق باقتصادات الخليج قد تدفع الحكومات إلى المطالبة بإنهاء الحرب أو الحد من التصعيد.
لكن استخدام هذه الوسيلة يترتب عليه أيضًا ارتفاع مستوى انعدام الثقة بين إيران وجيرانها، وزيادة احتمال مطالبة الدول الخليجية بضمانات أمنية أكثر صرامة في أي تسوية مستقبلية.
وفي تطور منشور اليوم 18 أكتوبر، جددت إيران عرضًا مشروطًا لإعادة فتح مضيق هرمز خلال أيام إذا قبلت الولايات المتحدة مطالب تشمل رفع القيود على الموانئ والصادرات النفطية ووقف الأعمال العدائية على الجبهات الإقليمية. غير أن الخلافات بشأن الشروط والبرنامج النووي ما تزال تعرقل التوصل إلى اتفاق.
ويشير ذلك إلى أن أمن الخليج أصبح مرتبطًا بمفاوضات تتجاوز الدول الخليجية نفسها، وهو وضع قد يدفع هذه الدول إلى المطالبة بدور أكبر في تحديد الترتيبات الأمنية المستقبلية.
ومن المرجح أن تتجه الدول الخليجية إلى المطالبة باتفاقات تشمل أمن الملاحة، وعدم استهداف المنشآت المدنية، والحد من تهديدات الصواريخ والطائرات المسيّرة، وآليات التحقق من الالتزام.
أما نجاح هذه الترتيبات فسيتوقف على وجود ضمانات قابلة للتنفيذ، وعلى استعداد الأطراف لخفض التصعيد بصورة متبادلة.
وتبقى التسوية التي تقتصر على وقف العمليات العسكرية من دون معالجة مصادر التهديد الاقتصادي عرضة للتآكل، لأن المنشآت التي تعرضت للهجمات ستظل بحاجة إلى حماية طويلة الأجل.
مستقبل التنويع الاقتصادي.. اختبار النموذج الخليجي
تأتي الحرب في وقت كانت فيه دول الخليج تعمل على تقليل اعتمادها على النفط والغاز من خلال الاستثمار في السياحة والطيران والخدمات المالية والصناعات المتقدمة والذكاء الاصطناعي والمشروعات العقارية الكبرى. وقد حققت بعض الدول تقدمًا في تطوير قطاعات غير نفطية، لكن الأزمة كشفت أن تنويع مصادر الدخل لا يعني بالضرورة تنويع مصادر المخاطر.
فالسياحة والطيران والعقارات والخدمات اللوجستية تعتمد جميعها بدرجات متفاوتة على الاستقرار الأمني وسهولة حركة الأشخاص والبضائع ورؤوس الأموال. وعندما تتعرض المطارات والموانئ ومراكز الأعمال لهجمات متكررة، تتأثر هذه القطاعات في وقت واحد، رغم اختلاف أنشطتها الاقتصادية.
وتشير رويترز في تحليلها المنشور في 15 أكتوبر إلى تراجع مؤشرات الطيران والسياحة والإشغال الفندقي والمعاملات العقارية في عدد من الدول الخليجية، مع تزايد الشكوك بشأن سرعة التعافي الاقتصادي خلال عام 2027.
وتبرز هنا مشكلة اقتصادية أعمق، تتمثل في أن بعض المشروعات الجديدة تعتمد على جذب المستثمرين الدوليين والشركات الأجنبية والسياح والعمالة المتخصصة. وهذه الفئات لا تقيم الفرص الاقتصادية من خلال العائد المتوقع وحده، وإنما تأخذ في الحسبان الاستقرار والتأمين وسهولة التنقل واحتمالات تعطل النشاط.
ومن المرجح أن يؤدي استمرار المخاطر إلى ارتفاع تكلفة ممارسة الأعمال، حتى بعد توقف العمليات العسكرية، لأن شركات التأمين والمصارف والمستثمرين قد تحتاج إلى فترة أطول لاستعادة الثقة.
وتزداد هذه المشكلة بالنسبة إلى المشروعات التي تحتاج إلى تمويل خارجي كبير أو تعتمد على إيرادات مستقبلية طويلة الأجل، مثل المدن الجديدة والمجمعات السياحية والمشروعات الصناعية المتقدمة.
لكن الحرب لا تعني انهيار خطط التنويع الاقتصادي. فقد أكد صندوق النقد الدولي أن وجود قطاعات غير نفطية أكثر تطورًا في السعودية والإمارات والبحرين ساعد على تخفيف بعض آثار الأزمة، كما شدد على أهمية استمرار الإصلاحات الاقتصادية وعدم التخلي عنها بسبب الظروف الاستثنائية.
ويشير ذلك إلى أن التحدي المقبل لن يكون الاختيار بين الاستمرار في التنويع أو التخلي عنه، وإنما إعادة ترتيب مشروعات التنويع بحسب قدرتها على إنتاج قيمة اقتصادية حقيقية وتحمل الصدمات.
وقد تحصل الصناعات الغذائية والدوائية، والخدمات الصحية، والصناعات التحويلية، والأمن السيبراني، والتقنيات المرتبطة بالمياه والطاقة على اهتمام أكبر، لأنها تعزز قدرة الاقتصادات على الاستمرار في الظروف الصعبة.
أما المشروعات ذات الكلفة المرتفعة والعوائد البعيدة وغير المؤكدة، فقد تواجه مراجعات في حجم التمويل ومواعيد التنفيذ.
وهذا التحول لا يمثل بالضرورة تراجعًا عن التنمية، بل يمكن أن يكون انتقالًا من التوسع الاستثماري الكبير إلى التركيز على الجدوى الاقتصادية والمرونة التشغيلية.
الصناديق السيادية بين حماية الاقتصاد وتمويل المستقبل
تمتلك دول الخليج صناديق استثمار سيادية وأصولًا مالية خارجية توفر لها قدرة مهمة على مواجهة الصدمات. وقد ساعد تراكم الفوائض النفطية خلال العقود الماضية على بناء احتياطيات يمكن استخدامها لدعم الإنفاق العام والاستقرار المالي عند تراجع الإيرادات.
لكن استمرار الحرب يضع هذه الصناديق أمام مطالب متعددة؛ فهي مطالبة بالمساهمة في تمويل الإصلاح وإعادة الإعمار، ودعم الشركات والمشروعات المتضررة، والمحافظة على الاستثمارات الاستراتيجية، وفي الوقت نفسه حماية الأصول المخصصة للأجيال المقبلة.
وتبرز هنا مفاضلة اقتصادية حساسة، لأن استخدام الأصول السيادية لتغطية الخسائر الحالية قد يقلل الموارد المتاحة للاستثمار المستقبلي، بينما يؤدي تقليص الإنفاق بصورة كبيرة إلى إضعاف النشاط الاقتصادي وفرص العمل.
وقد أشار صندوق النقد الدولي في تقريره عن السعودية لعام 2026 إلى إعادة ترتيب استراتيجية صندوق الاستثمارات العامة للفترة 2026–2030، باتجاه تخصيص أكثر تركيزًا لرأس المال وتسلسل تنفيذ المشروعات وفق الأولويات، مع الاهتمام بكفاءة الإنفاق وجذب القطاع الخاص.
ويعكس هذا الاتجاه أهمية الانتقال من قياس نجاح المشروعات بحجم الأموال المرصودة لها إلى قياس قدرتها على تحقيق عوائد اقتصادية واجتماعية مستدامة.
ومن المتوقع أن تتزايد أهمية إدارة المخاطر المالية لدى الحكومات الخليجية، خصوصًا إذا استمرت تكاليف الاقتراض العالمية مرتفعة. فقد حذرت المؤسسات المالية الدولية خلال اجتماعات أكتوبر من أن ارتفاع عوائد السندات يزيد أعباء التمويل، حتى في الدول التي تمتلك مؤسسات مالية قوية.
ويعني ذلك أن الدول الخليجية ستحتاج إلى المحافظة على توازن دقيق بين ثلاثة أهداف: تمويل التعافي، واستمرار الاستثمار الإنتاجي، وحماية الاستقرار المالي طويل الأجل.
الأمن المائي والغذائي والرقمي.. الجبهة الاقتصادية الأكثر حساسية
تكشف الحرب أن الأمن الاقتصادي الخليجي يرتبط بمنظومات خدمية لا تقل أهمية عن منشآت إنتاج النفط والغاز، وفي مقدمتها المياه والكهرباء والغذاء والاتصالات.
فدول الخليج تعتمد بدرجات مختلفة على تحلية مياه البحر، وهي عملية تحتاج إلى طاقة مستقرة ومنشآت ساحلية وشبكات نقل وتوزيع. ويؤدي تعطل بعض هذه المكونات إلى مخاطر تتجاوز الخسائر الاقتصادية، لأنها ترتبط بالحاجات الأساسية للسكان.
ويقدم التحقيق المرفق حالة الكويت مثالًا واضحًا، إذ يشير إلى اعتمادها على محطات التحلية في توفير نحو 90% من مياه الشرب، وإلى تعرض عدد من محطات الكهرباء والتحلية لهجمات خلال الحرب.
وتبرز أهمية هذه المسألة في أن المخزونات المائية والقدرات الاحتياطية قد تسمح بتجاوز الانقطاعات المحدودة، لكنها لا تمثل بديلًا دائمًا عن استمرار الإنتاج والتوزيع.
أما الأمن الغذائي، فيتأثر باضطراب الملاحة البحرية وارتفاع تكاليف النقل والتأمين، فضلًا عن اعتماد المنطقة على استيراد نسبة كبيرة من احتياجاتها الغذائية. ويمكن أن تؤدي الصدمات الممتدة إلى ارتفاع الأسعار وتأخر وصول السلع وزيادة الضغط على المخزونات.
وفي المجال الرقمي، يشير تحقيق رويترز إلى تضرر مراكز بيانات في الإمارات والبحرين، واستمرار تعطل بعض الخدمات لفترات طويلة بسبب صعوبة إصلاح المعدات المتضررة.
وتكشف هذه الحوادث أن التحول الرقمي يخلق اعتمادًا متزايدًا على منشآت مادية تحتاج إلى الكهرباء والتبريد والاتصالات والحماية، وأن وجود البيانات في أنظمة سحابية لا يلغي تعرض الخدمات لمخاطر البنية التحتية.
ومن المرجح أن تتجه الحكومات الخليجية إلى توسيع الاستثمارات في استمرارية الأعمال، وتوزيع مراكز البيانات، وتأمين شبكات الاتصالات، وتطوير احتياطيات المياه والغذاء والمعدات الحيوية.
وتكتسب هذه الإجراءات أهمية مضاعفة لأن بعض الأضرار قد تمتد إلى أكثر من قطاع. فتعطل الكهرباء يمكن أن يؤثر في المياه والاتصالات والصناعة والخدمات الصحية في الوقت نفسه.
ويؤكد صندوق النقد الدولي أن الاحتياطيات المالية وحدها لا تستطيع تعويض ضعف البنية المادية، داعيًا إلى تطوير المخزونات الاستراتيجية وممرات النقل البديلة والقدرات اللوجستية، بما فيها السكك الحديدية الخليجية والممرات البرية.
الانعكاسات الاجتماعية والسياسية الداخلية
قد تؤدي الحروب الممتدة إلى تغير العلاقة بين الحكومات والمجتمعات، خصوصًا عندما تتجاوز آثارها المجال العسكري إلى الحياة اليومية ومستويات المعيشة وفرص العمل والخدمات العامة.
وتتمتع الدول الخليجية بقدرات مالية ومؤسسية متفاوتة تسمح لها بالتخفيف من آثار الأزمات، لكن استمرار اضطراب التجارة والطاقة والاستثمار قد يزيد الحاجة إلى إعادة ترتيب الإنفاق الحكومي.
وقد تظهر الضغوط الاجتماعية من خلال ارتفاع بعض الأسعار، وتباطؤ نمو الوظائف، وتأجيل المشروعات، وتراجع نشاط قطاعات السياحة والعقارات والخدمات.
كما أن اعتماد قطاعات واسعة على العمالة الوافدة يجعل التغيرات الاقتصادية ذات آثار اجتماعية عابرة للحدود، لأن تراجع النشاط قد يؤدي إلى انخفاض الطلب على العمالة والتحويلات المالية إلى البلدان المصدرة لها.
ومن الناحية السياسية، قد يؤدي استمرار التهديدات إلى زيادة الاهتمام بالأمن والاستقرار وإدارة الطوارئ، وإلى توسيع صلاحيات المؤسسات المسؤولة عن حماية البنية التحتية والخدمات الأساسية.
لكن لا يمكن افتراض أن هذه الضغوط ستؤدي تلقائيًا إلى اضطرابات داخلية أو تحولات سياسية محددة، لأن النتائج تتأثر بمستوى الثقة بالمؤسسات، وقدرة الحكومات على إدارة الأزمة، وطبيعة السياسات الاجتماعية والاقتصادية المعتمدة.
ويستحق جانب آخر المتابعة، يتعلق بالشفافية وتداول المعلومات أثناء الحروب. فقد وثق تحقيق رويترز وجود قيود على نشر صور الأضرار في عدد من الدول الخليجية، بينما بررت بعض الحكومات تلك الإجراءات باعتبارات السلامة العامة ومنع الاستفادة العسكرية من المعلومات المنشورة.
وتبرز هنا حاجة المؤسسات إلى الموازنة بين حماية المعلومات الأمنية الحساسة وتوفير معلومات موثوقة للمواطنين والمستثمرين عن استمرارية الخدمات وحجم المخاطر.
ومن المتوقع أن تصبح كفاءة إدارة الأزمات، وسرعة إعادة الخدمات، ووضوح المعلومات الرسمية، عناصر أكثر أهمية في تقييم الأداء الحكومي خلال المرحلة المقبلة.
مستقبل الخليج في الاقتصاد العالمي
لا تقتصر نتائج الحرب على دول الخليج، لأن المنطقة تمثل مركزًا رئيسيًا لإنتاج الطاقة ونقلها وتصديرها، وترتبط بأسواق آسيا وأوروبا وأفريقيا عبر شبكات واسعة من التجارة والاستثمار.
وقد أدى اضطراب مضيق هرمز والبحر الأحمر إلى ارتفاع تكاليف الطاقة والنقل، ودفع الدول المستوردة إلى البحث عن مصادر بديلة ومخزونات إضافية ومسارات تجارية أكثر تنوعًا.
وتشير وكالة الطاقة الدولية في تقرير أكتوبر 2026 إلى توقع انخفاض الطلب العالمي على النفط بنحو 2.6 مليون برميل يوميًا خلال العام، نتيجة ارتفاع الأسعار واضطراب الإمدادات وتراجع النشاط الاقتصادي، مع توقع تعافٍ جزئي خلال 2027.
ويعني ذلك أن الأزمة لا تؤثر في المعروض النفطي وحده، وإنما تمتد إلى الطلب نفسه، لأن ارتفاع الأسعار قد يدفع المستهلكين والشركات إلى تقليل الاستهلاك أو تأجيل بعض الأنشطة.
ومن الناحية الاستراتيجية، قد تشجع هذه التطورات الدول المستوردة على تسريع الاستثمار في الطاقة البديلة وتطوير المخزونات الاستراتيجية وتوسيع مصادر الاستيراد.
لكن هذا التحول لن يلغي الأهمية الاقتصادية للخليج في المدى المنظور، لأن النفط والغاز سيظلان عنصرين مهمين في منظومة الطاقة العالمية، كما أن استبدال البنية التحتية القائمة يحتاج إلى استثمارات كبيرة وفترات طويلة.
والتغير الأكثر احتمالًا هو أن تصبح موثوقية الإمدادات عاملًا أكثر أهمية في العلاقات الاقتصادية، إلى جانب الأسعار والكميات.
وقد يدفع ذلك الدول الخليجية إلى تقديم ضمانات تشغيلية وتجارية إضافية للمستوردين، والاستثمار في الموانئ وخطوط الأنابيب والمخزونات البديلة، وتطوير التعاون مع الدول المستهلكة في مجالات الحماية وإدارة المخاطر.
السيناريوهات الاستشرافية لمستقبل الخليج 2027–2030
يمكن بناء ثلاثة سيناريوهات رئيسية، استنادًا إلى التطورات العسكرية والاقتصادية الراهنة، مع التأكيد أنها ليست توقعات مؤكدة أو احتمالات محسوبة إحصائيًا، وإنما مسارات تحليلية مشروطة بطبيعة القرارات والأحداث المقبلة.
السيناريو الأول: تسوية أمنية وتعافٍ اقتصادي تدريجي
المسار الأكثر ملاءمة للتعافي: يفترض التوصل إلى اتفاق يوقف الهجمات على المنشآت المدنية، ويعيد فتح مضيق هرمز بصورة مستقرة، ويسمح باستعادة حركة التجارة والطاقة تدريجيًا. وقد يؤدي ذلك إلى انتعاش الإنتاج والصادرات والسياحة والاستثمار خلال 2027، لكنه لا يلغي الحاجة إلى سنوات لإصلاح بعض المنشآت المعقدة، ولا سيما الغاز الطبيعي المسال والصناعات الثقيلة.
ويدعم هذا المسار توقع البنك الدولي تعافي النمو الإقليمي في 2027 إذا تراجع الصراع بنهاية 2026، مع ضرورة التمييز بين تعافي معدل النمو واستعادة مستويات الإنتاج السابقة في جميع القطاعات.
السيناريو الثاني: تهدئة هشة واستنزاف اقتصادي طويل
مسار التعافي المتقطع: يفترض تراجع العمليات العسكرية الواسعة مع استمرار هجمات متفرقة وتهديدات للملاحة والبنية التحتية. وفي هذه الحالة، قد تتمكن الدول الخليجية من استعادة جزء من نشاطها الاقتصادي، لكنها ستواجه ارتفاعًا مستمرًا في تكاليف التأمين والحماية والصيانة والتمويل.
وقد يؤدي ذلك إلى تأجيل بعض المشروعات، وتباطؤ نمو القطاعات غير النفطية، وتحول جزء أكبر من الإنفاق العام إلى الأمن والإصلاح، مع استمرار الحذر لدى المستثمرين الدوليين.
السيناريو الثالث: تصعيد إقليمي واتساع الأضرار الاقتصادية
المسار الأعلى كلفة ومخاطر: يفترض فشل المفاوضات واتساع الهجمات على المنشآت الاقتصادية والممرات البحرية، بما يؤدي إلى تعطيل إضافي للإنتاج والتجارة والخدمات. وقد تواجه بعض الدول في هذا المسار تراجعًا أكبر في الإيرادات والاستثمار، وارتفاعًا في الإنفاق الطارئ، وزيادة الضغوط على الميزانيات.
كما قد يؤدي استمرار ارتفاع أسعار الطاقة إلى تباطؤ الاقتصاد العالمي، بما يضعف الطلب على الصادرات الخليجية ويزيد صعوبة التعافي حتى لدى الدول التي تمتلك احتياطيات مالية كبيرة.
المؤشرات التي تحدد أي سيناريو سيتحقق
ستكون هناك مجموعة من المؤشرات العملية التي ينبغي متابعتها خلال الأشهر المقبلة، وفي مقدمتها انتظام حركة السفن في مضيق هرمز وباب المندب، وعدد الهجمات على المنشآت المدنية، وحجم الإنتاج والتصدير الفعلي، وتطور أسعار التأمين البحري، وعودة الرحلات الجوية، واستعادة طاقة المصافي ومرافق الغاز، واتجاهات الاستثمار الأجنبي، ومستويات الإنفاق الحكومي والدين العام.
كما أن التقدم في المفاوضات الأميركية الإيرانية، ووجود ترتيبات أمنية تشارك فيها الدول الخليجية، سيكونان عاملين مؤثرين في تحديد سرعة استعادة الثقة.
ويكتسب التمييز بين وقف الهجمات واستعادة الاستقرار أهمية خاصة، لأن المستثمرين والشركات قد يحتاجون إلى فترة من الهدوء المستمر قبل اتخاذ قرارات طويلة الأجل.
العراق في المعادلة الخليجية الجديدة
رغم أن التحليل يركز على دول مجلس التعاون الخليجي، فإن العراق يمثل جزءًا مباشرًا من البيئة الاقتصادية والأمنية المتأثرة بالحرب، بحكم موقعه الجغرافي واعتماده الكبير على الإيرادات النفطية وارتباطه بشبكات الطاقة والتجارة الإقليمية.
وقد أظهرت بيانات البنك الدولي أن العراق والسعودية كانا من أكبر المساهمين في الانخفاض المطلق للإنتاج النفطي الخليجي خلال الأشهر الأولى من الحرب، ما يؤكد أن ارتفاع الأسعار العالمية لا يكفي لتعويض الخسائر إذا تعثرت الصادرات.
كما أن ورود جماعات مسلحة عراقية في تحقيق رويترز، ضمن الجهات التي نُسبت إليها بعض الهجمات على منشآت خليجية، يضيف بعدًا سياسيًا وأمنيًا حساسًا للعلاقات بين العراق وجيرانه.
ويجب التمييز هنا بين الاتهامات التي تنسبها مصادر التحقيق إلى جماعات معينة وبين إثبات المسؤولية القانونية والسياسية عنها، وعدم الخلط بين نشاط الجماعات المسلحة وسياسات الدولة العراقية الرسمية.
ومن الناحية الاستشرافية، يمكن أن يتأثر العراق بثلاثة اتجاهات مترابطة: استمرار تقلب الإيرادات النفطية، وارتفاع المخاطر المرتبطة بالعلاقات الإقليمية، والحاجة إلى حماية مشروعات الربط الاقتصادي والنقل والطاقة.
وتبرز أهمية المبادرات العراقية المتعلقة بالترابط الاقتصادي الإقليمي في هذا السياق، لأن بناء ممرات تجارية وبرية أكثر تنوعًا قد يخفف بعض آثار اضطراب الملاحة البحرية.
لكن تحقيق هذه الفرص يتطلب استقرارًا أمنيًا ومؤسسيًا، وقدرة على ضبط النشاط المسلح خارج الأطر الرسمية، وضمان عدم تحول الأراضي العراقية إلى مصدر تهديد للمشروعات الاقتصادية المشتركة.
ومن هنا، يرتبط مستقبل الدور العراقي في الخليج بقدرته على المحافظة على علاقات متوازنة مع جيرانه، وتطوير مصالح اقتصادية متبادلة، وتعزيز سلطة المؤسسات الرسمية على القرارات الأمنية والاستراتيجية.
خاتمة: مستقبل الخليج بين إعادة البناء وإعادة تعريف الأمن
تشير نتائج التحقيق الاستقصائي والمؤشرات الاقتصادية الدولية إلى أن الحرب الحالية قد تترك آثارًا تتجاوز مدتها العسكرية، لأنها أصابت عناصر أساسية في النموذج الاقتصادي الخليجي، وأعادت طرح العلاقة بين الأمن والإنتاج والاستثمار والاستقرار السياسي.
ويمكن استخلاص ست نتائج رئيسية:
1. الأمن الاقتصادي أصبح جزءًا مباشرًا من الأمن الوطني. فقد أثبتت الهجمات أن تعطيل منشأة تشغيلية محدودة قد يؤدي إلى خسائر واسعة في الإنتاج والخدمات والإيرادات، ما يجعل حماية البنية التحتية واستمرارية تشغيلها أولوية استراتيجية.
2. ارتفاع أسعار النفط لم يعد ضمانة لتحقيق مكاسب مالية. فقد تزامن ارتفاع الأسعار مع تراجع الإنتاج والصادرات، وأصبح حجم الإيرادات مرتبطًا بقدرة الدول على المحافظة على الإمدادات والوصول إلى الأسواق.
3. العلاقة الأمنية مع الولايات المتحدة تتجه إلى مراجعة عملية. ومن المرجح أن تستمر الشراكات العسكرية القائمة، مع زيادة اهتمام الدول الخليجية ببناء قدرات دفاعية محلية وتوسيع التعاون الإقليمي وتطوير أدوات خفض التصعيد.
4. التنويع الاقتصادي يحتاج إلى إعادة ترتيب أولوياته. فالقطاعات غير النفطية توفر مصادر إضافية للدخل، لكنها قد تتعرض بدورها للصدمات الأمنية. ولذلك ستزداد أهمية المشروعات التي تعزز الإنتاج المحلي والأمن الغذائي والمائي والدوائي والقدرة الصناعية.
5. التعافي الاقتصادي سيكون متفاوتًا بين الدول والقطاعات. فبعض المنشآت يمكن إعادة تشغيلها خلال أشهر، بينما تحتاج أخرى إلى سنوات، ما يعني أن انتهاء الحرب لن يؤدي بالضرورة إلى استعادة جميع الاقتصادات الخليجية مستويات نشاطها السابقة في وقت واحد.
6. التسوية السياسية ستكون عاملًا حاسمًا في مستقبل المنطقة. فاستعادة الاستقرار تتطلب ترتيبات تتناول أمن الملاحة وحماية المنشآت المدنية ومنع تجدد الهجمات، إلى جانب معالجة الخلافات السياسية والأمنية التي أسهمت في استمرار الصراع.
وتتمثل النتيجة الأوسع في أن مستقبل الخليج لن يتحدد بحجم الثروات المالية أو الإنفاق العسكري وحدهما، وإنما بقدرته على بناء اقتصاد يستطيع الاستمرار تحت الضغط، ومؤسسات قادرة على إدارة الأزمات، وعلاقات إقليمية تقلل احتمالات انتقال الصراعات إلى المنشآت المدنية ومصادر المعيشة.
وقد تكون أهم نتائج الحرب انتقال دول الخليج من مرحلة بناء الاقتصاد الكبير إلى مرحلة بناء الاقتصاد القادر على الصمود. وهذا التحول سيؤثر في طبيعة الاستثمارات والموازنات والتحالفات والسياسات العامة خلال السنوات المقبلة.


اضف تعليق