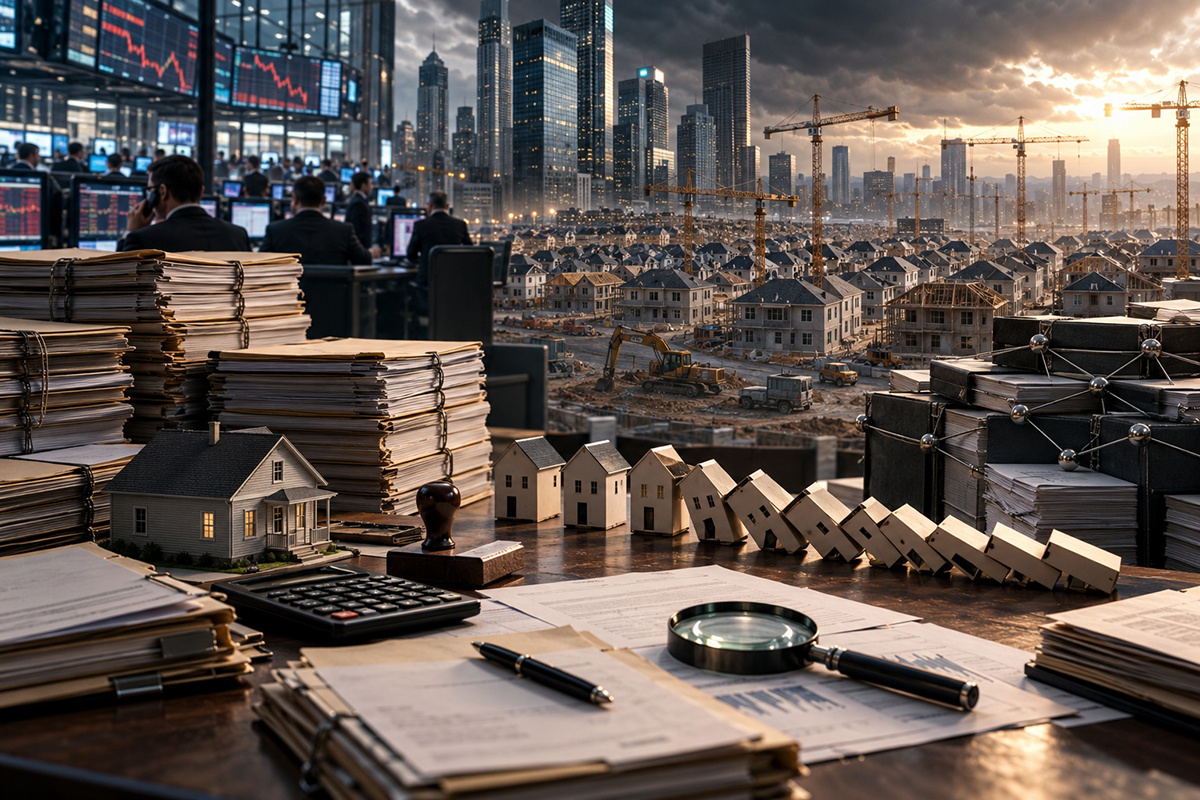
نشأت الأزمة المالية العالمية من توسع الإقراض العقاري والتساهل في شروطه، مدفوعة بالسعي إلى الأرباح وتوقع استمرار ارتفاع أسعار المنازل، وأسهم تداول الديون والمشتقات المالية وضعف الرقابة في تراكم المخاطر وانتقالها بين المؤسسات. وعندما انكسرت الفقاعة تصاعد التعثر وانهارت الثقة، فامتدت الخسائر إلى الوظائف والمدخرات والنشاط الاقتصادي، واستدعت...
بدأت الأزمة المالية العالمية من سوق تبدو قريبة من حياة الناس اليومية: شراء المنازل بالقروض. غير أن التوسع في تمويل العقارات وتداول الديون وربطها باستثمارات متشابكة حوّل تعثر المقترضين إلى خسائر هزّت مؤسسات مالية كبرى، ثم امتدت إلى الوظائف والمدخرات والنشاط الاقتصادي. وخلال عامي 2007 و2008، انكشف مقدار اعتماد هذا البناء على استمرار ارتفاع أسعار المنازل، وعلى ثقة سرعان ما تراجعت عندما أصبحت الديون أكبر من قدرة أصحابها على الوفاء.
الازدهار الذي غذّته القروض
تكوّنت الظروف الممهّدة للأزمة خلال سنوات اتسع فيها الحصول على التمويل، وأصبحت القروض العقارية متاحة لفئات أوسع من المشترين. وشجعت أسعار الفائدة المنخفضة الطلب على المنازل، بينما دفع ارتفاع أسعارها مزيدًا من الأفراد والمستثمرين إلى الشراء، سواء بقصد السكن أو انتظار فرصة البيع بسعر أعلى. وهكذا أخذ التمويل يغذي الطلب، وأخذ الطلب يدفع الأسعار إلى الارتفاع، فتولدت قناعة متزايدة بأن العقار استثمار مأمون يستطيع تعويض مخاطر الاقتراض.
ومع استمرار الصعود، ازدادت أهمية السعر المتوقع للمنزل في حسابات المشترين والمقرضين. فالمقترض الذي يواجه صعوبة في تسديد الأقساط يستطيع، ما دامت الأسعار ترتفع، بيع منزله وتسوية دينه أو الحصول على قرض جديد بشروط مختلفة. وكان هذا المسار يمنح انطباعًا بأن المشكلات المالية قابلة للحل دائمًا، لأن قيمة العقار توفر مخرجًا حتى عندما يكون دخل صاحبه محدودًا أو غير مستقر.
غير أن هذا الاطمئنان حمل خللًا جوهريًا؛ إذ أصبح نجاح القرض يعتمد على استمرار ارتفاع سعر المنزل، إلى جانب اعتماده على دخل المقترض. فالمنزل أصل يمكن أن ترتفع قيمته أو تنخفض، بينما القسط التزام دوري ينبغي دفعه في موعد محدد. وعندما تُبنى القدرة على السداد على توقعات الأسعار، تصبح الأسرة معرضة لتغيرات السوق حتى لو بقي دخلها كما هو.
وتنشأ الفقاعة حين يتغذى الشراء بدرجة متزايدة على توقع ارتفاع الأسعار نفسها، فيقبل المشترون أسعارًا أعلى لأنهم يتوقعون العثور لاحقًا على مشترين يدفعون أكثر. وفي هذه البيئة، قد تبدو القروض الكبيرة منطقية قياسًا إلى قيمة العقار المتصاعدة، مع أنها تتجاوز قدرة الدخل على تحملها. وقد أسهم تفاعل وفرة التمويل وتوقعات ارتفاع الأسعار في توسيع السوق العقارية الأمريكية قبل انكسارها.
الطمع في التوسع وتراجع جودة الإقراض
كان التوسع في الإقراض يحقق مكاسب مباشرة لجهات متعددة. فوسيط القرض يحصل على عمولة، والجهة المانحة تحقق إيرادات من إنشاء التمويل، والمؤسسات التي تجمع القروض وتبيعها تتقاضى رسومًا، والمستثمرون يبحثون عن عوائد أعلى. ومع تزايد الطلب على المنتجات المرتبطة بالعقارات، أصبحت مواصلة إنتاج القروض جزءًا أساسيًا من استمرار هذه الأرباح.
وفي هذا السياق يظهر معنى الطمع في التوسع بالإقراض: تغليب زيادة حجم الأعمال والمكاسب القريبة على فحص قدرة المقترضين والمخاطر البعيدة. فالخلل يبدأ عندما يصبح عدد القروض الممنوحة معيارًا للنجاح أكثر من جودة هذه القروض، وعندما تُكافأ الصفقة عند إتمامها بينما تظهر نتائجها الحقيقية بعد سنوات. عندها يستطيع طرف أن يحصل على مكسبه مبكرًا، فيما تنتقل تبعات التعثر إلى أطراف أخرى.
وساعد إمكان بيع القروض على إضعاف الصلة بين منح التمويل وتحمل مخاطره حتى النهاية. فالجهة التي تتوقع الاحتفاظ بالقرض سنوات طويلة لديها حافز قوي لمراجعة دخل العميل واستقرار عمله والتزاماته السابقة، أما عندما تستطيع نقل القرض سريعًا إلى السوق، فقد تتراجع هذه الحوافز إذا لم توجد ضوابط تضمن سلامة التقييم والمسؤولية عن المعلومات المقدمة.
وتوسعت ممارسات شملت ضعف التحقق من الدخول والاعتماد على افتراضات متفائلة بشأن قدرة المقترضين على إعادة التمويل. كما جذبت بعض المنتجات العملاء بأقساط أولية منخفضة، مع التزامات قد ترتفع لاحقًا، فظهر القرض في بدايته أكثر سهولة مما سيكون عليه خلال بقية مدته. وهكذا أمكن إتمام معاملات تبدو ناجحة عند التوقيع، بينما تحمل في داخلها صعوبة مستقبلية مؤجلة.
ويكشف هذا المسار أن تفسير الأزمة بالطمع يكتسب قيمته عندما يرتبط بآليات واضحة: حوافز تشجع الكمية، وعمولات تُحصّل سريعًا، ومسؤولية موزعة بين جهات عديدة، ورقابة لا تواكب نمو النشاط. وقد أبرز تقرير لجنة التحقيق في الأزمة المالية اختلالات منح القروض وإدارة المخاطر والمساءلة، إلى جانب إخفاقات الرقابة التي سمحت بتراكم هذه الممارسات.
القروض عالية المخاطر وعبء الأقساط
القروض عالية المخاطر هي قروض تُمنح عادة لأشخاص تقل جدارتهم الائتمانية، بسبب سجل سداد ضعيف أو عوامل تجعل احتمال تعثرهم أكبر. ولتعويض هذه المخاطر، يفرض المقرض غالبًا فائدة أعلى، فتزداد كلفة التمويل على الفئة التي تكون قدرتها المالية أضعف أصلًا. وتتيح هذه القروض الحصول على المال، لكنها قد تضع المقترض أمام أقساط مرتفعة يصعب الاستمرار في دفعها.
وتتضح المشكلة بمثال افتراضي لأسرة تشتري منزلًا اعتمادًا على قسط يناسب ميزانيتها في السنوات الأولى، ثم يرتفع القسط وفق شروط العقد. فإذا لم يرتفع دخل الأسرة بالمقدار نفسه، تصبح مضطرة إلى خفض نفقاتها الأساسية أو استخدام مدخراتها أو طلب تمويل جديد. ويزداد الوضع صعوبة عندما تكون الأسرة قد دخلت القرض من دون احتياطي مالي يكفي لمواجهة المرض أو فقدان العمل أو أي نفقة طارئة.
وتعتمد سلامة التمويل هنا على النظر إلى مدة القرض كاملة. فالقدرة على دفع الأقساط الأولى لا تكفي للحكم على القدرة على الوفاء لسنوات طويلة، كما أن قبول العميل بالتوقيع لا يعني بالضرورة أنه استوعب جميع التغيرات الممكنة في كلفة الدين. ولهذا تصبح وضوح الشروط ودقة تقييم الدخل جزءًا من سلامة العملية الاقتصادية نفسها.
وعندما اتسع هذا النوع من التمويل، لم تعد حالات التعثر المحتملة وقائع فردية متفرقة. فقد أصبحت أعداد كبيرة من المقترضين معرضة لعوامل متشابهة، مثل ارتفاع الأقساط أو انخفاض أسعار المنازل أو تعذر إعادة التمويل. ويعني ذلك أن الصدمة الواحدة تستطيع التأثير في قروض كثيرة في الوقت نفسه، فتتجاوز الخسائر ما تتوقعه مؤسسة تفترض أن تعثر العملاء سيبقى محدودًا ومتفرقًا.
تداول الديون وتوسيع دائرة المخاطر
لم تبقَ القروض العقارية جميعها لدى الجهات التي منحتها، فقد جُمعت أعداد منها في محافظ استُخدمت لإصدار أوراق مالية يشتريها المستثمرون. وتُعرف هذه العملية بالتوريق، بينما تمثل الأوراق المالية المدعومة بالرهن العقاري حقوقًا في التدفقات المالية الناشئة عن القروض المجمعة. وبذلك تصبح الأقساط التي تدفعها الأسر مصدرًا للدخل الذي يحصل عليه حائزو هذه الأوراق.
ويمكن توضيح الفكرة بمثال مبسط: بدل أن ينتظر المقرض سنوات لاسترداد أموال عدد كبير من القروض، يبيعها ضمن ترتيب مالي يتيح للمستثمرين الحصول على عوائدها المستقبلية. ويحصل المقرض على سيولة يستطيع استخدامها في تمويل قروض جديدة، فتتسع قدرته على العمل. وتستطيع هذه الآلية دعم التمويل عندما تكون القروض سليمة ومعلوماتها واضحة والمخاطر مفهومة.
لكن التوسع يصبح أكثر خطورة عندما يتقدم الطلب على الأوراق المالية على الاهتمام بجودة القروض التي تقوم عليها. فإذا احتاجت المؤسسات إلى مزيد من القروض لتكوين منتجات جديدة وبيعها، فقد ينتقل الضغط إلى الجهات المانحة لتوسيع قاعدة العملاء وتخفيف الشروط. وهكذا تعود رغبة المستثمرين في العائد إلى بداية السلسلة، وتؤثر في الطريقة التي يُمنح بها القرض للأسرة.
وأضيف إلى ذلك تقسيم التدفقات والمخاطر إلى شرائح مختلفة، تتفاوت في ترتيب الحصول على المدفوعات وتحمل الخسائر. وقد وفرت هذه الترتيبات لبعض المستثمرين شعورًا بالحماية، لأن شرائح أخرى تتحمل الخسائر قبلهم. غير أن فعالية الحماية تتوقف على مقدار التعثر الفعلي، فإذا ارتفعت الخسائر بدرجة كبيرة، تتآكل الحدود التي كان يُعتقد أنها تفصل الاستثمار الآمن عن الاستثمار الخطر.
وكانت النتيجة انتشار الارتباط بالقروض العقارية عبر مؤسسات وأسواق متعددة. فالمشكلة التي تبدأ بتوقف أسرة عن دفع قسطها يمكن أن تؤثر في ورقة مالية تملكها مؤسسة بعيدة، ثم في جهة موّلت شراء تلك الورقة أو قدمت حماية مرتبطة بها. وقد كشف تقرير التحقيق أن توزيع المنتجات بين المستثمرين لم يمنع تركز مخاطر كبيرة داخل مؤسسات مؤثرة في النظام المالي.
التصنيفات الائتمانية وحدود الاطمئنان
اعتمد كثير من المستثمرين على التصنيفات الائتمانية لتقدير سلامة المنتجات المالية. وهذه التصنيفات تقدم تقييمًا لمخاطر عدم الوفاء بالالتزامات، وتساعد على المقارنة بين الاستثمارات. لكن الاعتماد الواسع عليها يصبح مصدر ضعف عندما تُعامل باعتبارها ضمانًا، أو عندما تحل محل فحص الأصول التي يقوم عليها الاستثمار والافتراضات المستخدمة في تقييمه.
وقد حصلت منتجات مرتبطة بالرهون العقارية على تصنيفات مرتفعة شجعت شراءها، بينما كانت جودة بعض القروض الأساسية أضعف مما توحي به الصورة النهائية للمنتج. ومع تعقد الترتيبات المالية، اتسعت المسافة بين المستثمر والأسرة المقترضة، وأصبح الوصول إلى فهم مباشر للمخاطر أكثر صعوبة، فازدادت أهمية التقييم الخارجي في اتخاذ القرار.
وتكمن المشكلة في أن سلامة النموذج الحسابي تعتمد على سلامة افتراضاته. فإذا افترض انخفاض احتمال تراجع أسعار المساكن على نطاق واسع، أو استند إلى خبرة سابقة لا تمثل القروض الجديدة، فقد يقلل من حجم الخسائر المحتملة. كما أن جمع قروض كثيرة لا يحقق تنويعًا كافيًا إذا كانت جميعها تتأثر بالعامل الاقتصادي نفسه.
وعندما ارتفع التعثر وتراجعت التصنيفات، اضطربت الثقة بالمنتجات وبالمؤسسات التي تحملها. وأصبحت المراجعة المتأخرة للمخاطر جزءًا من تسارع الأزمة، لأن المستثمرين حاولوا تخفيض تعرضهم في وقت واحد. وقد عدّت أغلبية لجنة التحقيق إخفاقات وكالات التصنيف عنصرًا مهمًا في تسويق الأوراق المرتبطة بالرهن العقاري واتساع الاعتماد عليها قبل الأزمة.
الرافعة المالية والمشتقات وتراكم الالتزامات
تسمح الرافعة المالية للمؤسسة بتكوين استثمارات أكبر من رأس مالها، من خلال الاقتراض أو ترتيبات مالية تزيد تعرضها للسوق. أما المشتقات فهي عقود تستمد قيمتها من أصل أو مؤشر، ويمكن استخدامها للتحوط من تقلبات الأسعار أو للمضاربة عليها. وتزيد بعض هذه الأدوات القدرة على تحمل تعرض مالي كبير، فتتسع معها احتمالات الربح والخسارة.
ولتوضيح أثر الاقتراض، يمكن تصور مؤسسة تمتلك عشرة ملايين من أموالها وتقترض تسعين مليونًا، ثم تشتري أصولًا بمئة مليون. إذا انخفضت قيمة الأصول عشرة في المئة، تنخفض إلى تسعين مليونًا، وهو مقدار الدين نفسه في هذا المثال المبسط، فيُستنزف رأس المال قبل احتساب الفوائد والتكاليف. لذلك قد يكون انخفاض محدود نسبيًا في قيمة الأصول كافيًا لإحداث خسارة كبيرة قياسًا إلى أموال المساهمين.
وتزداد الهشاشة إذا كان تمويل الاستثمارات طويلة الأجل يعتمد على ديون قصيرة الأجل تحتاج إلى التجديد المستمر. ففي الظروف العادية، يمكن للمؤسسة إعادة الاقتراض بسهولة، لكن عندما يخشى الممولون من وضعها، قد يرفضون التجديد أو يطلبون ضمانات إضافية. وعندها تضطر إلى توفير نقد سريع، حتى لو كان ذلك يعني بيع أصول بأسعار منخفضة.
ومن الأدوات التي زادت تشابك المؤسسات عقود مبادلة مخاطر الائتمان، التي يشتري بموجبها طرف حماية من حدث ائتماني محدد، مثل التعثر، مقابل مدفوعات للطرف الذي يقدم الحماية. وتُستخدم هذه العقود لنقل المخاطر أو للتحوط منها أو للمضاربة على تغيرها، بما يربط قدرة جهة على الوفاء بالتزاماتها بقدرة جهة أخرى.
وتتوقف قيمة الحماية العملية على قدرة بائعها على تنفيذ العقد عندما تقع الخسارة. فإذا باع حماية واسعة ثم واجه مطالبات كبيرة أو طلبات لتقديم ضمانات إضافية، فقد يحتاج إلى سيولة تفوق المتاح لديه. وفي الأزمة، برزت هذه المشكلة في مجموعة التأمين الأمريكية الدولية، كما أسهمت عقود مرتبطة بأداء الأوراق العقارية في توسيع التعرض للخطر نفسه عبر رهانات متعددة، وهو ما تناوله تقرير التحقيق ضمن أسباب تضخم الخسائر والعدوى المالية.
انكسار الفقاعة وانقلاب حركة السوق
مع تراجع أسعار المنازل، بدأت المخارج التي اعتمد عليها المقترضون تضيق. فالبيع لم يعد يضمن تسديد الدين، وإعادة التمويل أصبحت أصعب مع انخفاض قيمة الضمان وتشدد المقرضين. ووجد بعض أصحاب المنازل أن القيمة السوقية لمساكنهم أقل من الديون المستحقة عليها، فأصبح الخروج من القرض مكلفًا مثل الاستمرار فيه.
وفي مثال افتراضي، إذا اشترى شخص منزلًا بمئتي ألف، وكان دينه المتبقي مئة وثمانين ألفًا، ثم انخفضت قيمة المنزل إلى مئة وخمسين ألفًا، فإن بيعه بالسعر الجديد لا يكفي لتسوية الدين. وإذا تزامن ذلك مع انخفاض الدخل أو ارتفاع القسط، تتقلص خياراته أكثر، لأن الأصل الذي كان يعدّه مصدر أمان لم يعد يغطي التزامه.
ومع زيادة التعثر، تراجعت التدفقات المالية المرتبطة بالقروض، وازدادت الخسائر في الأوراق المبنية عليها. وفي الوقت نفسه، أضاف حجز العقارات وعرضها للبيع مساكن جديدة إلى سوق ضعيفة، فتعرضت الأسعار لمزيد من الضغط. وأدى تشدد التمويل إلى تقليل عدد المشترين القادرين على دخول السوق، لتتفاعل صعوبة الاقتراض وانخفاض الأسعار في اتجاه واحد.
وهكذا انعكست الآلية التي صنعت الازدهار؛ فبعدما كان التمويل يدفع الطلب والأسعار إلى الأعلى، أصبح انكماش التمويل يخفض الطلب ويزيد صعوبة البيع والسداد. وامتدت المشكلة إلى مؤسسات كانت ترى في العقار ضمانًا قويًا، ثم وجدت نفسها أمام أصول تتراجع قيمتها ويصعب تصريفها، وقروض تتزايد احتمالات خسارتها.
من الإنذارات الأولى إلى انهيار ليمان براذرز
ظهرت إشارات الاضطراب قبل ذروة الأزمة بوقت طويل، مع تعثر جهات متخصصة في التمويل العقاري وتزايد الخسائر المرتبطة به. وفي عام 2007، أصبح واضحًا أن المشكلات تتجاوز المقترضين الأفراد إلى المستثمرين والمؤسسات المالية. ومع اتساع الشك في قيمة الأصول، بدأت جهات التمويل تتحفظ على الإقراض، وأخذ الحصول على السيولة يصبح أكثر صعوبة.
وكان انهيار ليمان براذرز في 15 سبتمبر/أيلول 2008 نقطة تحول كبرى. فقد كان من أكبر البنوك الاستثمارية الأمريكية، وتعرض لخسائر وضغوط نتيجة انكشافه الكبير على العقارات والمنتجات المرتبطة بها. ومع تراجع الثقة وتعثر محاولات إيجاد حل، لم يستطع تأمين التمويل اللازم للاستمرار، وانتهى إلى طلب الحماية من الإفلاس.
وقد أظهر الحدث الفرق بين امتلاك الأصول والقدرة على الوفاء بالالتزامات في الوقت المطلوب. فالمؤسسة قد تمتلك محفظة ضخمة، لكنها تحتاج إلى نقد لتسديد التزامات تستحق قريبًا. وإذا كانت أصولها صعبة البيع أو موضع شك، فإن حجمها وحده لا يضمن استمرارها، خصوصًا عندما يتوقف الممولون عن تجديد القروض ويطلب المتعاملون حماية أكبر.
وأصبح تعبير «لحظة ليمان» يشير إلى تحول مشكلات مؤسسة مالية إلى أزمة أوسع تتجاوز حدودها. فإفلاس البنك لم يؤثر في مساهميه وحدهم، بل أثار مخاوف بشأن الجهات المرتبطة به، وبشأن مؤسسات أخرى تحمل أصولًا مشابهة أو تعتمد على طرق التمويل نفسها. وهكذا تحول حدث محدد إلى صدمة في الثقة بالنظام المالي.
أزمة الثقة وانتقال العدوى إلى العالم
تقوم العلاقات المالية على توقع الوفاء بالالتزامات، ولذلك لا تحتاج العدوى إلى تحقق الخسارة لدى كل مؤسسة حتى تنتشر. يكفي أن تتزايد الشكوك بشأن حجم التعرض أو قدرة الشركاء على السداد حتى يبدأ الدائنون والمستثمرون في تقليل المخاطر، فيحجمون عن الإقراض أو يطلبون سيولة أكبر أو يبيعون استثماراتهم.
وفي الأزمة، جعل تعقيد المنتجات وتشابك الالتزامات تحديد مواضع الخسارة أكثر صعوبة. فلم يكن واضحًا دائمًا من يحمل المخاطر النهائية، ولا مقدار ما قد يحتاج إليه من تمويل إذا ساءت الظروف. ومع ضعف المعلومات، اتسعت الحيطة لتشمل مؤسسات متعددة، فتحول الاحتفاظ بالنقد إلى أولوية، وتقلص الاستعداد لتمويل الآخرين.
ويُنتج هذا السلوك مشكلة جماعية حتى عندما يبدو مفهومًا لكل مؤسسة بمفردها. فبيع الأصول للحصول على السيولة يضغط على أسعارها، وانخفاض الأسعار يضعف ميزانيات المؤسسات الأخرى التي تمتلك أصولًا مشابهة، فتتعرض بدورها لضغوط البيع. كما أن تقليص القروض يحرم متعاملين آخرين من التمويل اللازم للوفاء بالتزاماتهم، فتتسع دائرة التعثر.
وكان الطابع العالمي للأسواق المالية قد نشر التعرض للأصول الأمريكية بين مؤسسات في دول مختلفة، وربطها بقنوات تمويل واستثمار مشتركة. ولذلك تجاوزت الأزمة حدود بلد المنشأ، وأصبحت قدرة المؤسسات على التمويل واستمرار المعاملات موضع ضغط واسع. وقد وصف تقرير التحقيق كيف اجتمع غموض الميزانيات وتشابك العلاقات مع الذعر، فتوقفت قنوات مهمة للائتمان وتراجعت الأسواق بشدة.
الكلفة التي وصلت إلى الأسر والوظائف
انتقلت الأزمة من المؤسسات المالية إلى الاقتصاد عبر التمويل والإنفاق والاستثمار. فعندما تصبح البنوك أقل قدرة على الإقراض أو أكثر تحفظًا، تواجه الشركات صعوبة في تمويل نشاطها وتوسيع إنتاجها، وقد تؤجل شراء المعدات أو افتتاح فروع جديدة. وإذا تزامن ذلك مع تراجع الطلب، تضطر بعض الشركات إلى تقليص ساعات العمل أو تسريح موظفين.
وتتأثر الأسر من أكثر من جهة؛ فقد تنخفض قيمة منازلها ومدخراتها، ويزداد خوفها من فقدان الدخل، فتقلل مشترياتها وتؤجل النفقات الكبيرة. ويؤثر هذا التراجع في المبيعات على شركات أخرى، فتتسع الضغوط على الوظائف. وبذلك تصبح الخسارة المالية بداية لمسار اقتصادي يطال أشخاصًا لم يشتروا أوراقًا عقارية ولم يشاركوا في المضاربات.
وقد دخل الاقتصاد الأمريكي الركود في ديسمبر/كانون الأول 2007، قبل إفلاس ليمان براذرز، ثم اشتد الانكماش مع تفاقم الأزمة، واستمر الركود حتى يونيو/حزيران 2009. وبلغت البطالة عشرة في المئة في أكتوبر/تشرين الأول 2009، بما يوضح أن تحسن النشاط الإجمالي لا يعني تعافي سوق العمل في اللحظة نفسها.
وتكشف هذه الفجوة جانبًا مهمًا من الكلفة الاجتماعية؛ فالمؤشرات المالية قد تتحسن بينما تحتاج الأسرة وقتًا أطول لاستعادة دخلها أو تسوية ديونها. كما أن خسارة المنزل تتجاوز قيمته النقدية، لأنها ترتبط بالاستقرار العائلي ومكان الإقامة والقدرة على التخطيط. ولهذا فإن قياس الأزمة بحركة الأسهم وحدها يترك جزءًا واسعًا من آثارها خارج الصورة.
وأظهرت الأزمة أيضًا أن المخاطرة الخاصة يمكن أن تنتج أعباء عامة عندما تكون المؤسسات شديدة الترابط. فالقرارات التي اتُخذت بحثًا عن مكاسب داخل شركات محددة انتهت إلى التأثير في فرص العمل والدخول والنشاط الاقتصادي، ثم استدعت تدخلًا حكوميًا واسعًا للحد من الانهيار وحماية استمرار التمويل.
الإنقاذ والإصلاح واستعادة الاستقرار
واجهت الحكومات والبنوك المركزية أزمة تجمع بين خسائر الأصول ونقص السيولة وتراجع الثقة. ولذلك تعددت أدوات الاستجابة، من توفير تمويل طارئ للمؤسسات إلى دعم رؤوس الأموال وخفض أسعار الفائدة واتخاذ إجراءات لتحسين عمل الأسواق. وكان الهدف الحد من انتقال التعثر بين الجهات المالية واستعادة قدرتها على أداء وظائفها الأساسية.
وخفض الاحتياطي الفيدرالي أسعار الفائدة إلى نطاق قريب من الصفر في نهاية عام 2008، ثم استخدم مشتريات واسعة من الأوراق المالية للمساعدة على خفض كلفة الاقتراض وتحسين ظروف التمويل. وقد جاءت هذه التدابير لأن خفض الفائدة القصيرة الأجل وحده لم يكن كافيًا لمواجهة شدة الصدمة، في وقت تعطلت فيه قنوات مهمة لانتقال التمويل إلى الاقتصاد.
وتختلف معالجة نقص السيولة عن معالجة الخسائر التي تستنزف رأس المال. فالمؤسسة التي تمتلك أصولًا جيدة لكنها تواجه عجزًا نقديًا مؤقتًا قد تستفيد من تمويل طارئ، بينما تحتاج المؤسسة التي تآكلت قيمة أصولها إلى معالجة أعمق تشمل رأس المال أو إعادة الهيكلة. وتوضح الأزمة أهمية هذا التمييز حتى تكون الاستجابة مناسبة لطبيعة المشكلة.
وأعقبت التدخلات الطارئة إصلاحات تنظيمية، من أبرزها قانون دود–فرانك عام 2010، الذي استهدف تعزيز الرقابة ومعالجة جوانب من المخاطر وحماية المستهلك المالي. وعكست هذه الإصلاحات الحاجة إلى متابعة النظام بوصفه شبكة مترابطة، إلى جانب فحص كل مؤسسة بمفردها، لأن سلامة جهة منفردة لا تكفي لضمان الاستقرار العام.
دروس الأزمة وحدود التوسع المالي
تكشف الأزمة المالية العالمية أن استدامة التمويل تتحدد بجودة القروض ووضوح الالتزامات وقدرة الأطراف على تحمل الخسائر، وأن ارتفاع الأرباح والأسعار خلال فترة الازدهار قد يخفي هشاشة تتسع تدريجيًا. ومن مسار الأزمة يمكن استخلاص النتائج الآتية:
1. قدرة المقترض على السداد أساس التمويل السليم. ينبغي أن يستند تقييم القرض إلى دخل يمكن التحقق منه والتزامات مفهومة، مع احتساب احتمالات تغير الظروف، لأن ارتفاع قيمة الضمان لا يوفر دخلًا منتظمًا لدفع الأقساط.
2. تداول الدين يقتضي استمرار المسؤولية عن جودته. يحتاج انتقال القرض بين المؤسسات إلى معلومات دقيقة وحوافز تحافظ على التدقيق، حتى لا يصبح البيع وسيلة لفصل المكسب المبكر عن الخطر الذي يظهر لاحقًا.
3. رأس المال والسيولة يحددان القدرة على مواجهة الصدمات. فالمؤسسة التي تعتمد على اقتراض كبير وتمويل قصير الأجل تصبح أكثر تأثرًا بانخفاض الأسعار أو انسحاب الممولين، مهما بدا حجم أصولها كبيرًا.
4. الشفافية ضرورية لفهم الترابط المالي. تحتاج الجهات الرقابية والمستثمرون إلى معرفة الالتزامات المباشرة وغير المباشرة، ومصادر الحماية المالية وقدرة مقدميها على الوفاء، حتى لا تتجمع المخاطر خلف منتجات يصعب تقييمها.
5. الحوافز المتوازنة تربط الربح باستدامة النشاط. عندما تُقاس النتائج عبر مدة أطول وتُربط المكافآت بجودة التمويل، تصبح فرص التوسع المسؤول أكبر، ويقل تشجيع الصفقات التي تحقق رسومًا سريعة وتترك خسائر مؤجلة.
لقد أظهرت الأزمة كيف يمكن لحاجة أساسية، هي امتلاك المسكن، أن تصبح محورًا لتوسع مالي يتجاوز قدرة المقترضين والمؤسسات على الاحتمال. ويبدأ الاستقرار من إبقاء التمويل مرتبطًا بالدخل الحقيقي والنشاط الاقتصادي، ومن ضبط الحوافز التي تدفع إلى زيادة الإقراض دون عناية كافية بجودته، بحيث تظل الأرباح نتيجة لخدمة اقتصادية قابلة للاستمرار، وتبقى المخاطر واضحة وقابلة للإدارة.


اضف تعليق