يناقش المقال دور نظام TADAT في تقييم أداء الإدارة الضريبية في العراق، عبر قياس التسجيل وإدارة المخاطر والامتثال والتحصيل والتدقيق والشفافية. ويعرض أبرز مشكلات التطبيق، ومنها ضعف قواعد البيانات، وتأخر الرقمنة، ومحدودية الكفاءات، وضعف الحوكمة. كما يستعرض خطة إصلاحية تقوم على تحديث البيانات، والتقدير الذاتي، والتحول الرقمي، وتطوير الموظفين...
إعداد: نور شدهان عداي-باحث في الشأن الاقتصادي
ما هو نظام TADAT؟
تبذل الإدارة الضريبية في العراق سعيها للنهوض بالعمل الضريبي وتطوير مستوى الأداء الضريبي وزيادة الكفاءة التشغيلية، بما يتوافق مع توجهات الحكومة في الحث على الاستثمار وتحقيق التنمية الاقتصادية. ولتطوير الإدارة الضريبية عملت الهيئة العامة للضرائب على نظام TADAT مع البنك الدولي، والذي تستخدمه كأداة لتقييم كفاءة عملها من خلال تحليل الفجوات واستخلاص النتائج، وبذلك فهو يقدم نظرة موضوعية عن تأثير السياسة الضريبية على الإدارة الضريبية، من خلال مراقبة الأداء بشكل موضوعي واتخاذ الإجراءات الكفيلة بتحسين عمل الإدارة الضريبية.
ويغطي هذا النظام النتائج المتحققة عبر (9 مجالات) ضمن مجموعة من (35) مؤشرًا و(61) بُعدًا مبنية على الأدلة والبيانات الفعلية، وتشمل تلك المجالات الآتي:
1- تسجيل دافعي الضرائب والحفاظ على قاعدة بيانات لدافعي الضرائب كاملة ودقيقة.
2- إدارة المخاطر من خلال تصنيف المخاطر التي تهدد الإدارة الضريبية.
3- دعم الامتثال الطوعي من خلال تزويد دافعي الضرائب بالمعلومات والدعم اللازمين لتمكينهم من الوفاء بالتزاماتهم.
4- ضمان تقديم الإقرارات الضريبية في الوقت المناسب.
5- ضمان سداد الضرائب في الوقت المحدد.
6- التحقق من دقة الإقرارات الضريبية.
7- حماية حقوق دافعي الضرائب في حالات الطعن والتقييمات الضريبية والقيام بجلسة استماع عادلة في الوقت المناسب.
8- المحاسبة الكاملة عن جميع تحصيلات الإيرادات الضريبية ودفع المبالغ المستحقة على الفور.
9- الشفافية والمساءلة العلنية عن جميع الإجراءات الإدارية.
تحتوي المؤشرات على درجات من (1-5)، وتعتمد النتيجة الاحتمالية للمؤشر على تقييم الدرجة المرتبطة بهذا المؤشر؛ إذ تشير النتيجة ضمن الدرجة (1) إلى نظام ضريبي جيد ومقبول دوليًا، وكلما ارتفعت الدرجة دل ذلك على انحرافات في الأداء، وبذلك تشير النتيجة وفق الدرجة(5) إلى ضعف أداء الإدارة الضريبية.
أولًا: مشاكل تطبيق نظام TADAT في العراق
جرى تقييم الإدارة الضريبية بالعراق من قبل البنك الدولي عام 2022 باستخدام أداة التقييم TADAT، نتيجة انخفاض نسبة الضرائب إلى الناتج المحلي الإجمالي إلى (1%) عمّا كانت عليه في عام 2020 (2%). وكانت المخرجات النهائية لتقييم الإدارة الضريبية لا ترتقي لمستوى الطموح، نتيجة للمشاكل التي تعاني منها الإدارة الضريبية، والتي يمكن إبرازها في الآتي:
- سلامة قاعدة بيانات المكلفين وتطويرها
ضعف الكفاءة الإدارية والاعتماد على أساليب وطرق تقليدية في تحديد الوعاء الضريبي والحصر الضريبي، مع عدم إكمال قاعدة بيانات دافعي الضرائب المسجلين وتحديثها باستمرار.
- إدارة المخاطر الضريبية والالتزام بالقوانين
عدم وجود تصنيف دوري للمخاطر واتخاذ إجراءات التصحيح الفوري.
- كفاءة تحصيل الإيرادات ومتأخرات الضرائب
ضعف في امتثال المكلفين ودفع المستحقات المالية في الوقت المحدد، والتخلف عن تقديم الإقرارات الضريبية بسبب نقص الكوادر المتخصصة في الهيئة العامة للضرائب للتعامل مع الأنظمة الحديثة، وتعقد الإجراءات وطول المدة، مع عدم اقتناء النظام الإلكتروني الشامل لغاية الآن، الذي أسهم في تعقد المعاملات وزيادة حالات التهرب الضريبي وانتشار الاقتصاد غير الرسمي وضعف الثقة والوعي الضريبي لدى المكلفين.
- دقة وفعالية عمليات التدقيق والمراجعة
ضعف إدارة عمليات التدقيق لدافعي الضرائب المسجلين بسبب ضعف قاعدة الحصر الضريبي، وضعف التعامل مع تشابه الأسماء وإثبات هوية دافعي الضرائب.
- الشفافية والمساءلة المؤسسية
ضعف الشفافية والمساءلة، ولا توجد حلول سريعة لفض النزاعات في مجال الضرائب، الأمر الذي يعود إلى العمل الروتيني لدى اللجان الضريبية والمحاكم.
تلك التقييمات أدت إلى قيام الحكومة بخطة متوسطة الأجل لإصلاح النظام الضريبي في العراق، والتي أسندتها إلى اللجنة العليا للإصلاح الضريبي التي تبنت مشروعين رئيسين: الأول إعداد نظام جديد لإدارة الضرائب (ITAS)، والثاني التعديل على قانون ضريبة الدخل (ITL). وقد أسهم ذلك في خطوات أولية للتحول الرقمي (الجباية والتحصيل الرقمي)، مع استكمال مشروع قانون ضريبة الدخل، وانعكس ذلك على الزيادة الظاهرة في الحصيلة الضريبية التي تعود غالبيتها إلى تسديد متأخرات المكلفين نتيجة إجراءات العفو التي مُنحت لهم.
ثانيًا: الخطة الإصلاحية للإدارة الضريبية
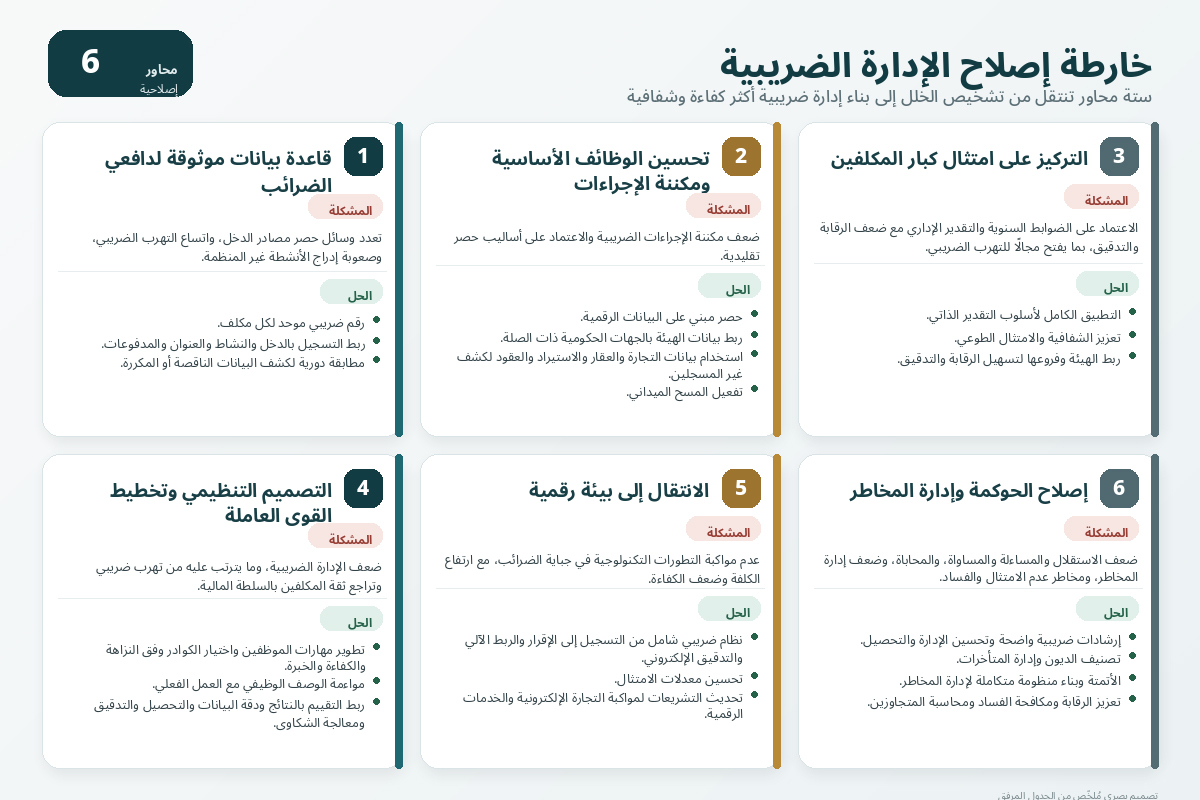
تركزت الخطة الإصلاحية لممارسات الإدارة الضريبية على ست قضايا رئيسية، وقد حاولنا استعراض بعض المشاكل القائمة وأهم المقترحات لحلها في الآتي:
1- إنشاء قاعدة بيانات موثوقة لدافعي الضرائب
المشاكل القائمة:
تعدد وسائل حصر مصادر الدخل، منها التصاريح الكمركية والإقرارات الضريبية التي يقدمها المكلفون واستمارات المسح الميداني والتقديرات العامة والخاصة في ضريبتي الدخل والعقار، أدت إلى اتساع التهرب الضريبي وصعوبة إدراج كافة الأنشطة، لا سيما ضمن الاقتصاد غير المنظم.
الحلول:
- اعتماد رقم ضريبي موحد لكل مكلف.
- ربط بيانات التسجيل مع بيانات الدخل والنشاط والعنوان والمدفوعات والتحاسب.
- إجراء مطابقة دورية لاكتشاف المكلفين المسجلين ببيانات ناقصة أو مكررة.
2- تحسين الوظائف الأساسية من خلال تطبيق نظام SA
المشاكل القائمة:
ضعف مكننة الإجراءات الضريبية.
الحلول:
- الانتقال من الحصر التقليدي إلى الحصر المبني على البيانات الرقمية.
- ربط بيانات الهيئة، ضمن الأطر القانونية، مع الجهات الحكومية ذات الصلة.
- استخدام بيانات النشاط التجاري والعقاري والاستيراد والعقود الحكومية لاكتشاف غير المسجلين.
- تفعيل المسح الميداني.
3- التركيز على امتثال كبار مكلفي الدخل
المشاكل القائمة:
اعتماد الإدارة الضريبية على طرق تقليدية مثل (الضوابط السنوية والتقدير الإداري) على جميع الشركات، مع ضعف الرقابة والتدقيق، مما يؤدي إلى التهرب الضريبي.
الحلول:
التطبيق الكامل لأسلوب التقدير الذاتي الذي يؤدي إلى الشفافية بالعمل الضريبي بين السلطة الضريبية والمكلف، وبما يعزز الالتزام والامتثال الطوعي للمكلفين، والربط الضريبي بين الهيئة وفروعها يسهل عملية الرقابة والتدقيق.
4- التصميم التنظيمي وتخطيط القوى العاملة
المشاكل القائمة:
ضعف الإدارة الضريبية، مما أدى إلى التهرب الضريبي وعدم ثقة المكلفين بالسلطة المالية.
الحلول:
تطوير مهارات الموظفين في الجهاز الضريبي، واختيار الكوادر المتقدمة وفقًا لمعايير النزاهة والكفاءة والخبرة العملية، ورسم سياسة توافق الوصف الوظيفي مع العمل المكلف به.
مع ربط تقييم الموظفين بالنتائج، وليس بالمعاملات فقط (سرعة إنجاز المعاملات، دقة البيانات، التحصيل، جودة التدقيق، معالجة الشكاوى، مستوى استخدام الأنظمة الإلكترونية).
5- الانتقال إلى بيئة رقمية
المشاكل القائمة:
عدم مواكبة التطورات التكنولوجية في مواجهة وتيسير جباية الضرائب وخفض تكاليفها.
الحلول:
الانتقال إلى النظام الضريبي الشامل، بدءًا من إجراءات التسجيل إلى تقديم الإقرارات الضريبية والربط الضريبي الآلي والتدقيق الإلكتروني، وصولًا إلى تحسين معدلات الامتثال للمكلفين.
وتحديث التشريعات الضريبية لتواكب التطورات الاقتصادية الحديثة في ظل توسيع الأنشطة الاقتصادية الجديدة، مثل التجارة الإلكترونية والخدمات الرقمية.
6- إصلاح الحوكمة
المشاكل القائمة:
ضعف الاستقلالية الإدارية والمالية نتيجة تدخلات غير مبررة، مع بقائها غير خاضعة للمساءلة، وعدم المساواة والمحاباة في التعامل مع المكلفين، مع ضعف إدارة المخاطر التي تواجه الإدارة، بما في ذلك مخاطر عدم الامتثال والفساد، مما انعكس، من خلال ضعف العلاقة بين المكلف والسلطة المالية، على كفاءة الإدارة الضريبية.
الحلول:
- توفير إرشادات ضريبية واضحة.
- تحسين الإدارة الضريبية.
- تحسين التحصيل وإدارة المتأخرات من خلال إنشاء نظام لتصنيف الديون إلى: (قابلة للتحصيل فورًا، تحتاج إلى خطة تقسيط، محل نزاع، متعثرة ومنخفضة التحصيل).
- التحول الرقمي والأتمتة وبناء هيكل متكامل لإدارة المخاطر، لا سيما مع وجود خطة للمخاطر، وتعزيز الرقابة ومكافحة الفساد بالتعاون مع الأجهزة الرقابية الخارجية لضمان النزاهة ومحاسبة المتجاوزين.


اضف تعليق